Bức tranh kinh doanh 9 tháng đầu năm 2026 của ngành ngân hàng ghi nhận nhiều điểm sáng khi lợi nhuận tăng trưởng, tín dụng mở rộng và quy mô tài sản tiếp tục gia tăng.
Một số nhà băng đã hoàn thành phần lớn kế hoạch lợi nhuận năm, trong đó có doanh nghiệp ghi nhận mức lãi cao nhất từ trước đến nay.
LỢI NHUẬN NHIỀU NGÂN HÀNG LẬP ĐỈNH
Ngân hàng Thương mại Cổ phần Việt Nam Thịnh Vượng (VPBank) ghi nhận lợi nhuận trước thuế hợp nhất gần 30.000 tỷ đồng (hơn 1 tỷ USD) trong 9 tháng, tăng gần 47% so với cùng kỳ năm trước. Kết quả này tương đương lợi nhuận cả năm 2025, đồng thời giúp ngân hàng hoàn thành khoảng 72,4% kế hoạch năm 2026.
Riêng quý 3/2026, VPBank lãi trước thuế hơn 11.000 tỷ đồng, tăng 21,3% so với cùng kỳ, đánh dấu quý thứ hai liên tiếp thiết lập kỷ lục lợi nhuận. Ngân hàng mẹ đóng góp hơn 25.200 tỷ đồng lợi nhuận trước thuế trong 9 tháng, tăng gần 48%. Động lực tăng trưởng chủ yếu đến từ việc mở rộng tín dụng và gia tăng nguồn thu.
Ngân hàng Thương mại Cổ phần Kỹ thương Việt Nam (Techcombank) cũng gia nhập nhóm ngân hàng lãi hơn 10.000 tỷ đồng trong một quý. Lợi nhuận trước thuế hợp nhất quý 3 đạt 10.375 tỷ đồng, tăng 25,8% so với cùng kỳ và là mức cao nhất từ trước đến nay của ngân hàng.
Lũy kế 9 tháng, Techcombank đạt 28.915 tỷ đồng lợi nhuận trước thuế, tăng 23,7%; lợi nhuận sau thuế đạt hơn 23.014 tỷ đồng, tăng 21,3%. Kết quả này được hỗ trợ bởi thu nhập lãi thuần, hoạt động dịch vụ và chi phí dự phòng giảm.
Ngân hàng Lộc Phát Việt Nam (LPBank) vừa công bố báo cáo tài chính quý 3 với nhiều điểm nhấn đáng chú ý. Theo đó, tính riêng quý 3/2026, lợi nhuận trước thuế của LPBank đạt 4.448 tỷ đồng, tăng 29% so với cùng kỳ năm 2025. Lũy kế 9 tháng, lợi nhuận trước thuế của LPBank đạt 10.421 tỷ đồng, tăng gần 9% so với cùng kỳ, hoàn thành 70% kế hoạch năm.
Ở nhóm ngân hàng có quy mô lợi nhuận thấp hơn, Ngân hàng Thương mại Cổ phần An Bình (ABBank) ghi nhận mức tăng trưởng đáng chú ý. Trong quý 3, thu nhập lãi thuần đạt 2.106 tỷ đồng, tăng 31,3% so với cùng kỳ; lợi nhuận trước thuế đạt 1.285 tỷ đồng, gấp đôi cùng kỳ năm trước.
Tính chung 9 tháng, ABBank lãi trước thuế 4.301 tỷ đồng, tăng 87% so với cùng kỳ. Đây là mức lợi nhuận cao nhất trong lịch sử hoạt động của ngân hàng, tương đương 96% kế hoạch cả năm.
Ngân hàng Thương mại Cổ phần Nam Á (Nam A Bank) đạt hơn 4.700 tỷ đồng lợi nhuận trước thuế trong 9 tháng đầu năm, tăng 25% so với cùng kỳ năm 2025. Ngân hàng đã hoàn thành gần 80% kế hoạch lợi nhuận năm và hơn 95% mục tiêu tăng trưởng quy mô.
Tại Ngân hàng Thương mại Cổ phần Sài Gòn - Hà Nội (SHB), lợi nhuận trước thuế 9 tháng ước đạt 14.300 tỷ đồng, tăng khoảng 17% so với cùng kỳ và tương đương 81% kế hoạch năm 2026.
Trong khi đó, Ngân hàng Thương mại Cổ phần Việt Nam Thương Tín (Vietbank) ghi nhận lợi nhuận trước thuế riêng lẻ tạm tính 1.297 tỷ đồng, tăng 50% so với mức 865 tỷ đồng cùng kỳ năm trước. Động lực đến từ cả hoạt động kinh doanh cốt lõi lẫn các nguồn thu ngoài lãi.
Ngân hàng Thương mại Cổ phần Thịnh Vượng và Phát triển (PGBank) công bố đạt 630 tỷ đồng lợi nhuận trước thuế trong 9 tháng, tăng 27% so với cùng kỳ và gần gấp đôi kết quả cả năm trước.
Trong khi đó, báo cáo tài chính quý 3 của Ngân hàng Thương mại Cổ phần Bảo Việt (BaoViet Bank) cho thấy tổng tài sản đến hết tháng 9 đạt gần 112.499 tỷ đồng, tăng nhẹ so với đầu năm. Tổng thu nhập hoạt động 9 tháng tăng 6,56% so với cùng kỳ; trong đó, thu nhập lãi thuần tăng hơn 4%, thu nhập ngoài lãi tăng 11,3%. Nhờ vậy, lợi nhuận thuần trước chi phí dự phòng rủi ro tăng gần 10,14%.
Đối với nhóm ngân hàng quốc doanh, hiện BIDV, Vietcombank, VietinBank và Agribank hiện chưa công bố con số lợi nhuận cụ thể. Song đại diện Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam (Agribank) cho biết một số hoạt động kinh doanh trong quý 3 đạt kết quả tốt nhất kể từ đầu năm. Đến ngày 30/9, nguồn vốn huy động tăng 8,2%, dư nợ cho vay nền kinh tế tăng 8,8% so với đầu năm.
TĂNG TRƯỞNG TÍN DỤNG DỰ BÁO VƯỢT KẾ HOẠCH NGÂN HÀNG NHÀ NƯỚC
Trong báo cáo chiến lược quý 4/2026, BSC Research duy trì quan điểm khả quan đối với ngành ngân hàng trong giai đoạn cuối năm 2026 và năm 2027. Đơn vị này dự báo tăng trưởng tín dụng toàn hệ thống đạt khoảng 16-17% trong năm 2026 và 15-16% trong năm 2027.
Mức dự báo cho năm 2026 cao hơn định hướng tăng trưởng tín dụng khoảng 15% của Ngân hàng Nhà nước. Theo BSC Research, động lực tăng trưởng đến từ việc mở rộng dư địa cho vay đối với một số lĩnh vực, dự án trọng điểm và các chương trình tín dụng ưu đãi.
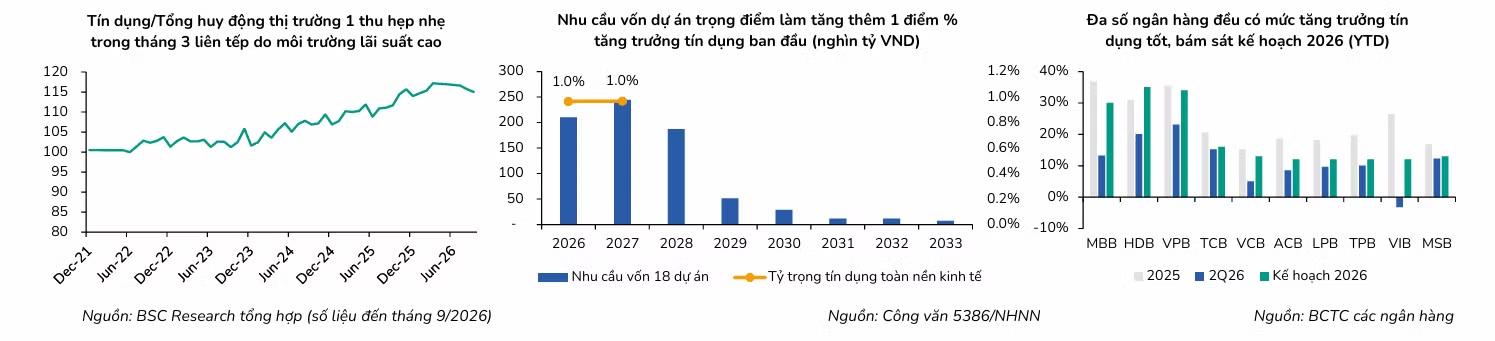
Đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ. Tuy nhiên, tốc độ tăng trưởng tín dụng có dấu hiệu chậm lại trong quý 3 do mặt bằng lãi suất cao và nhu cầu vay vốn suy yếu, đặc biệt ở nhóm khách hàng cá nhân và bán lẻ. Trong bối cảnh đó, nhu cầu vốn từ doanh nghiệp tiếp tục đóng vai trò động lực chính.
Một yếu tố hỗ trợ tín dụng là cơ chế loại trừ một số khoản vay khỏi hạn mức tăng trưởng. Theo nội dung được cung cấp, các khoản vay phục vụ nhà ở xã hội, bất động sản khu công nghiệp và một số phân khúc bất động sản du lịch, nghỉ dưỡng được loại trừ khỏi trần tăng trưởng tín dụng bất động sản năm 2026.
Đáng chú ý, Công văn 5386/NHNN-TD đưa tín dụng dành cho 18 dự án hạ tầng của Sun Group, Vingroup/VinSpeed và Masterise ra khỏi hạn mức tín dụng. Tổng nhu cầu vốn của các dự án vào khoảng 752.000 tỷ đồng trong 8 năm, trong đó khoảng 210.000 tỷ đồng dự kiến giải ngân trong năm 2026. Quy mô này tương đương khoảng 1,1% dư nợ toàn hệ thống vào cuối năm 2025.
Bên cạnh đó, chương trình tín dụng ưu đãi quy mô khoảng 407.000 tỷ đồng, với sự tham gia của 19 ngân hàng, được kỳ vọng hỗ trợ giải ngân trong quý 4/2026 và năm 2027.
Dù triển vọng cho vay còn tích cực, huy động vốn vẫn là bài toán khó đối với hệ thống ngân hàng. Đến cuối tháng 9, huy động vốn toàn hệ thống tăng 10,6% so với đầu năm, thấp hơn mức tăng tín dụng 11,59%. Chênh lệch này cho thấy nguồn vốn huy động chưa theo kịp nhu cầu cho vay, tạo sức ép lên chi phí vốn trong thời gian tới.
Tỷ lệ cho vay trên tiền gửi (LDR) đã giảm từ mức đỉnh 117% xuống khoảng 115%, song áp lực cân đối nguồn vốn vẫn hiện hữu. Khi tín dụng tăng nhanh hơn huy động, các ngân hàng có thể phải cạnh tranh mạnh hơn để thu hút tiền gửi, qua đó ảnh hưởng đến chi phí vốn và biên lãi ròng (NIM).
BSC Research dự báo NIM bình quân của 12 ngân hàng trong danh sách theo dõi duy trì quanh mức 3,3-3,4% trong giai đoạn 2026-2027. Tuy nhiên, diễn biến giữa các ngân hàng sẽ phân hóa, với lợi thế nghiêng về những nhà băng có tỷ lệ tiền gửi không kỳ hạn (CASA) cao, ít phụ thuộc vào nguồn vốn huy động giá cao.
Bên cạnh áp lực vốn, chất lượng tài sản là yếu tố cần theo dõi trong những tháng cuối năm và năm 2027. Theo số liệu BSC Research đưa ra, tỷ lệ nợ xấu nội bảng của nhóm ngân hàng trong danh sách theo dõi tăng lên 1,94%, tỷ lệ nợ nhóm 2 đạt 1,44%, trong khi tỷ lệ bao phủ nợ xấu (LLCR) giảm còn 84% — mức thấp nhất trong 6 năm.
Trong bối cảnh đó, BSC Research cho rằng chi phí tín dụng sẽ là biến số quan trọng quyết định mức độ phân hóa lợi nhuận giữa các ngân hàng trong năm 2027.