Thị trường chứng khoán bước vào tháng 11 với nhiều yếu tố hỗ trợ từ kinh tế vĩ mô và mặt bằng định giá, song thanh khoản suy yếu cùng áp lực bán ròng của khối ngoại vẫn là những lực cản đáng kể.
Các công ty chứng khoán nhìn chung nghiêng về kịch bản VN-Index tích lũy, chờ thêm tín hiệu xác nhận trước khi hình thành một nhịp phục hồi rõ nét.
VN-INDEX CÓ THỂ HỒI PHỤC TỪ NAY ĐẾN CUỐI NĂM
Kết thúc tháng 10, VN-Index dừng tại 1.742 điểm, giảm khoảng 27 điểm, tương đương 1,5% so với cuối tháng 9. So với đầu năm, chỉ số cũng thấp hơn khoảng 46 điểm, tương ứng mức giảm 2,6%.
Thanh khoản tiếp tục là điểm yếu của thị trường. Giá trị khớp lệnh bình quân trên HOSE trong tháng 10 đạt khoảng 15.600 tỷ đồng/phiên, giảm gần 5% so với tháng trước và đánh dấu tháng thứ ba liên tiếp đi xuống.
Dòng tiền trong nước đang đóng vai trò lực đỡ chính, song quy mô giao dịch thấp cho thấy tâm lý thận trọng vẫn chiếm ưu thế, trong khi áp lực bán ròng từ khối ngoại chưa được giải tỏa rõ rệt.
Trong báo cáo mới đây, Chứng khoán An Bình (ABS) nhận định bối cảnh quốc tế đang xuất hiện một số yếu tố thuận lợi hơn đối với thị trường Việt Nam. Đầu tháng 11, chiến thắng của Đảng Dân chủ tại cả hai viện Quốc hội Mỹ góp phần cải thiện tâm lý thị trường và kéo đồng USD suy yếu. Lợi suất trái phiếu Kho bạc Mỹ cùng lợi suất trái phiếu tại nhiều nền kinh tế lớn cũng hạ nhiệt.
Giá dầu giảm mạnh khi nhà đầu tư kỳ vọng Quốc hội Mỹ có thể gây sức ép buộc Nhà Trắng sớm kết thúc chiến sự Iran. Diễn biến này giúp giảm bớt lo ngại về nguy cơ xung đột giữa Mỹ – Israel và Iran leo thang, dù triển vọng chấm dứt chiến sự vẫn còn bất định.
Theo ABS, nếu đồng USD tiếp tục suy yếu và giá năng lượng duy trì xu hướng giảm, áp lực tỷ giá và lạm phát nhập khẩu sẽ dịu bớt. Đây là điều kiện thuận lợi để Ngân hàng Nhà nước có thêm dư địa hỗ trợ thanh khoản và giảm mặt bằng lãi suất.
Ở trong nước, GDP quý 3/2026 tăng 9,95% so với cùng kỳ, đưa mức tăng trưởng 9 tháng lên 9,01%, cao vượt trội so với nửa đầu năm. Động lực chính đến từ đầu tư – xây dựng, sản xuất công nghiệp và xuất khẩu của khu vực doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI).
Tuy nhiên, để tăng trưởng cả năm đạt từ 10% trở lên, theo tính toán của ABS, GDP quý 4 cần tăng trên 12,5% so với cùng kỳ. Trong bối cảnh đó, đầu tư công và tiến độ giải ngân các dự án quy mô lớn được kỳ vọng tiếp tục đóng vai trò động lực tăng trưởng chủ đạo.
Thực tế, giải ngân đầu tư công trong 10 tháng năm 2026 tăng gần 20% so với cùng kỳ, với tiến độ tập trung mạnh trong một số tháng gần đây. Đầu tư tư nhân cũng duy trì mức tăng cao 14,9%, danh mục dự án tiếp tục mở rộng, tập trung vào hạ tầng, khu công nghiệp, công nghiệp và đô thị. FDI tiếp tục ghi nhận kết quả tích cực cả về vốn giải ngân lẫn cam kết mới.
ABS dự báo hoạt động đầu tư công và xây dựng nhiều khả năng tiếp tục tăng tốc trong mùa cao điểm giải ngân của quý cuối năm. Dù vậy, dư địa kích thích kinh tế đang thu hẹp khi CPI bình quân 10 tháng tăng 4,57% so với cùng kỳ, trong khi lãi vay thương mại đã tăng khá mạnh.
Chu kỳ đầu tư – xây dựng mở rộng cũng kéo theo nhu cầu vốn, thanh khoản và lao động gia tăng, từ đó có thể tạo sức ép lên chi phí vốn, tiền lương và giá đầu vào. Trước những thách thức này, Chính phủ đã triển khai nhiều giải pháp nhằm giảm chi phí sản xuất, trong đó có việc giảm lãi suất cho vay từ 1,5–2% tại hơn 20 ngân hàng, giảm 2% giá bán lẻ điện bình quân và hỗ trợ giảm giá xăng dầu.
Ngân hàng Nhà nước cũng hỗ trợ thanh khoản cho hệ thống ngân hàng thông qua nghiệp vụ hoán đổi ngoại tệ kỳ hạn 6 tháng. Cùng với đó, nguồn ngoại tệ từ hoạt động xuất siêu trong hai tháng liên tiếp và dòng vốn FDI giải ngân ở mức cao góp phần hỗ trợ tỷ giá tiếp tục xu hướng giảm.
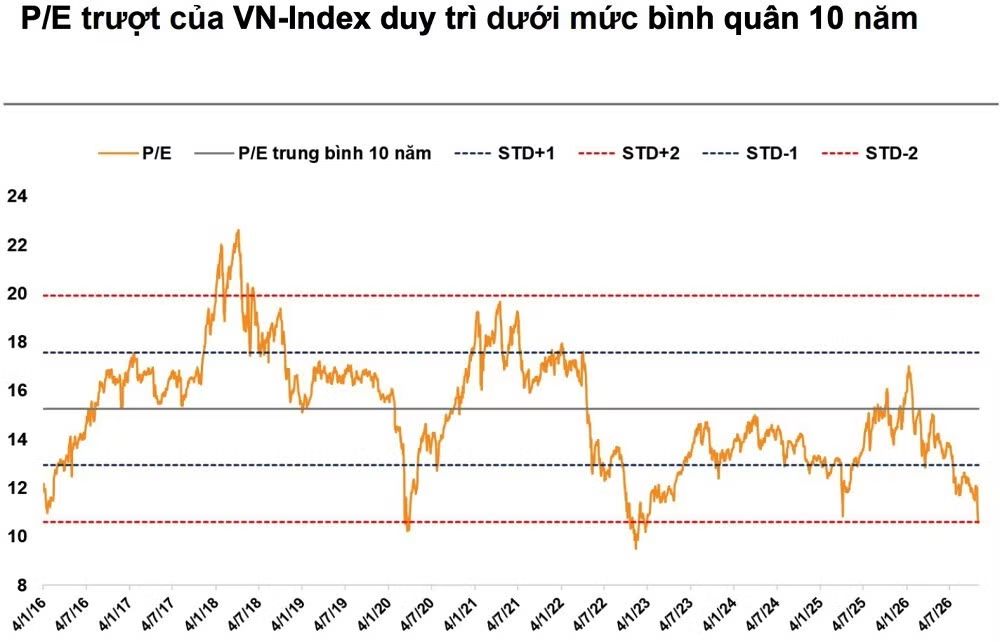
Về định giá, tại ngày 9/11/2026, P/E của VN-Index ở mức 10,67 lần, thấp hơn mức 11,57 lần tại đáy thuế quan tháng 4/2025 và xấp xỉ mức khoảng 10 lần trong giai đoạn Covid-19. Chỉ số cũng đang duy trì xu hướng tại vùng hỗ trợ 1.650–1.690 điểm, tạo cơ sở cho khả năng phục hồi trong ngắn hạn.
ABS đánh giá thị trường đã trải qua quá trình suy giảm đủ dài, trong khi các điều kiện vĩ mô đang dần cải thiện. Trên cơ sở đó, công ty chứng khoán cho rằng VN-Index có cơ sở để hồi phục trong giai đoạn từ nay đến cuối năm.
CÔNG TY CHỨNG KHOÁN ĐỒNG LOẠT NGHIÊNG VỀ KỊCH BẢN TÍCH LŨY
Dù xuất hiện thêm những yếu tố hỗ trợ, các công ty chứng khoán vẫn chưa có quan điểm hoàn toàn đồng nhất về diễn biến VN-Index trong tháng 11. Tuy nhiên, kịch bản chỉ số tiếp tục tích lũy trong một biên độ nhất định được nhiều đơn vị đề cập, thay vì nhanh chóng hình thành xu hướng tăng rõ rệt.
Chứng khoán Sài Gòn – Hà Nội (SHS) dự báo VN-Index trong tháng 11 vẫn chủ yếu tích lũy trong biên độ hẹp, với vùng hỗ trợ 1.680–1.700 điểm, tương ứng vùng giá thấp nhất tháng 10/2026, và ngưỡng kháng cự mạnh 1.800 điểm.
Ở kịch bản tiêu cực, nếu nhóm cổ phiếu Vingroup hình thành mô hình hai đỉnh trung hạn và bước vào nhịp điều chỉnh mạnh, VN-Index có thể lùi về vùng hỗ trợ quanh 1.650 điểm trước khi hồi phục trở lại.
Trong khi đó, ABS đưa ra hai kịch bản cho thị trường trong tháng 11. Ở kịch bản tích cực, được đánh giá có xác suất cao hơn, VN-Index giữ vững vùng hỗ trợ 1.651 điểm và tiếp tục hình thành xu hướng tăng ngắn hạn, với mục tiêu lần lượt tại 1.800, 1.840 và 1.870 điểm.
Để kịch bản này trở thành hiện thực, các tín hiệu kỹ thuật cần cải thiện đồng thời. Cụ thể, VN-Index duy trì trên đường MA10, chỉ báo MACD xác nhận giao cắt lên, cấu trúc đỉnh và đáy dần nâng cao. Thanh khoản cũng cần sôi động trở lại, với giá trị giao dịch bình quân khoảng 20.000 tỷ đồng/phiên.
ABS lưu ý thị trường vẫn có thể xuất hiện những phiên điều chỉnh bất ngờ trong quá trình hồi phục. Những nhịp giảm mạnh có thể tạo cơ hội cho hoạt động giao dịch ngắn hạn hoặc gia tăng tỷ trọng cổ phiếu, với điều kiện diễn biến giá và vùng hỗ trợ của từng mã vẫn được duy trì.
Ở kịch bản còn lại, VN-Index có thể điều chỉnh sâu về vùng 1.500 điểm nếu đánh mất ngưỡng hỗ trợ trung hạn 1.600 điểm. Khi đó, cấu trúc thị trường có nguy cơ chuyển sang trạng thái tiêu cực hơn, phản ánh sự suy yếu của các yếu tố hỗ trợ hiện tại, trước khi chỉ số bước vào giai đoạn tái tích lũy.
Dù vậy, ABS đánh giá xác suất xảy ra kịch bản này thấp hơn. Nguyên nhân là VN-Index đã trải qua thời gian điều chỉnh kéo dài từ tháng 5/2025, với biên độ giảm tương đối lớn, trong khi mặt bằng định giá hiện tại đã xuống vùng thấp so với các giai đoạn biến động mạnh trước đây.
Về chiến lược đầu tư, ABS cho rằng trong bối cảnh xu hướng trung hạn vẫn đi ngang nhưng tín hiệu ngắn hạn có dấu hiệu cải thiện, nhà đầu tư nên ưu tiên giao dịch theo nhịp hồi phục, lựa chọn cổ phiếu có nền tảng cơ bản và diễn biến giá tích cực. Các nhóm ngành được đơn vị này ưu tiên gồm ngân hàng, chứng khoán, bất động sản và đầu tư công.
Nhà đầu tư được khuyến nghị bám sát các vùng hỗ trợ – kháng cự của từng cổ phiếu, tránh mua đuổi khi thị trường tăng nóng và duy trì kỷ luật quản trị rủi ro nếu VN-Index đánh mất những ngưỡng hỗ trợ quan trọng.
Ở góc nhìn những tháng cuối năm, Chứng khoán Rồng Việt (VDSC) dự báo VN-Index có thể dao động trong khoảng 1.759–2.064 điểm, tương ứng biên độ từ 0–18,5% so với mức đóng cửa ngày 30/10/2026. Dự báo được xây dựng trên giả định P/E mục tiêu đạt 11,5–13,5 lần và EPS ước tính khoảng 152 điểm vào cuối quý 4/2026.
Theo VDSC, động lực hỗ trợ chính cho thị trường đến từ nền tảng hoạt động vững chắc của các doanh nghiệp đầu ngành, trong khi áp lực lên chi phí vốn được kỳ vọng tạm thời lắng dịu trong ngắn hạn.
Tuy nhiên, việc những khó khăn trước mắt dịu bớt không đồng nghĩa rủi ro đã được loại bỏ. Do đó, đơn vị phân tích vẫn duy trì góc nhìn thận trọng hơn đối với triển vọng trung và dài hạn.
Trong báo cáo chiến lược tháng 11, VNDirect Research cũng cho rằng thị trường chứng khoán Việt Nam đang được hỗ trợ bởi nền tảng doanh nghiệp và mặt bằng định giá. Tuy nhiên, dòng tiền chưa cải thiện rõ rệt, trong khi các biến số bên ngoài vẫn tác động đến tâm lý nhà đầu tư.
Theo dự báo của VNDirect Research, VN-Index nhiều khả năng dao động trong vùng 1.700–1.800 điểm trong tháng 11, trước khi xuất hiện những chất xúc tác đủ mạnh để thúc đẩy một nhịp phục hồi rõ nét hơn.
Nếu chỉ số đóng cửa tuần vượt 1.770 điểm, tương ứng vùng đóng cửa cuối tháng 9 và đường trung bình động EMA200, tín hiệu tạo đáy ngắn hạn sẽ được củng cố. Khi đó, VN-Index có khả năng hướng lên vùng 1.800–1.830 điểm. Kịch bản này sẽ thuận lợi hơn nếu áp lực bán ròng của khối ngoại giảm bớt và dòng tiền trong nước cải thiện.
Trong bối cảnh thị trường còn biến động, VNDirect Research khuyến nghị nhà đầu tư giao dịch linh hoạt, ưu tiên quản trị rủi ro và hạn chế mua đuổi. Hoạt động giải ngân nên tập trung tại các vùng hỗ trợ, hướng đến doanh nghiệp có nền tảng cơ bản, thanh khoản tốt và triển vọng lợi nhuận tích cực.
Chứng khoán MB (MBS) cũng đánh giá hiện tượng “lệch pha” giữa diễn biến VN-Index và mặt bằng cổ phiếu vẫn chưa hoàn toàn chấm dứt. Trong ngắn hạn, vùng 1.693–1.700 điểm được xem là khu vực hỗ trợ quan trọng. Nếu giữ được vùng này, thị trường vẫn còn cơ hội duy trì nhịp phục hồi.
Ở chiều ngược lại, vùng 1.775–1.780 điểm là ngưỡng kháng cự đáng chú ý mà VN-Index cần vượt qua để xác nhận xu hướng tích cực hơn. Trong kịch bản thận trọng, nếu chỉ số đánh mất vùng hỗ trợ ngắn hạn, MBS cho rằng thị trường có thể quay lại kiểm định vùng 1.680 điểm, tương ứng đáy tháng 10, để tìm điểm cân bằng mới.
Với kịch bản VN-Index giữ được vùng 1.700 điểm, MBS khuyến nghị nhà đầu tư không nên mua đuổi những cổ phiếu đã tăng mạnh, đặc biệt ở nhóm chứng khoán và bất động sản dân cư.
Thay vào đó, nhà đầu tư nên chờ các nhịp rung lắc để giải ngân tại vùng hỗ trợ của từng cổ phiếu, đồng thời ưu tiên những nhóm đang duy trì dòng tiền tốt như chứng khoán, bất động sản dân cư, xây dựng – vật liệu xây dựng và sản xuất – phân phối điện.
Ngược lại, nếu VN-Index đánh mất vùng 1.680–1.690 điểm, ưu tiên nên chuyển sang bảo vệ danh mục. Nhà đầu tư được khuyến nghị hạ tỷ lệ đòn bẩy, thu gọn vị thế và đưa tài khoản về trạng thái phòng thủ, với tỷ trọng tham khảo khoảng 30% cổ phiếu và 70% tiền mặt.