Nhiều công ty chứng khoán đang sở hữu danh mục cho vay lên tới hàng chục nghìn tỷ đồng, tương đương hoặc thậm chí vượt dư nợ tín dụng của một số nhà băng quy mô nhỏ. Sự tăng trưởng bùng nổ của hoạt động cho vay ký quỹ (margin) đã và đang biến khối chứng khoán thành lực lượng cung ứng vốn quan trọng trên thị trường tài chính.
NHỮNG KHOẢN CHO VAY VƯỢT QUY MÔ NGÂN HÀNG
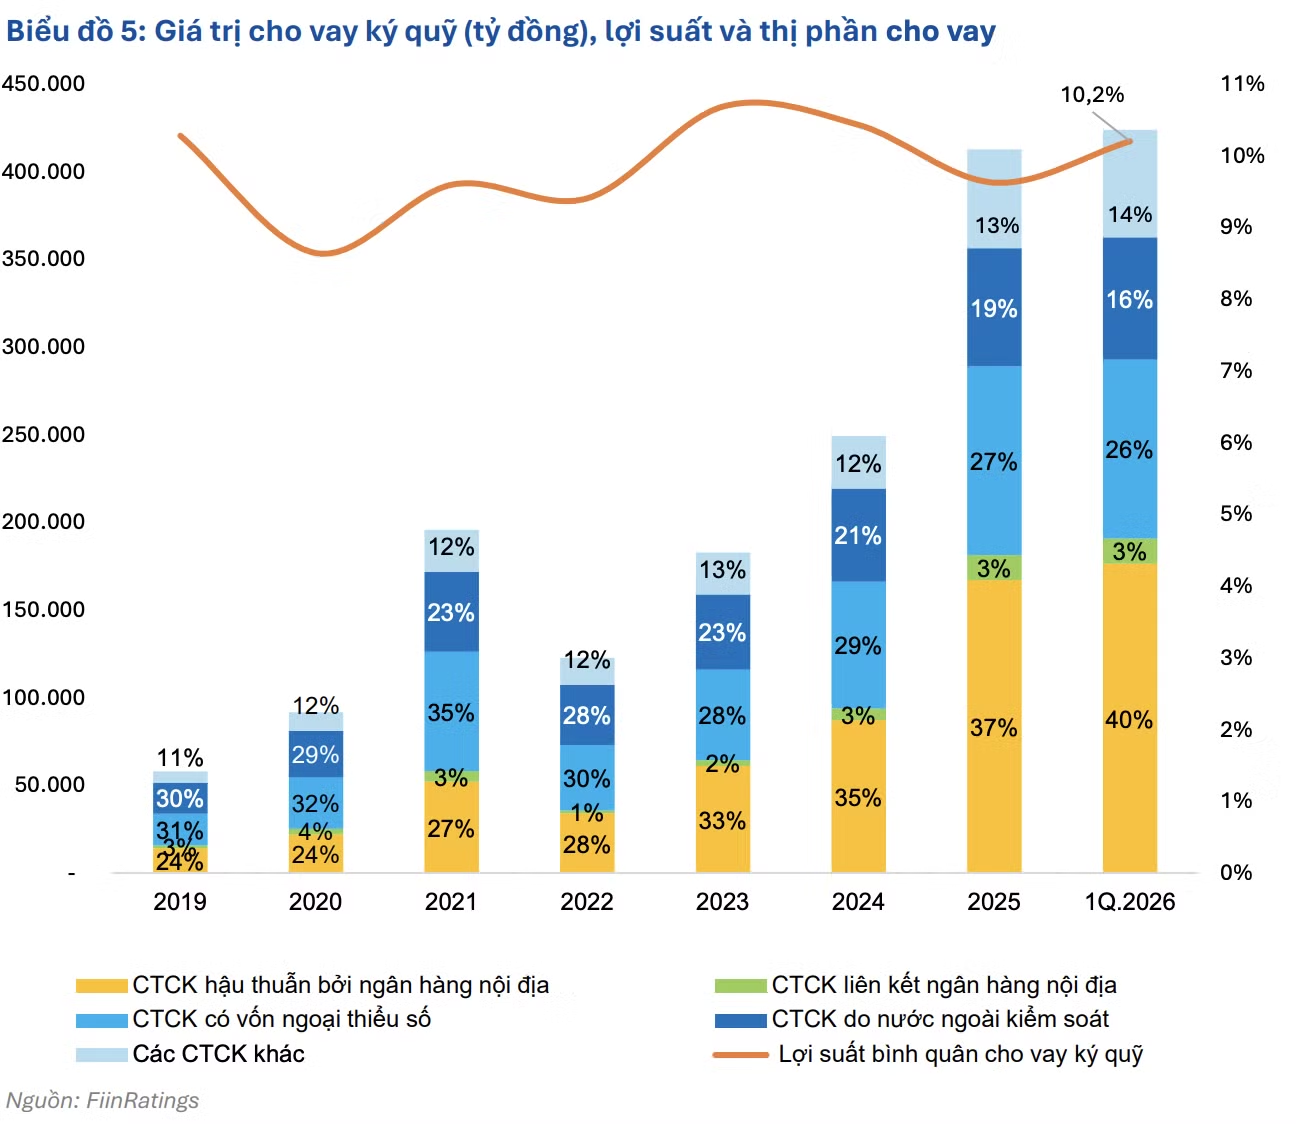
Theo thống kê, cuối quý 3/2026, tổng dư nợ cho vay, bao gồm cho vay ký quỹ và ứng trước tiền bán, tại các công ty chứng khoán ước đạt khoảng 455.000 tỷ đồng, tăng 10.000 tỷ đồng so với cuối quý 2 và lập mức cao nhất từ trước đến nay. Trong đó, dư nợ margin đạt khoảng 440.000 tỷ đồng.
Quy mô này cho thấy, cho vay không còn đơn thuần là dịch vụ hỗ trợ giao dịch, mà đã trở thành một cấu phần quan trọng trong mô hình kinh doanh của các công ty chứng khoán.
Khi doanh thu môi giới chịu sức ép cạnh tranh và hoạt động tự doanh biến động theo thị trường, nguồn thu từ cấp vốn ngày càng có ý nghĩa đối với kết quả kinh doanh.
Đến cuối quý 3/2026, toàn thị trường có 18 công ty chứng khoán sở hữu dư nợ cho vay trên 10.000 tỷ đồng, nhiều nhất từ trước đến nay. Trong đó, năm doanh nghiệp gồm Công ty Cổ phần Chứng khoán Kỹ Thương (TCBS), Công ty Cổ phần Chứng khoán SSI, Công ty Cổ phần Chứng khoán VPBank (VPBankS), Công ty Cổ phần Chứng khoán VPS và Công ty Cổ phần Chứng khoán TP.HCM (HSC) có dư nợ cho vay vượt 1 tỷ USD.
Dẫn đầu là TCBS, với dư nợ cho vay ký quỹ gần 55.000 tỷ đồng, tăng hơn 3.000 tỷ đồng trong quý 3. Đặt cạnh số liệu tín dụng ngân hàng, quy mô này cho thấy khoảng cách ngày càng lớn giữa các công ty chứng khoán dẫn đầu và những tổ chức tín dụng có quy mô nhỏ.
Theo báo cáo tài chính bán niên năm 2026, Ngân hàng Thương mại Cổ phần Sài Gòn Công Thương (Saigonbank) ghi nhận dư nợ cho vay khách hàng khoảng 21.976 tỷ đồng tại ngày 30/6. Như vậy, dư nợ margin của riêng TCBS vào cuối tháng 9 đã gấp gần 2,5 lần dư nợ cho vay khách hàng của Saigonbank tại cuối tháng 6.
Một trường hợp khác là Ngân hàng Thương mại Cổ phần Thịnh Vượng và Phát triển (PGBank), với dư nợ cho vay khách hàng khoảng 48.349 tỷ đồng tại ngày 30/6. Con số này thấp hơn khoảng 6.019 tỷ đồng so với dư nợ margin của TCBS ba tháng sau đó.
Dù vậy, so sánh trên chỉ phản ánh quy mô cho vay tuyệt đối, không đồng nghĩa hai mô hình có cùng chức năng, cơ cấu tài sản hay mức độ rủi ro. Công ty chứng khoán hoạt động trong khuôn khổ pháp lý riêng, chịu các giới hạn và yêu cầu an toàn khác ngân hàng thương mại.
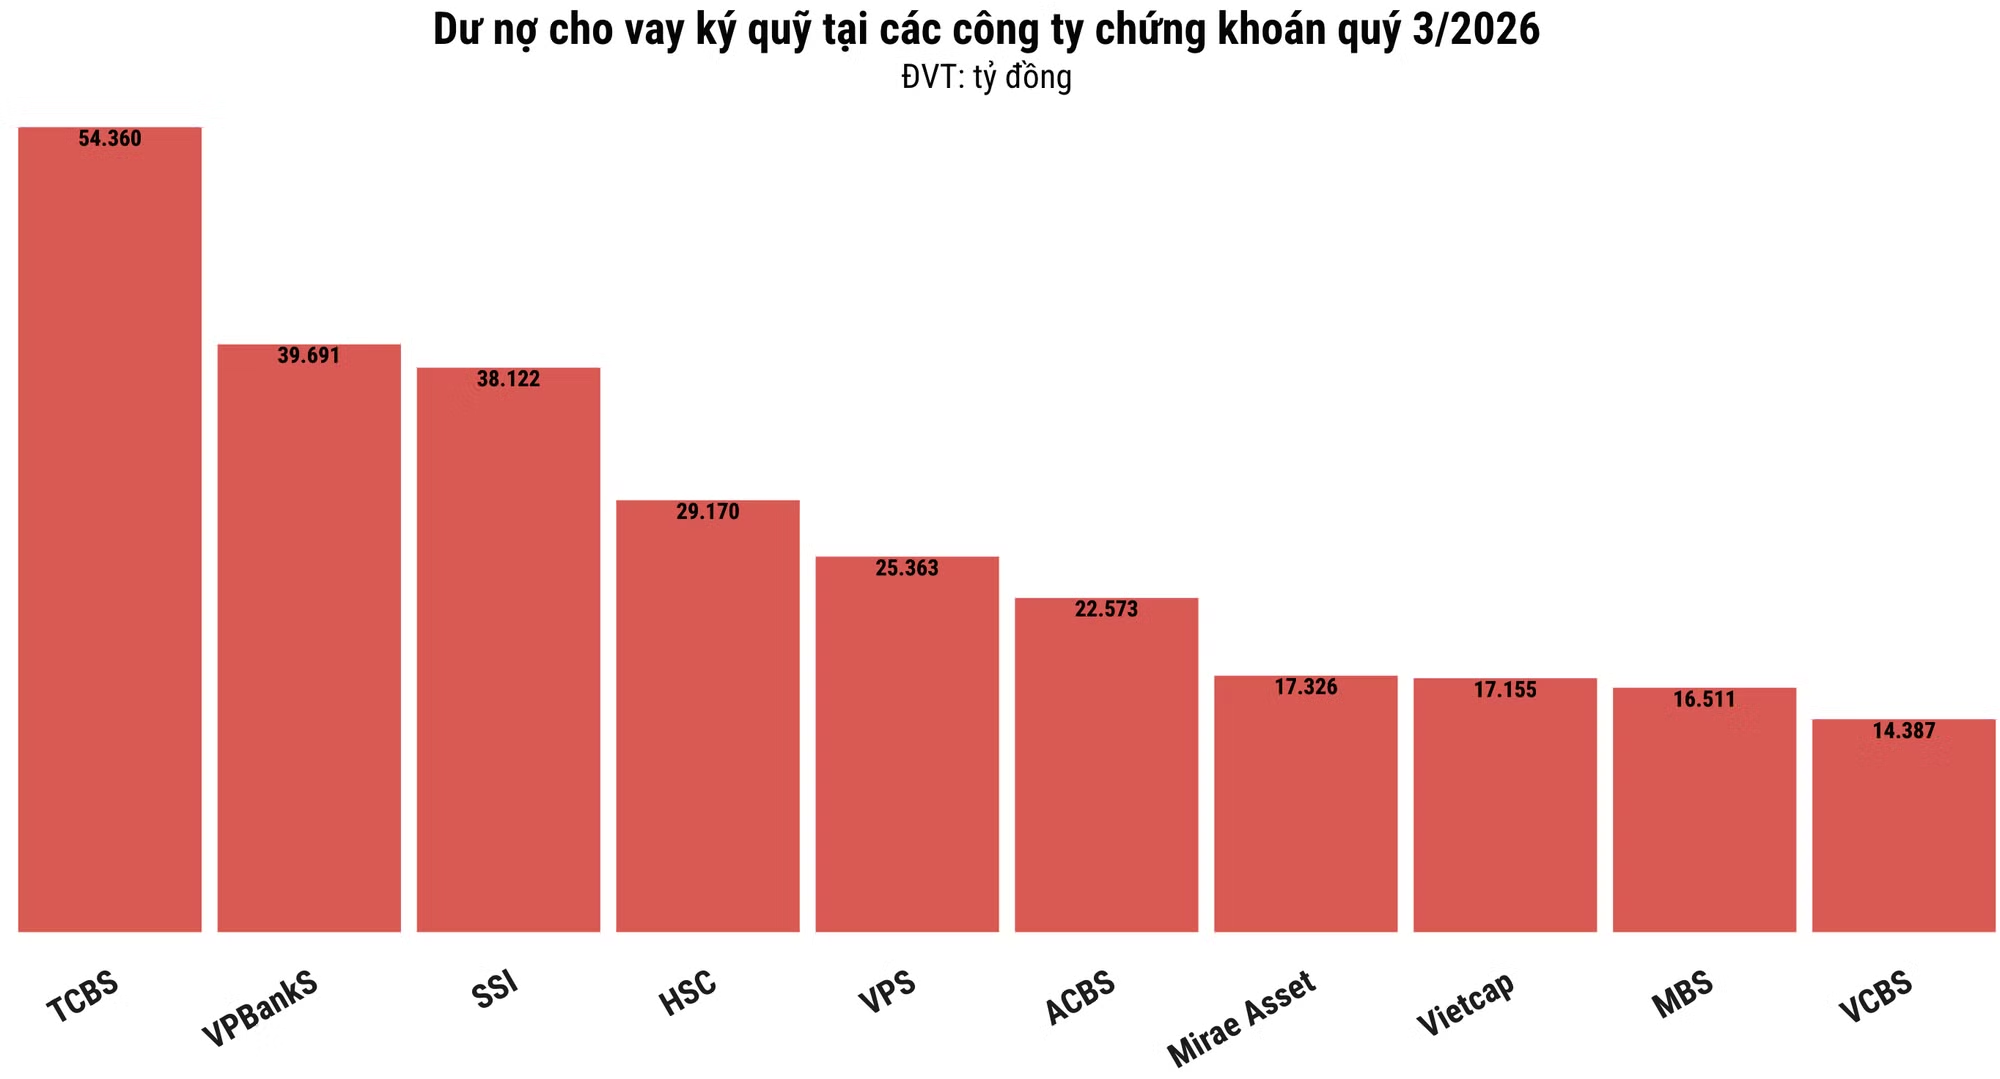
Sau TCBS, VPBankS vươn lên vị trí thứ hai về dư nợ margin, đạt khoảng 39.691 tỷ đồng vào cuối tháng 9, tăng gần 5.797 tỷ đồng so với đầu năm. Quy mô này tương đương khoảng 1,8 lần dư nợ cho vay khách hàng của Saigonbank tại cuối tháng 6.
VPBankS đã vượt Chứng khoán SSI để giành vị trí thứ hai trên bảng xếp hạng. SSI đứng thứ ba với dư nợ margin khoảng 38.122 tỷ đồng, thấp hơn VPBankS gần 1.569 tỷ đồng. Trái với xu hướng mở rộng tại hai doanh nghiệp dẫn đầu, dư nợ margin của SSI giảm khoảng 494 tỷ đồng so với cuối năm 2025.
Đứng tiếp theo là HSC và VPS, với dư nợ margin lần lượt khoảng 29.170 tỷ đồng và 25.363 tỷ đồng. Ở vị trí thứ sáu, Công ty TNHH Chứng khoán ACB (ACBS) ghi nhận dư nợ gốc cho vay ký quỹ khoảng 22.573 tỷ đồng, tăng khoảng 5.378 tỷ đồng so với đầu năm, tương đương hơn 31%.
Công ty Cổ phần Chứng khoán Mirae Asset Việt Nam đứng thứ bảy với dư nợ margin khoảng 17.326 tỷ đồng. Theo sát là Công ty Cổ phần Chứng khoán Vietcap (VCI) với khoảng 17.155 tỷ đồng, chênh lệch chỉ 171 tỷ đồng.
Hai vị trí cuối trong nhóm 10 doanh nghiệp dẫn đầu thuộc về Công ty Cổ phần Chứng khoán MB (MBS) và Công ty TNHH Chứng khoán Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam (VCBS), với dư nợ lần lượt khoảng 16.511 tỷ đồng và 14.387 tỷ đồng.
Đáng chú ý, dư nợ margin của VCBS tăng khoảng 61% so với đầu năm. Tính chung, 10 công ty chứng khoán có dư nợ margin lớn nhất nắm khoảng 274.666 tỷ đồng, chiếm phần lớn quy mô cho vay ký quỹ của toàn thị trường.
Một điểm đáng chú ý là lợi thế đang tập trung đáng kể ở nhóm công ty chứng khoán có ngân hàng đứng sau. Theo thống kê, 12 doanh nghiệp gồm TCBS, VPBankS, ACBS, Vietcap, MBS, VCBS, VIX, SHS, LPBS, KAFI, HDS và BSC có tổng dư nợ cho vay khoảng 240.000 tỷ đồng vào cuối quý 3, chiếm hơn một nửa toàn thị trường.
Lợi thế của nhóm này không chỉ nằm ở khả năng tiếp cận nguồn vốn mà còn ở khả năng kết nối với hệ sinh thái khách hàng của ngân hàng mẹ. Nguồn lực tài chính lớn tạo điều kiện để các công ty chứng khoán mở rộng hạn mức cho vay, phát triển dịch vụ và cạnh tranh về lãi suất.
Theo FiinRatings, khi chênh lệch chi phí vốn giữa các nhóm công ty chứng khoán dần thu hẹp, lợi thế cạnh tranh sẽ phụ thuộc nhiều hơn vào chất lượng khách hàng, khả năng định giá khoản vay và năng lực quản trị rủi ro. Quy mô dư nợ lớn chỉ tạo ra lợi thế bền vững khi đi cùng khả năng kiểm soát chất lượng tài sản và chi phí huy động vốn.
LÃI LỚN TỪ CÁC KHOẢN CHO VAY
Trong quý 3/2026, thị trường chứng khoán trải qua giai đoạn kém thuận lợi khi thanh khoản suy giảm, hoạt động môi giới chịu sức ép cạnh tranh và biến động giá gây khó khăn cho nhiều danh mục tự doanh. Lợi nhuận toàn ngành chứng khoán theo đó chỉ đạt khoảng 11.000 tỷ đồng, giảm 42% so với cùng kỳ năm trước và thấp hơn gần 28% so với quý liền trước.
Trái ngược với diễn biến lợi nhuận chung, nguồn thu từ cho vay và phải thu vẫn tăng trưởng. Trong quý 3, tổng lãi từ hoạt động này của toàn ngành đạt khoảng 12.300 tỷ đồng, tăng 34% so với cùng kỳ và tăng 4% so với quý trước. Đây cũng là quý thứ 11 liên tiếp khoản thu này lập kỷ lục.
Sự đối lập giữa lợi nhuận toàn ngành và nguồn thu từ cho vay cho thấy vai trò ngày càng lớn của hoạt động cấp vốn trong mô hình kinh doanh của các công ty chứng khoán.
Khi thanh khoản thấp kéo giảm doanh thu môi giới, còn tự doanh chịu tác động từ biến động thị trường, lãi cho vay trở thành một nguồn thu quan trọng giúp doanh nghiệp duy trì hoạt động.
TCBS là ví dụ tiêu biểu khi ghi nhận hơn 1.500 tỷ đồng lãi từ cho vay và phải thu trong quý 3, đánh dấu quý tăng trưởng thứ bảy liên tiếp của nguồn thu này. SSI và VPBankS cũng nằm trong nhóm ba công ty chứng khoán thu hơn 1.000 tỷ đồng từ hoạt động cho vay trong quý.
Tuy nhiên, cần phân biệt khoản lãi 12.300 tỷ đồng với lợi nhuận ròng của toàn ngành. Các công ty chứng khoán vẫn phải chịu chi phí huy động vốn và những chi phí liên quan khác; hiệu quả cuối cùng phụ thuộc vào chênh lệch giữa lãi suất cho vay và chi phí vốn, cũng như chất lượng các khoản phải thu.
Ngoài nhu cầu vay để giao dịch cổ phiếu, danh mục cho vay của một số công ty chứng khoán còn bao gồm các khoản cấp vốn cho tổ chức, lãnh đạo doanh nghiệp và những giao dịch có cấu trúc riêng. Trong bối cảnh một số doanh nghiệp gặp khó khăn khi tiếp cận tín dụng ngân hàng hoặc huy động vốn qua trái phiếu, công ty chứng khoán có thể trở thành một kênh cung ứng vốn linh hoạt hơn.
Đặc điểm này cũng phần nào lý giải vì sao dư nợ cho vay có thể tiếp tục tăng ngay cả khi thanh khoản thị trường chứng khoán suy yếu. Dẫu vậy, nguồn thu tăng không đồng nghĩa rủi ro đã giảm, bởi chất lượng và khả năng thu hồi các khoản vay mới là yếu tố quyết định hiệu quả thực tế.
DƯ NỢ CÀNG LỚN, QUẢN TRỊ RỦI RO CÀNG CAO
Khi hoạt động cho vay ngày càng chiếm tỷ trọng lớn trong mô hình kinh doanh, rủi ro tập trung tín dụng trở thành vấn đề cần theo dõi. Nếu dư nợ phân bổ vào một số ít khách hàng lớn, khó khăn về dòng tiền của một bên vay hoặc sự suy giảm giá trị tài sản bảo đảm có thể gây ảnh hưởng đáng kể đến khả năng thu hồi vốn của công ty chứng khoán.
Với các khoản margin thông thường, khi giá cổ phiếu giảm sâu, tỷ lệ tài sản bảo đảm có thể xuống dưới ngưỡng an toàn, buộc nhà đầu tư bổ sung tài sản hoặc bị bán giải chấp. Nếu nhiều tài khoản cùng chịu áp lực, lực bán có thể khiến giá cổ phiếu giảm sâu hơn, qua đó tiếp tục làm suy yếu giá trị tài sản bảo đảm.
Đối với các khoản vay tổ chức hoặc giao dịch repo, rủi ro có thể phát sinh từ khả năng thanh toán của bên vay và việc xử lý tài sản bảo đảm khi nghĩa vụ không được thực hiện.
Những giao dịch có cấu trúc riêng cũng đòi hỏi việc đánh giá kỹ điều khoản hợp đồng, khả năng thanh khoản của tài sản và mức độ tập trung vào từng đối tác.
Do đó, dư nợ lớn không đồng nghĩa một công ty chứng khoán đang gặp nguy hiểm, cũng chưa đủ để kết luận rủi ro hệ thống đã tăng đến mức đáng báo động.
Các chỉ tiêu cần được xem xét đồng thời gồm tỷ lệ dư nợ trên vốn chủ sở hữu, mức độ tập trung khách hàng, chất lượng tài sản bảo đảm, chi phí vốn và khả năng thu hồi nợ khi thị trường biến động.
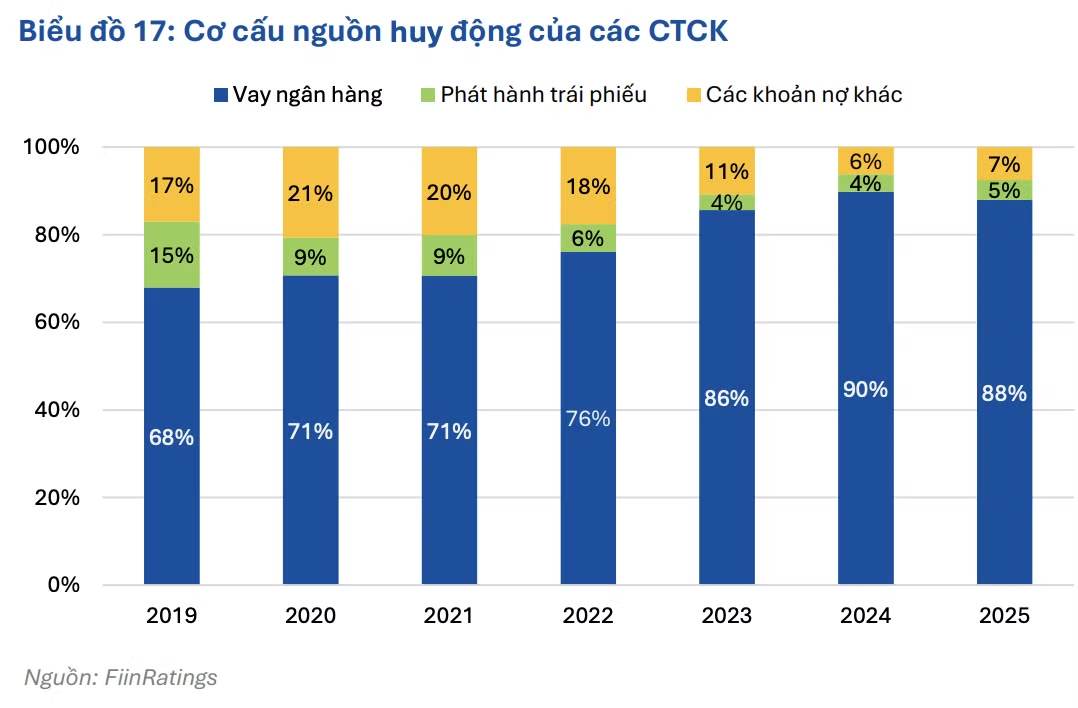
Cuộc đua cho vay vì vậy đặt ngành chứng khoán trước hai bài toán song song. Một mặt, mở rộng dư nợ giúp doanh nghiệp đa dạng hóa nguồn thu, giảm phụ thuộc vào môi giới và tự doanh. Mặt khác, tốc độ tăng trưởng cao cũng kéo theo nhu cầu huy động vốn lớn hơn, áp lực tái cấp vốn và yêu cầu kiểm soát rủi ro chặt chẽ hơn.
FiinRatings cho rằng lợi thế cạnh tranh của các công ty chứng khoán đang chuyển dần từ khả năng tiếp cận vốn sang chất lượng khách hàng, năng lực định giá khoản vay và quản trị rủi ro. Trong khi đó, sự phụ thuộc đáng kể vào nguồn vốn vay ngân hàng khiến các doanh nghiệp nhạy cảm hơn với biến động lãi suất và áp lực tái cấp vốn.