Thị trường chứng khoán khép lại phiên 28/10 với diễn biến trái chiều giữa các sàn. VN-Index tăng 4,78 điểm, tương ứng 0,27%, lên 1.766,65 điểm; HNX-Index tăng 0,36 điểm, tương ứng 0,14%, lên 259,86 điểm. Ngược lại, UPCoM-Index giảm 0,35 điểm, tương ứng 0,28%, xuống 125,74 điểm.
Thanh khoản trên HoSE duy trì ở mức cao với hơn 721 triệu cổ phiếu được sang tay, tương ứng giá trị giao dịch khoảng 16.330 tỷ đồng. Tuy nhiên, sắc xanh của chỉ số chưa phản ánh sự đồng thuận trên toàn thị trường khi số mã giảm giá vẫn áp đảo số mã tăng.
Kết phiên, HoSE ghi nhận 361 mã giảm giá, trong khi có 270 mã tăng và 881 mã đứng giá. Trong bối cảnh độ rộng thị trường nghiêng về bên bán, nhóm ngân hàng trở thành lực đỡ quan trọng giúp VN-Index duy trì sắc xanh.
VCB tăng 2,5%, đóng góp khoảng 2,41 điểm cho chỉ số. HDB tăng 3,86%, mang lại 1,14 điểm; VPB tăng 1,29% và CTG tăng 1,15%, lần lượt đóng góp 0,62 điểm và 0,56 điểm. TPB tăng 2,36%, MSB tăng 1,59%, trong khi STB, ACB, MBB, VIB và SSB cũng đóng cửa trong sắc xanh.
Dù vậy, đà tăng chưa lan tỏa đồng đều trong nhóm ngân hàng. EIB giảm 1,48%, SHB giảm 1,39%, BID giảm 0,85% và TCB giảm nhẹ 0,15%. Ngoài nhóm này, VIC tăng 0,33%, đóng góp khoảng 1,28 điểm cho VN-Index.
Ở chiều ngược lại, GAS giảm 1,62%, lấy đi khoảng 0,60 điểm của chỉ số; FPT giảm 1,07%, tác động tiêu cực khoảng 0,54 điểm; HPG giảm 1,19%, khiến VN-Index mất thêm khoảng 0,43 điểm. Áp lực từ các cổ phiếu này phần nào hạn chế mức tăng của thị trường.
Diễn biến tại các nhóm ngành khác tiếp tục phân hóa. Trong nhóm bất động sản, VPI tăng 2,29%, nhưng VRE giảm 1,23%, CEO giảm 1,74% và KDH giảm 3,06%; VHM đứng giá. Ở nhóm công nghiệp, GEX tăng 1,09%, VSC tăng 1,4% và GMD tăng 0,93%, trái lại GEE giảm 1% và CII giảm 0,72%.
Nhóm năng lượng cũng giao dịch trái chiều khi PVD tăng 1,62%, PVS tăng 0,63% và POW tăng 1,21%, trong khi GAS giảm 1,62%, PVT giảm 1,51% và BSR giảm 0,52%.
Tại nhóm tiêu dùng, MSN tăng 1,09%, VNM tăng 1,04%, PNJ tăng 0,59% và MWG tăng 0,4%. Ngược lại, PET giảm 3,98%, FRT giảm 1,08%. Đáng chú ý nhất, DGW của Công ty Cổ phần Thế Giới Số giảm kịch biên độ 6,92%, xuống 42.350 đồng/cổ phiếu.
Diễn biến này gây chú ý bởi Digiworld vừa công bố kết quả kinh doanh quý 3/2026 tăng trưởng mạnh. Doanh thu thuần đạt 11.022 tỷ đồng, tăng 49% so với cùng kỳ năm trước; lợi nhuận sau thuế đạt 276 tỷ đồng, tăng 66%.
Lũy kế 9 tháng đầu năm, doanh thu thuần của doanh nghiệp đạt 26.809 tỷ đồng, tăng 44%, trong khi lợi nhuận sau thuế đạt 785 tỷ đồng, tăng 102% so với cùng kỳ.
Dù kết quả kinh doanh tăng trưởng tích cực, cổ phiếu DGW vẫn chịu áp lực bán mạnh trong phiên, cho thấy diễn biến giá không phải lúc nào cũng đồng pha với lợi nhuận doanh nghiệp trong ngắn hạn.
Giao dịch của nhà đầu tư nước ngoài tiếp tục là điểm trừ trong phiên 28/10. Trên HoSE, khối ngoại mua vào khoảng 1.891,56 tỷ đồng nhưng bán ra 2.158,66 tỷ đồng, tương ứng giá trị bán ròng khoảng 267,1 tỷ đồng.
Ở chiều mua, TCB dẫn đầu danh sách được mua ròng với khoảng 172,17 tỷ đồng. MSN được mua ròng 89,41 tỷ đồng, VCB đạt 78,22 tỷ đồng, HDB đạt 58,49 tỷ đồng và VPB đạt 35,19 tỷ đồng. VIC cũng nằm trong nhóm được giải ngân với giá trị khoảng 29 tỷ đồng.
Ở chiều bán, FPT tiếp tục là cổ phiếu bị bán ròng mạnh nhất với khoảng 259,73 tỷ đồng. VPL bị bán ròng 118,2 tỷ đồng, GMD khoảng 42,91 tỷ đồng; STB, BID, MSB và HPG cũng nằm trong nhóm chịu áp lực bán ròng.
Chờ vùng giá chiết khấu để giải ngân
Chứng khoán Kirin (CSI)
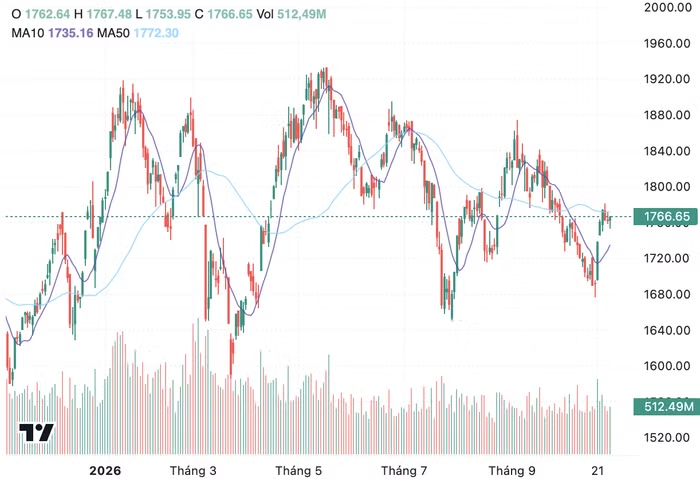
VN-Index kết phiên với cây nến rút chân và mức tăng nhẹ, cho thấy chỉ số đang có dấu hiệu hình thành nền giá mới thay vì quay lại lấp khoảng trống tăng giá quanh vùng 1.740 điểm.
Trong phiên giao dịch không xuất hiện nhiều thông tin tác động đáng kể đến chỉ số, nhóm ngân hàng tiếp tục đóng vai trò trụ đỡ cho thị trường. Cả nhóm ngân hàng quốc doanh lẫn ngân hàng thương mại đều ghi nhận diễn biến tích cực, góp phần duy trì sắc xanh của VN-Index.
Tuy nhiên, đà hồi phục đi kèm sự phân hóa rõ nét giữa các nhóm ngành. Ngân hàng, xây dựng và dệt may ghi nhận sắc xanh, trong khi một số cổ phiếu riêng lẻ chịu áp lực bán mạnh.
Cổ phiếu DGW đóng cửa trong tình trạng không có bên mua sau khi công bố báo cáo tài chính quý 3, còn áp lực bán của nhà đầu tư nước ngoài tại FPT vẫn chưa có dấu hiệu dừng lại.
Trong bối cảnh đó, CSI tiếp tục giữ quan điểm thận trọng, chờ đợi thị trường điều chỉnh về những vùng giá chiết khấu hấp dẫn hơn trước khi giải ngân một phần tỷ trọng cổ phiếu. Theo công ty chứng khoán này, việc kiên nhẫn chờ điểm mua phù hợp sẽ giúp nhà đầu tư có vị thế an toàn hơn.
Dự báo VN-Index giằng co trước vùng 1.790 điểm
Chứng khoán Asean
Xu hướng ngắn hạn của VN-Index vẫn tích cực khi chỉ số đóng cửa tại 1.767 điểm, duy trì trên các đường trung bình động MA10 và MA20. Lực mua chiếm ưu thế trong phiên, song thị trường vẫn ở trạng thái trung tính do diễn biến giá chưa có sự đồng thuận với các chỉ báo động lượng.
Cụ thể, chỉ số RSI ở mức 55, trong khi dòng tiền theo chỉ báo MFI suy yếu về ngưỡng 39. Những tín hiệu này cho thấy dòng tiền chưa đủ mạnh để xác nhận một nhịp tăng bền vững. Vì vậy, VN-Index nhiều khả năng tiếp tục giằng co trong biên độ hẹp trước khi kiểm định rõ hơn vùng kháng cự 1.780–1.790 điểm.
Về chiến lược giao dịch, Asean khuyến nghị nhà đầu tư ngắn hạn duy trì tỷ trọng cổ phiếu ở mức trung bình, hạn chế mua đuổi khi thị trường tăng điểm. Vùng 1.760–1.770 điểm được xem là khu vực hỗ trợ cần theo dõi trong các phiên tới.
Bên cạnh diễn biến chỉ số, nhà đầu tư có thể chú ý đến những nhóm cổ phiếu sở hữu câu chuyện riêng, gắn với tiến trình thoái vốn Nhà nước, khả năng nâng hạng thị trường chứng khoán và chu kỳ phát triển của ngành dầu khí ngoài khơi.
Kỳ vọng quán tính tăng tiếp diễn
Chứng khoán Tiên Phong (TPS)
Diễn biến thị trường tích cực hơn so với phiên trước khi lực cầu gia tăng trong phiên chiều, giúp VN-Index đi lên và nhiều nhóm ngành thu hẹp đáng kể mức giảm. Dù sắc đỏ vẫn chiếm ưu thế trên diện rộng, lực bán đã được hấp thụ tốt hơn, tạo điều kiện cho chỉ số phục hồi.
Thanh khoản cải thiện so với phiên liền trước nhưng vẫn thấp hơn bình quân 20 phiên. Điều này cho thấy dòng tiền đã có dấu hiệu khởi sắc, song mức độ tham gia của nhà đầu tư chưa đủ mạnh để củng cố độ bền của nhịp hồi phục.
Về kỹ thuật, TPS nhận định VN-Index vẫn duy trì xu hướng tăng trong ngắn hạn. Công ty chứng khoán kỳ vọng quán tính tăng có thể tiếp diễn trong phiên kế tiếp, đồng thời lưu ý nhịp phục hồi cần được xác nhận bằng sự lan tỏa của lực cầu và thanh khoản cải thiện rõ rệt hơn.
Lưu ý vai trò của nhóm Vingroup và ngân hàng
Chứng khoán SHS
Để VN-Index cải thiện xu hướng, thị trường cần động lực tăng trưởng đủ mạnh từ hai nhóm cổ phiếu có tỷ trọng vốn hóa lớn là Vingroup và ngân hàng. Trong đó, nhóm Vingroup chiếm 25,5% vốn hóa toàn thị trường, còn nhóm ngân hàng chiếm khoảng 26%.
Tỷ trọng lớn của hai nhóm này khiến diễn biến cổ phiếu trụ có ảnh hưởng đáng kể đến xu hướng chung. Do đó, khả năng duy trì đà tăng của VN-Index sẽ phụ thuộc một phần vào việc hai nhóm ngành trên có tiếp tục tạo động lực cho chỉ số hay không.
SHS khuyến nghị nhà đầu tư đánh giá cơ hội một cách thận trọng, dựa trên kết quả kinh doanh quý 3 và triển vọng của từng doanh nghiệp chất lượng. Việc lựa chọn cổ phiếu cần gắn với nền tảng kinh doanh và triển vọng tăng trưởng, thay vì chỉ dựa vào diễn biến tăng giảm ngắn hạn của thị trường.
Nhận định thị trường của các công ty chứng khoán được Thương gia trích dẫn nguyên văn chỉ có giá trị như một nguồn thông tin tham khảo. Các công ty chứng khoán có thể có những xung đột lợi ích đối với các nhà đầu tư khi đưa ra nhận định.