Theo khảo sát của Thương Gia, biểu lãi suất đầu tháng 11/2026 ghi nhận xu hướng giảm tại nhiều ngân hàng, chủ yếu tập trung ở các kỳ hạn từ 6 tháng trở lên.
Mức điều chỉnh phổ biến khoảng 0,5 điểm phần trăm, tùy ngân hàng, kỳ hạn và hình thức gửi tiền. Một số nhà băng chỉ giảm lãi suất tại quầy, trong khi những đơn vị khác áp dụng điều chỉnh cả với tiền gửi trực tuyến.
Đáng chú ý, NCB giảm tối đa 0,6 điểm phần trăm, còn SeABank giảm tới 0,7 điểm phần trăm. Techcombank, MB và VPBank cũng điều chỉnh giảm trong khoảng 0,1-0,5 điểm phần trăm tùy kỳ hạn.
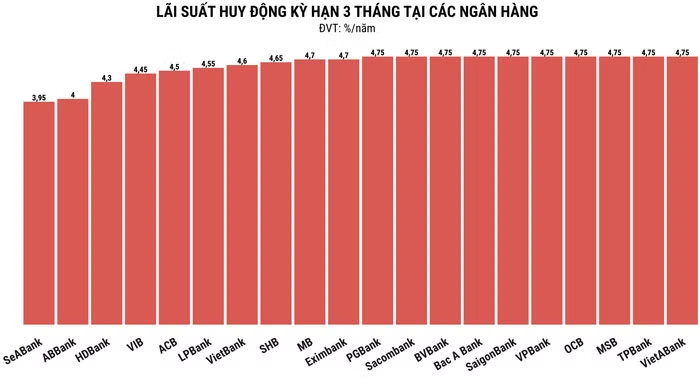
Ở kỳ hạn 3 tháng, mức lãi suất 4,75%/năm được nhiều ngân hàng áp dụng, gồm Bac A Bank, BaoVietBank, BVBank, MBV, MSB, Nam A Bank, NCB, OCB, PGBank, Sacombank, Saigonbank, TPBank, Viet A Bank và VPBank.
Một số ngân hàng niêm yết mức thấp hơn. GPBank áp dụng 3,7%/năm, SeABank 3,95%/năm và ABBank 4%/năm. KienlongBank niêm yết 4,2%/năm, HDBank 4,3%/năm, VIB 4,45%/năm; ACB và PVcomBank cùng áp dụng 4,5%/năm.
LPBank và Techcombank niêm yết 4,55%/năm, Vietbank áp dụng 4,6%/năm. MB và Vikki Bank cùng ở mức 4,7%/năm. Trong khi đó, SCB có mức lãi suất thấp nhất ở kỳ hạn này, chỉ 0,1%/năm.
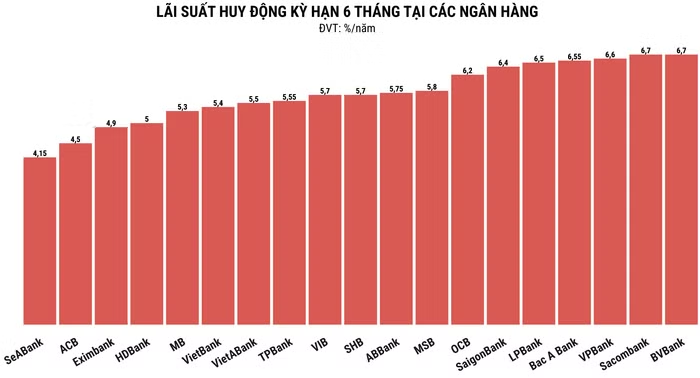
Với kỳ hạn 6 tháng, mặt bằng lãi suất có sự phân hóa rõ hơn. PGBank dẫn đầu với 6,9%/năm; BVBank và Sacombank cùng niêm yết 6,7%/năm. LPBank áp dụng 6,5%/năm, Techcombank 6,45%/năm, Saigonbank 6,4%/năm và OCB 6,2%/năm.
Ở nhóm lãi suất thấp hơn, MSB niêm yết 5,8%/năm, TPBank 5,55%/năm, Eximbank 4,9%/năm và SeABank 4,15%/năm.
Tại kỳ hạn 9 tháng, MBV đang áp dụng mức cao nhất trong bảng tổng hợp với 7%/năm. PGBank đứng kế tiếp ở mức 6,9%/năm, trong khi BVBank và Sacombank cùng niêm yết 6,7%/năm.
Techcombank áp dụng 6,45%/năm, LPBank 6,4%/năm. Nam A Bank và Saigonbank cùng niêm yết 6,1%/năm; SHB đạt 5,9%/năm, MSB và NCB cùng ở mức 5,6%/năm. Ở nhóm thấp hơn, Eximbank áp dụng 4,9%/năm, GPBank 4,85%/năm và SCB 0,5%/năm.
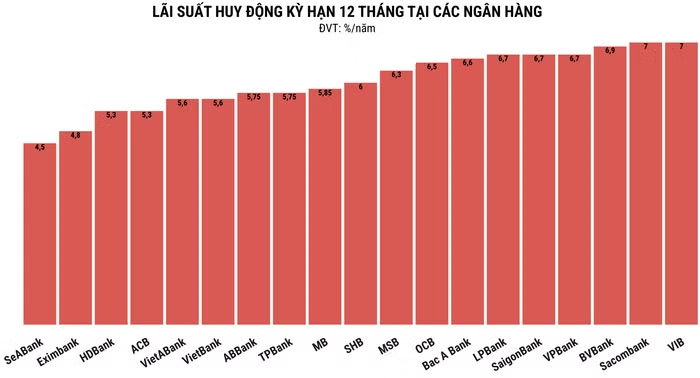
Đối với kỳ hạn 12 tháng, nhóm có lãi suất cao nhất gồm MBV, PGBank, Sacombank và VIB, cùng niêm yết 7%/năm. BVBank đứng kế tiếp với 6,9%/năm; LPBank, VPBank và Saigonbank cùng áp dụng 6,7%/năm. Bac A Bank niêm yết 6,6%/năm, còn Techcombank đạt 6,65%/năm.
Trong nhóm lãi suất từ 6% đến dưới 6,5%/năm, OCB niêm yết 6,5%/năm, MSB 6,3%/năm, Nam A Bank 6,1%/năm; BaoVietBank và SHB cùng áp dụng 6%/năm.
Các ngân hàng còn lại có mức lãi suất thấp hơn. MB niêm yết 5,85%/năm, NCB 5,8%/năm; ABBank và TPBank cùng ở mức 5,75%/năm. Viet A Bank và Vietbank lần lượt áp dụng 5,6%/năm, HDBank 5,3%/năm và Eximbank 4,8%/năm.
Ở nhóm lãi suất thấp, GPBank niêm yết 5,05%/năm, KienlongBank 5%/năm, PVcomBank 5,1%/năm và SeABank 4,5%/năm. SCB áp dụng mức 0,6%/năm.
Tại kỳ hạn 18 tháng, VPBank dẫn đầu bảng tổng hợp với lãi suất 7,4%/năm. MBV và Sacombank cùng áp dụng 7%/năm, trong khi PGBank niêm yết 6,8%/năm.
BVBank áp dụng 6,7%/năm, LPBank 6,55%/năm và Saigonbank 6,5%/năm. Bac A Bank đạt 6,45%/năm, còn Nam A Bank niêm yết 6,3%/năm.
MSB, NCB, SHB và Vikki Bank cùng áp dụng 6,1%/năm. BaoVietBank niêm yết 6%/năm; VIB và Vietbank cùng đạt 5,9%/năm. MB và PVcomBank cùng áp dụng 5,85%/năm.
Ở nhóm thấp hơn, HDBank niêm yết 5,6%/năm, Techcombank 5,35%/năm; ABBank và Eximbank cùng ở mức 5,3%/năm. GPBank áp dụng 5,05%/năm, SeABank 4,75%/năm và KienlongBank 4,65%/năm; SCB niêm yết 0,6%/năm.
Đối với nhóm ngân hàng quốc doanh, biểu lãi suất tiền gửi dành cho khách hàng cá nhân tại Agribank, Vietcombank, BIDV và VietinBank cho thấy mức cao nhất hiện ở 5,5%/năm.
Trong đó, Agribank có lợi thế về lãi suất ở các kỳ hạn ngắn. Ngân hàng niêm yết 2,6%/năm cho kỳ hạn 1-2 tháng và 2,9%/năm cho kỳ hạn 3-5 tháng. Các kỳ hạn từ 6-11 tháng cùng được áp dụng mức 3,5%/năm.
Với kỳ hạn 12, 13, 15 và 18 tháng, Agribank niêm yết 5,4%/năm. Mức cao nhất 5,5%/năm được áp dụng cho kỳ hạn 24 tháng.
Tại Vietcombank, lãi suất tiền gửi tại quầy kỳ hạn 1-2 tháng ở mức 2,1%/năm, kỳ hạn 3 tháng là 2,4%/năm. Các kỳ hạn 6 và 9 tháng cùng được áp dụng mức 3%/năm.
Đối với kỳ hạn dài hơn, Vietcombank niêm yết 5,4%/năm cho kỳ hạn 12 tháng và 5,5%/năm cho kỳ hạn 24 tháng. Riêng các kỳ hạn 36, 48 và 60 tháng cùng áp dụng mức 4,8%/năm.
BIDV áp dụng lãi suất 2,1%/năm cho tiền gửi kỳ hạn 1-2 tháng và 2,4%/năm cho kỳ hạn 3-5 tháng. Các kỳ hạn 6 và 9 tháng cùng có lãi suất 3%/năm.
Ở nhóm kỳ hạn dài, BIDV niêm yết 5,4%/năm cho các kỳ hạn 12, 13, 15 và 18 tháng. Mức cao nhất 5,5%/năm được áp dụng cho kỳ hạn 24 và 36 tháng.
Tại VietinBank, tiền gửi từ 1 tháng đến dưới 3 tháng có lãi suất 2,1%/năm; kỳ hạn từ 3 tháng đến dưới 6 tháng áp dụng 2,4%/năm. Các khoản tiền gửi từ 6 tháng đến dưới 12 tháng được hưởng mức 3%/năm.
Đối với kỳ hạn từ 12 tháng đến dưới 24 tháng, VietinBank niêm yết lãi suất 5,4%/năm. Tiền gửi từ 24 tháng trở lên được hưởng mức cao nhất 5,5%/năm.
Bên cạnh biểu lãi suất niêm yết dành cho khách hàng thông thường, một số ngân hàng vẫn áp dụng mức lãi suất đặc biệt lên tới 10%/năm. Tuy nhiên, để được hưởng các mức này, khách hàng phải đáp ứng điều kiện về số tiền gửi rất lớn, thường lên tới hàng trăm hoặc hàng nghìn tỷ đồng.
PVcomBank hiện áp dụng lãi suất 10%/năm đối với tiền gửi kỳ hạn 12-13 tháng, lĩnh lãi cuối kỳ. Điều kiện là khách hàng phải gửi tiền tại quầy với số tiền tối thiểu 2.000 tỷ đồng.
MSB áp dụng lãi suất 9%/năm cho các khoản tiền gửi kỳ hạn 12 hoặc 13 tháng. Sản phẩm dành cho sổ tiết kiệm mở mới hoặc được mở từ ngày 1/1/2018 và tự động gia hạn, với số dư tối thiểu 500 tỷ đồng.
SCB niêm yết lãi suất 8,7%/năm đối với sản phẩm “Tiền gửi thông thường 13 tháng”. Theo bảng lãi suất được cung cấp, đây là mức cao nhất trên thị trường đối với kỳ hạn 13 tháng trong điều kiện gửi tiền thông thường.
Tại Nam A Bank, khách hàng gửi từ 500 tỷ đồng trở lên ở kỳ hạn 24 tháng được hưởng lãi suất 8,5%/năm. Với kỳ hạn 36 tháng, mức lãi suất là 8,3%/năm. Các mức này áp dụng cho hình thức lĩnh lãi cuối kỳ và cần được Tổng Giám đốc phê duyệt.
Việc giảm lãi suất huy động được đặt ra trong bối cảnh cần hài hòa lợi ích của người gửi tiền, doanh nghiệp vay vốn và các ngân hàng. Nếu mặt bằng lãi suất duy trì ở mức cao, chi phí vốn của doanh nghiệp sẽ tiếp tục chịu sức ép, đồng thời nguy cơ gia tăng nợ xấu cũng cần được lưu ý.
Tuy nhiên, khoảng cách giữa quy mô huy động và cho vay vẫn lớn, trong khi nhu cầu tín dụng bước vào mùa cao điểm cuối năm, khiến các ngân hàng tiếp tục đối mặt với áp lực cân đối nguồn vốn.
Ông Nguyễn Thanh Tùng, Chủ tịch Hội đồng quản trị Vietcombank, cho biết khó khăn lớn nhất hiện nay là giảm lãi suất đầu vào nhưng vẫn phải bảo đảm lợi ích của người gửi tiền.
Nếu điều chỉnh không hợp lý, chính sách có thể tác động đến hành vi gửi tiền của khách hàng. Vì vậy, ông kiến nghị Ngân hàng Nhà nước và các ngân hàng thương mại phối hợp chặt chẽ để xác định mức lãi suất đầu vào phù hợp.
Theo Công ty Chứng khoán Rồng Việt (VDSC), lãi suất huy động có thể giảm nhanh trong ngắn hạn và ổn định đến cuối năm, song khó giảm sâu trong năm 2027 do chênh lệch giữa huy động vốn và tín dụng vẫn lớn.
Tính đến ngày 14/10/2026, tăng trưởng huy động vốn đạt 11,22%, bám sát mức tăng trưởng tín dụng 11,44%. Nhờ đó, chênh lệch quy mô huy động và tín dụng thu hẹp từ mức đỉnh khoảng 2,8 triệu tỷ đồng hồi giữa năm xuống còn 2,35 triệu tỷ đồng.
Dù vậy, khoảng cách này vẫn tương đương mức đầu năm 2026 và cao gấp đôi so với đầu năm 2025, tiếp tục tạo áp lực lên thanh khoản của hệ thống ngân hàng.