Chỉ vài năm, mua trước trả sau (Buy Now Pay Later - BNPL) đã từ một hình thức thanh toán mới trở thành một mảnh ghép đáng chú ý trong thị trường tín dụng tiêu dùng Việt Nam.
Phía sau một thao tác trả sau chỉ mất vài giây trên ví điện tử, sàn thương mại điện tử hay ứng dụng gọi xe là cả một chuỗi liên kết giữa ngân hàng, công ty tài chính, fintech và nhà bán lẻ.
Khác với khoản vay tiêu dùng truyền thống, mua trước trả sau đưa tín dụng đến ngay thời điểm người dùng phát sinh nhu cầu mua sắm. Thay vì phải tìm đến ngân hàng hoặc công ty tài chính để làm hồ sơ, khách hàng có thể được cấp một hạn mức ngay trên nền tảng mà họ đang sử dụng.
Chính sự tiện lợi này khiến mua trước trả sau trở thành điểm giao nhau giữa tài chính và công nghệ, đồng thời mở ra cuộc cạnh tranh mới về dữ liệu, nguồn vốn và hệ sinh thái khách hàng.
CUỘC CHƠI MỚI CỦA CÁC NGÂN HÀNG
Một trong những điểm đáng chú ý của thị trường mua trước trả sau tại Việt Nam là mô hình hợp tác giữa các nền tảng công nghệ với ngân hàng và công ty tài chính.
Fintech có lợi thế về ứng dụng, dữ liệu và khả năng tiếp cận hàng triệu người dùng, nhưng theo khuôn khổ pháp lý hiện hành, không phải doanh nghiệp công nghệ nào cũng có thể tự đứng ra cấp tín dụng như một tổ chức tín dụng.
Vì vậy, mô hình phổ biến là fintech đảm nhiệm phần công nghệ, trải nghiệm khách hàng và phân phối sản phẩm, trong khi ngân hàng hoặc công ty tài chính đứng phía sau thẩm định, cấp hạn mức và cung cấp nguồn vốn. Với cách này, tín dụng được đưa thẳng vào hệ sinh thái tiêu dùng thay vì buộc khách hàng phải chuyển sang một kênh tài chính riêng biệt.
MoMo là một ví dụ điển hình. Dịch vụ trả sau trên nền tảng này có sự tham gia của TPBank, MBV và VCBNeo với vai trò các đối tác cung cấp tín dụng. Người dùng đủ điều kiện có thể được cấp hạn mức lên tới 20 triệu đồng để thanh toán tại hàng trăm nghìn điểm chấp nhận trong hệ sinh thái.
Ở phía trước, khách hàng tương tác với MoMo; nhưng phía sau giao dịch là quá trình thẩm định tín dụng của ngân hàng. Theo mô hình được mô tả, MoMo sử dụng thuật toán AI để phân tích lịch sử giao dịch và xây dựng điểm tin cậy, từ đó hỗ trợ xác định nhóm khách hàng đủ điều kiện.
Nếu thanh toán đúng hạn, sản phẩm có thể áp dụng lãi suất 0%, đồng thời cho phép chuyển đổi dư nợ sang hình thức trả góp nhiều kỳ khi khách hàng có nhu cầu.
Với cấu trúc này, ngân hàng có thêm một kênh phân phối tín dụng và tiếp cận khách hàng mà không phải tự xây dựng toàn bộ hệ sinh thái công nghệ. Ngược lại, fintech có thể khai thác lợi thế về dữ liệu và lượng người dùng để đưa sản phẩm tài chính vào đúng thời điểm khách hàng phát sinh nhu cầu.
ZaloPay cũng lựa chọn mô hình tương tự khi hợp tác với CIMB Việt Nam và Lotte Finance Vietnam để triển khai sản phẩm Tài khoản Trả sau. Hạn mức có thể lên tới 8 triệu đồng tùy đơn vị cung cấp, cùng cơ chế miễn lãi lên tới 37 ngày trong một số trường hợp.
Đáng chú ý, việc các định chế tài chính tham gia vào những nền tảng có lượng người dùng lớn giúp họ tiếp cận sâu hơn với hành vi tiêu dùng mà không phải phụ thuộc hoàn toàn vào mạng lưới chi nhánh vật lý.
Không dừng lại ở các ví điện tử thuần túy, cuộc đua còn có sự tham gia tích cực của các công ty tài chính tiêu dùng lâu đời nhằm hiện đại hóa kênh phân phối tín dụng.
Home Credit là một trong những doanh nghiệp sớm phát triển Home PayLater, tập trung vào các khoản vay tiêu dùng giá trị thấp. Doanh nghiệp này cũng hợp tác với BE Group để cung cấp hình thức mua trước, trả sau ngay trên ứng dụng BE, áp dụng cho nhiều dịch vụ như beFood, vé máy bay, vé tàu hỏa, vé xe khách và bảo hiểm.
Tương tự, Viettel Money tận dụng hạ tầng viễn thông sâu rộng để hợp tác cùng FE Credit triển khai tính năng trả sau PayNow, phủ sóng dòng tiền tín dụng tới cả những khu vực ngoại thành và nông thôn.
BE Group và Cake by VPBank cũng bắt tay ra mắt bePayLater, cho phép người dùng ứng dụng BE sử dụng dịch vụ trả sau cho các nhu cầu như gọi xe, đặt đồ ăn và mua vé.
Mới đây, Tập đoàn Thế Giới Di Động và Cake by VPBank cũng tham gia cuộc đua với MWG PayLater. Đây là bước đi đáng chú ý bởi BNPL khi được tích hợp trực tiếp vào hệ thống bán lẻ có quy mô lớn sẽ rút ngắn đáng kể khoảng cách giữa tín dụng và giao dịch mua hàng.
Điểm chung của những mô hình này là khách hàng gần như không cảm nhận rõ ranh giới giữa mua sắm và vay tiêu dùng. Tín dụng xuất hiện ngay tại điểm phát sinh nhu cầu, còn quá trình lựa chọn sản phẩm, xác thực, cấp hạn mức và thanh toán được thực hiện trên cùng một nền tảng.
Đó chính là lợi thế lớn nhất của BNPL và cũng là lý do các ngân hàng, công ty tài chính ngày càng muốn đứng phía sau những nền tảng công nghệ có lượng người dùng lớn.
SÀN THƯƠNG MẠI ĐIỆN TỬ NHẬP CUỘC
Nếu ví điện tử giúp đưa mua trước trả sau đến gần hơn với các giao dịch hàng ngày, các sàn thương mại điện tử lại sở hữu một lợi thế đặc biệt: họ kiểm soát trực tiếp điểm bán và dữ liệu mua sắm.
SPayLater là trường hợp tiêu biểu. Dịch vụ này hiện có hai ngân hàng đối tác cung cấp tín dụng là TPBank và VPBank. Khi người dùng kích hoạt SPayLater, hồ sơ được chuyển tới ngân hàng đối tác phù hợp để thẩm định và cấp hạn mức.
Tùy từng nhóm khách hàng và thời điểm, hạn mức được cấp có thể khác nhau; người dùng sau khi được phê duyệt có thể lựa chọn các kỳ thanh toán 1, 2, 3, 6 hoặc 12 tháng để mua sắm trên Shopee.
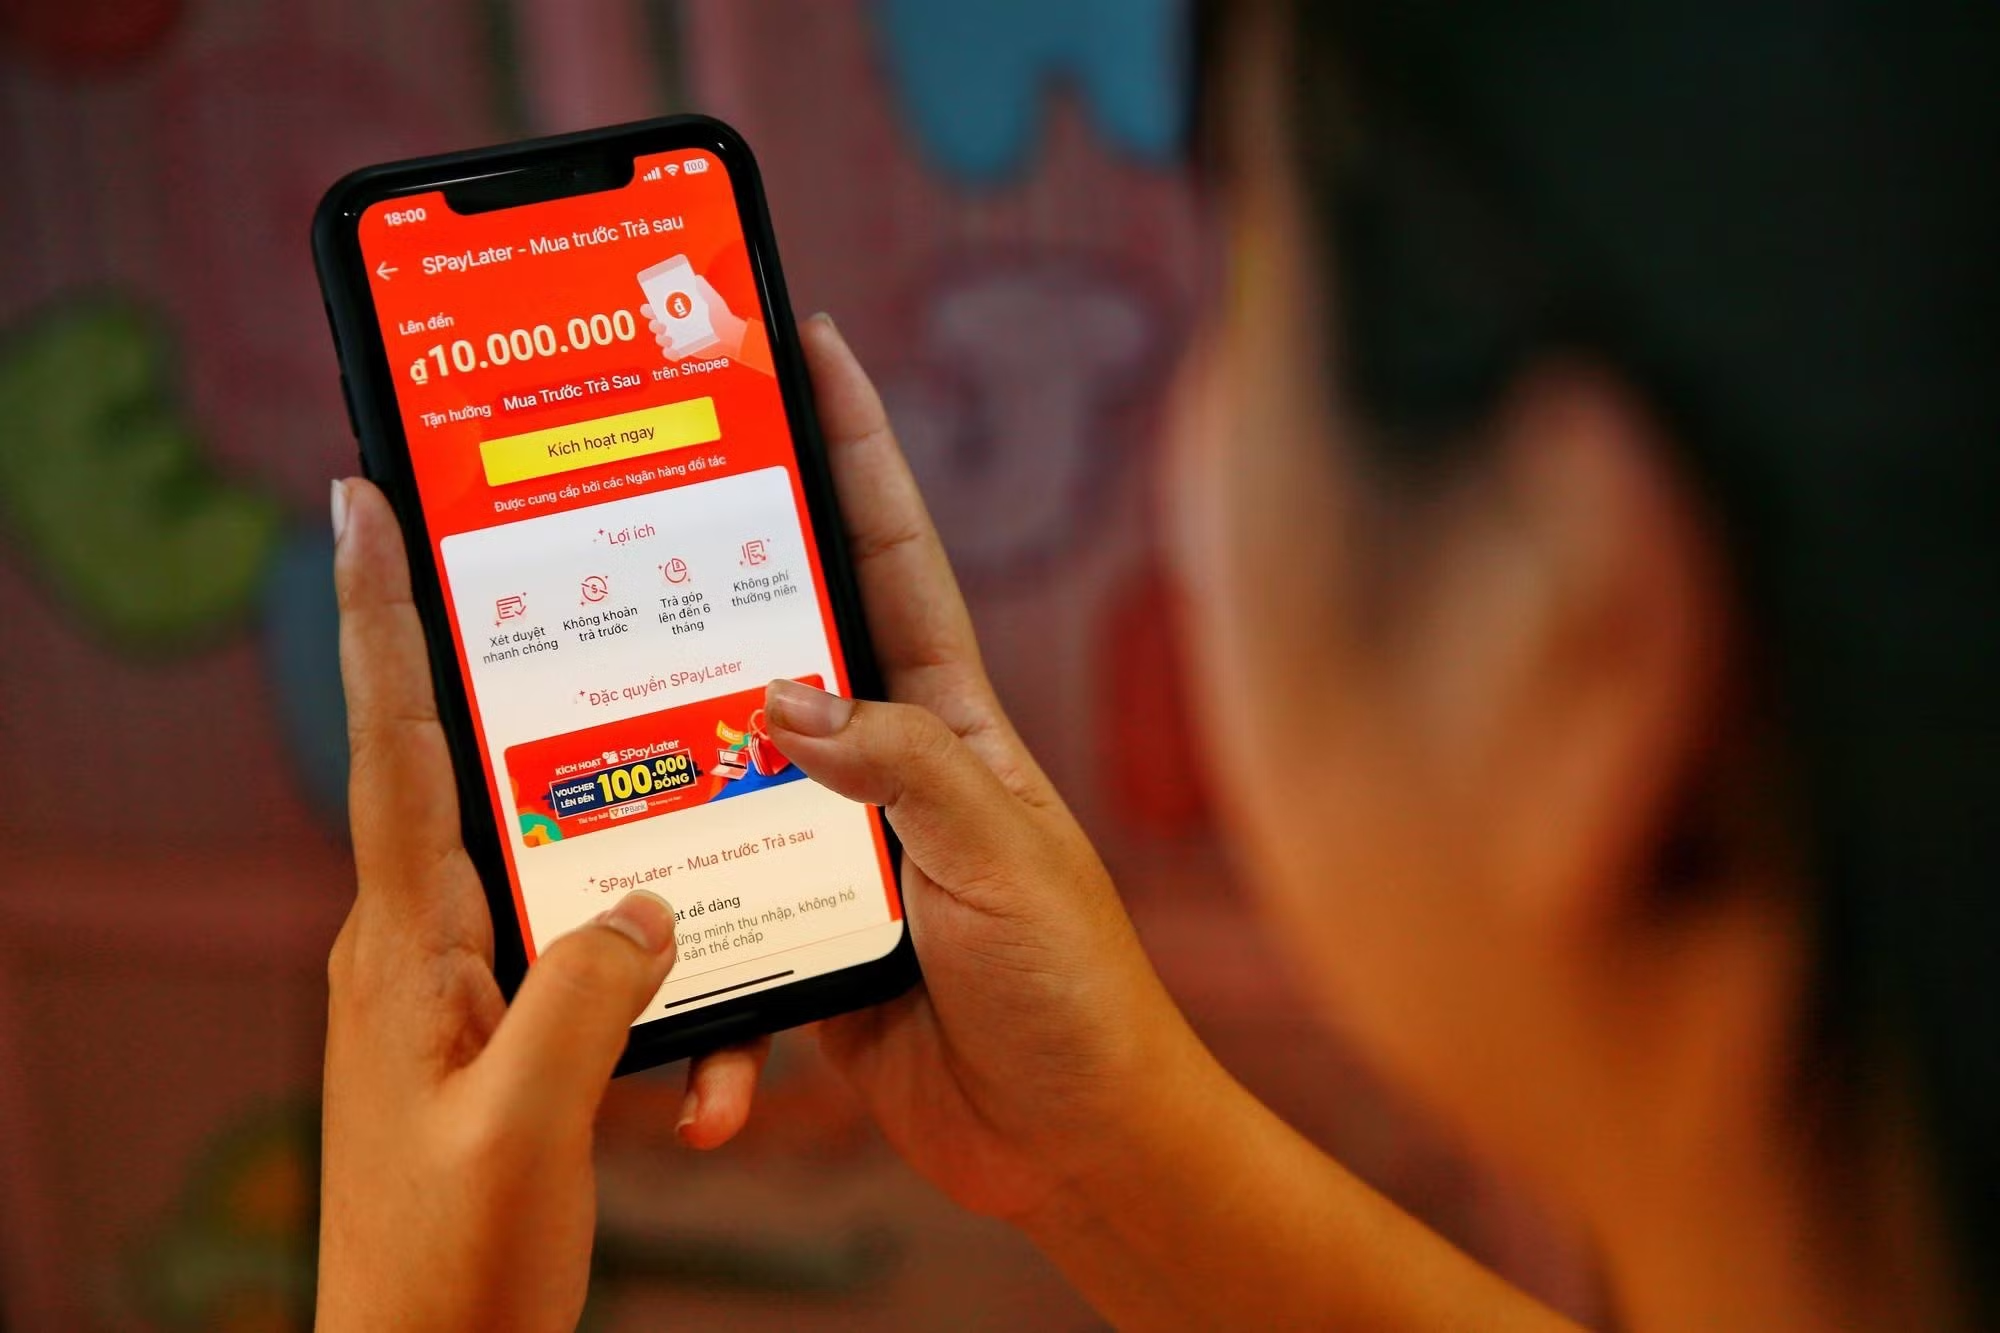
Điểm đáng chú ý nằm ở cách phân chia vai trò. Shopee sở hữu nền tảng, người dùng và dữ liệu giao dịch, còn ngân hàng đảm nhiệm phần tín dụng. Vì vậy, hạn mức, biểu phí, điều khoản và quy trình xử lý nợ quá hạn phụ thuộc vào đơn vị cấp tín dụng chứ không đơn thuần do nền tảng thương mại điện tử quyết định.
Lazada cũng tham gia thị trường với LazPayLater thông qua hợp tác với các tổ chức tài chính, trong đó có FE Credit. Với các nền tảng thương mại điện tử, BNPL không chỉ là một sản phẩm tài chính mà còn có thể trở thành công cụ hỗ trợ trực tiếp cho hoạt động bán hàng.
Khi người mua không phải thanh toán toàn bộ giá trị đơn hàng ngay lập tức, rào cản về dòng tiền tại thời điểm thanh toán được hạ xuống. Về phía nhà bán hàng, điều này có thể hỗ trợ tỷ lệ chuyển đổi đơn hàng và giá trị giỏ hàng; còn nền tảng có thêm một công cụ để giữ người dùng trong hệ sinh thái.
Bên cạnh, những cái bắt tay giữa ngân hàng, fintech và nhà bán lẻ vẫn còn một nhóm các startup mua trước trả sau đang muốn tự xây dựng vị thế:
Fundiin là một trong những cái tên tiêu biểu cho mô hình mua trước trả sau chuyên biệt tại Việt Nam. Doanh nghiệp này phát triển giải pháp công nghệ nhúng, kết nối trực tiếp với hệ thống thanh toán trực tuyến và điểm bán của các nhà bán lẻ.
Thay vì xây dựng một ứng dụng tiêu dùng quy mô lớn, Fundiin tập trung kết nối với các thương hiệu trong nhiều lĩnh vực như thời trang, mỹ phẩm, giáo dục, điện máy và giải trí.
Danh sách đối tác được doanh nghiệp công bố gồm LOTTE Cinema, Galaxy Play, Vua Nệm, Paula’s Choice, Thế Giới Skinfood, TheFaceShop, Sulwhasoo, Reebok, Vans, Unilever và Chợ Tốt.
Mô hình kinh doanh của Fundiin cũng cho thấy một hướng đi khác của mua trước trả sau. Doanh nghiệp tập trung thu phí từ nhà bán hàng thay vì chỉ dựa vào người tiêu dùng, đổi lại cung cấp công cụ chia nhỏ thanh toán nhằm hỗ trợ nhà bán hàng tăng tỷ lệ chuyển đổi và giá trị đơn hàng.
Kredivo lại đi theo con đường khác. Fintech đến từ Indonesia gia nhập thị trường Việt Nam khoảng giữa năm 2021 và hợp tác với VietCredit để phát triển hoạt động. Trong cấu trúc này, Kredivo đảm nhiệm nền tảng công nghệ và tiếp cận người dùng, còn VietCredit đóng vai trò đối tác chiến lược và nhà tài trợ tài chính cho khách hàng.
Sản phẩm của Kredivo có hạn mức tín dụng lên tới 25 triệu đồng, cho phép người dùng lựa chọn thời gian thanh toán 30 ngày, 3 tháng, 6 tháng hoặc 12 tháng. Hai bên cũng phối hợp phát triển thêm sản phẩm cho vay tiêu dùng trên ứng dụng Kredivo.
Dù vậy, đường vào thị trường mua trước trả sau không hoàn toàn bằng phẳng đối với các startup. Không có sẵn nguồn khách hàng khổng lồ như các ví điện tử hay sàn thương mại điện tử, các doanh nghiệp chuyên BNPL phải đầu tư mạnh cho công nghệ, tiếp thị và xây dựng mạng lưới điểm chấp nhận.
Áp lực vốn vì thế trở thành một trong những rào cản lớn nhất. Thực tế thị trường cho thấy khoảng 10 startup mua trước trả sau đã rút khỏi Việt Nam trong vài năm qua, trong đó có Atome vào năm 2023.
Những startup còn lại đang tìm cách hợp tác với các đối tác bán lẻ hoặc tích hợp với các nền tảng lớn để mở rộng quy mô, nhưng họ vẫn cần vượt qua bài toán cân bằng giữa tăng trưởng và lợi nhuận trong một thị trường cạnh tranh khốc liệt.
Ở phía người dùng, mua trước trả sau cũng đi kèm những rủi ro không thể bỏ qua như phí phạt trả chậm, lãi suất nếu phát sinh, điều khoản hợp đồng chưa rõ ràng và yêu cầu cao hơn về bảo mật dữ liệu, an toàn giao dịch.
Mô hình này còn phụ thuộc lớn vào sức khỏe của ngành bán lẻ, bởi khi nhu cầu mua sắm suy yếu, dư địa tăng trưởng của mua trước trả sau cũng bị thu hẹp.
Vì vậy, phía sau sự tiện lợi của một khoản mua trước, trả sau vẫn là bài toán về vốn, khả năng kiểm soát rủi ro và mức độ minh bạch mà các bên tham gia phải giải quyết để thị trường có thể phát triển bền vững.