Sau 9 tháng đầu năm 2026, nợ xấu tiếp tục là một trong những vấn đề đáng lo ngại của hệ thống ngân hàng. Số dư nợ xấu tăng tại phần lớn nhà băng, trong khi áp lực trích lập dự phòng và thu hồi các khoản vay quá hạn ngày càng lớn.
NGÂN HÀNG NÀO “ÔM” NHIỀU NỢ XẤU NHẤT?
Báo cáo tài chính quý 3/2026 của 28 ngân hàng cho thấy tổng số dư nợ xấu, gồm nợ nhóm 3 đến nhóm 5, đạt hơn 340.816 tỷ đồng vào cuối tháng 9, tăng 26,9% so với cuối năm 2025, tương đương tăng thêm hơn 72.235 tỷ đồng.
Có tới 24/28 ngân hàng ghi nhận số dư nợ xấu tăng, trong đó 20 nhà băng có mức tăng hai chữ số. Chỉ 4 ngân hàng ghi nhận diễn biến ngược lại, gồm Eximbank, Nam A Bank, VietBank và NCB.
Xét về quy mô, Sacombank đứng đầu danh sách với số dư nợ xấu đạt 51.367 tỷ đồng, tăng 28% so với cuối năm trước. BIDV xếp thứ hai với 47.486 tỷ đồng, tăng 35,8%.
Một nhà băng tư nhân số má đứng ở vị trí thứ ba, ghi nhận 37.795 tỷ đồng nợ xấu, tăng 20,1%. Tiếp đến là VietinBank với 25.781 tỷ đồng, tăng 17,6% so với cuối năm 2025.
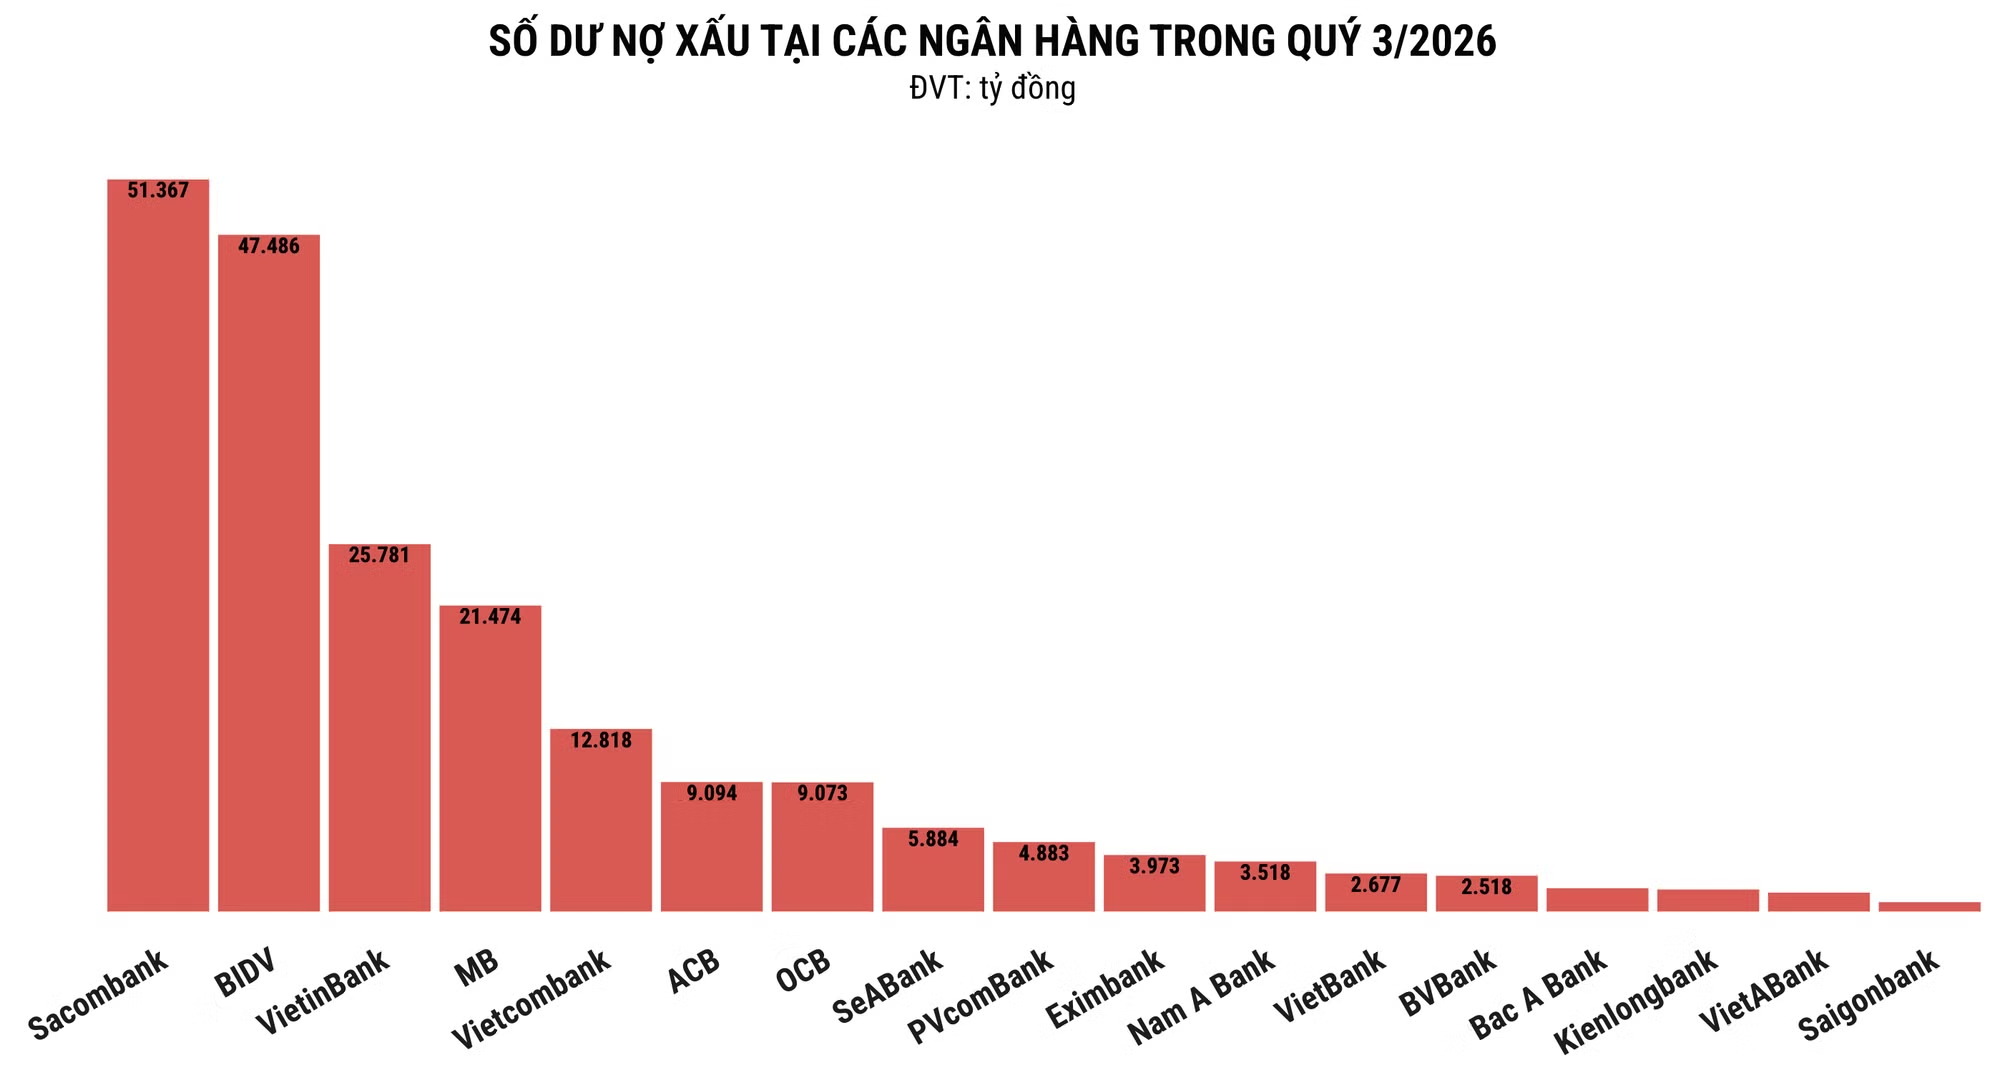
HDBank đứng thứ năm với số dư nợ xấu đạt 24.642 tỷ đồng, tăng tới 85% so với đầu năm, tương đương tăng thêm hơn 11.322 tỷ đồng. MB xếp vị trí thứ sáu với 21.474 tỷ đồng nợ xấu, tăng 53,1% so với cuối năm trước.
VIB, Vietcombank có số dư nợ xấu 13.167 tỷ đồng, 12.818 tỷ đồng. Trong nhóm này, SHB ghi nhận mức tăng thấp nhất, chỉ 2,1%. Vietcombank có số dư nợ xấu 32,6%...
Trong toàn bộ nhóm khảo sát, ABBank là nhà băng có tốc độ gia tăng nợ xấu mạnh nhất, với mức tăng 91,6%, từ 997 tỷ đồng lên 1.910 tỷ đồng. Tiếp đến là HDBank tăng 85%, TPBank tăng 78,5% và PGBank tăng 78,4%.
Ở chiều ngược lại, Eximbank ghi nhận số dư nợ xấu giảm mạnh nhất, ở mức 24,7%, xuống còn 3.973 tỷ đồng. Nam A Bank giảm 17,4%, Vietbank giảm 12,8% và NCB giảm 12,7%.
TỶ LỆ NỢ XẤU TIẾP TỤC GIA TĂNG
Không chỉ tăng về quy mô, tỷ lệ nợ xấu trên tổng dư nợ cho vay khách hàng tại phần lớn ngân hàng cũng đi lên. Tính chung 28 nhà băng, tỷ lệ nợ xấu tăng từ 1,88% cuối năm 2025 lên 2,12% vào cuối tháng 9/2026, tương đương tăng 0,24 điểm phần trăm.
Vietcombank tiếp tục là ngân hàng có tỷ lệ nợ xấu thấp nhất trong nhóm khảo sát, ở mức 0,71%, tăng so với 0,58% cuối năm 2025. Đây cũng là ngân hàng duy nhất duy trì tỷ lệ nợ xấu dưới ngưỡng 1%.
Đứng thứ hai là ACB với tỷ lệ nợ xấu 1,19%, tăng 0,22 điểm phần trăm so với cuối năm trước. Bac A Bank xếp ngay sau với tỷ lệ tương đương 1,19%, tăng nhẹ từ mức 1,15% cuối năm 2025.
VietinBank đứng thứ tư với tỷ lệ nợ xấu 1,2%, tăng 0,10 điểm phần trăm. Techcombank xếp thứ năm với 1,27%, tăng so với mức 1,07% cuối năm trước.
Các vị trí tiếp theo thuộc về VietABank và ABBank, với tỷ lệ nợ xấu lần lượt đạt 1,38% và 1,42%. Trong đó, ABBank ghi nhận mức tăng đáng kể từ 0,88% cuối năm 2025 lên 1,42% vào cuối quý 3/2026.
Nam A Bank đứng thứ tám với tỷ lệ nợ xấu 1,61%, giảm đáng kể so với mức 2,16% cuối năm trước, tương đương giảm 0,55 điểm phần trăm. Hai vị trí còn lại trong Top 10 thuộc về MB và BIDV, với tỷ lệ nợ xấu lần lượt đạt 1,67% và 1,85%. So với cuối năm 2025, tỷ lệ nợ xấu của hai ngân hàng này tăng tương ứng 0,37 và 0,38 điểm phần trăm.
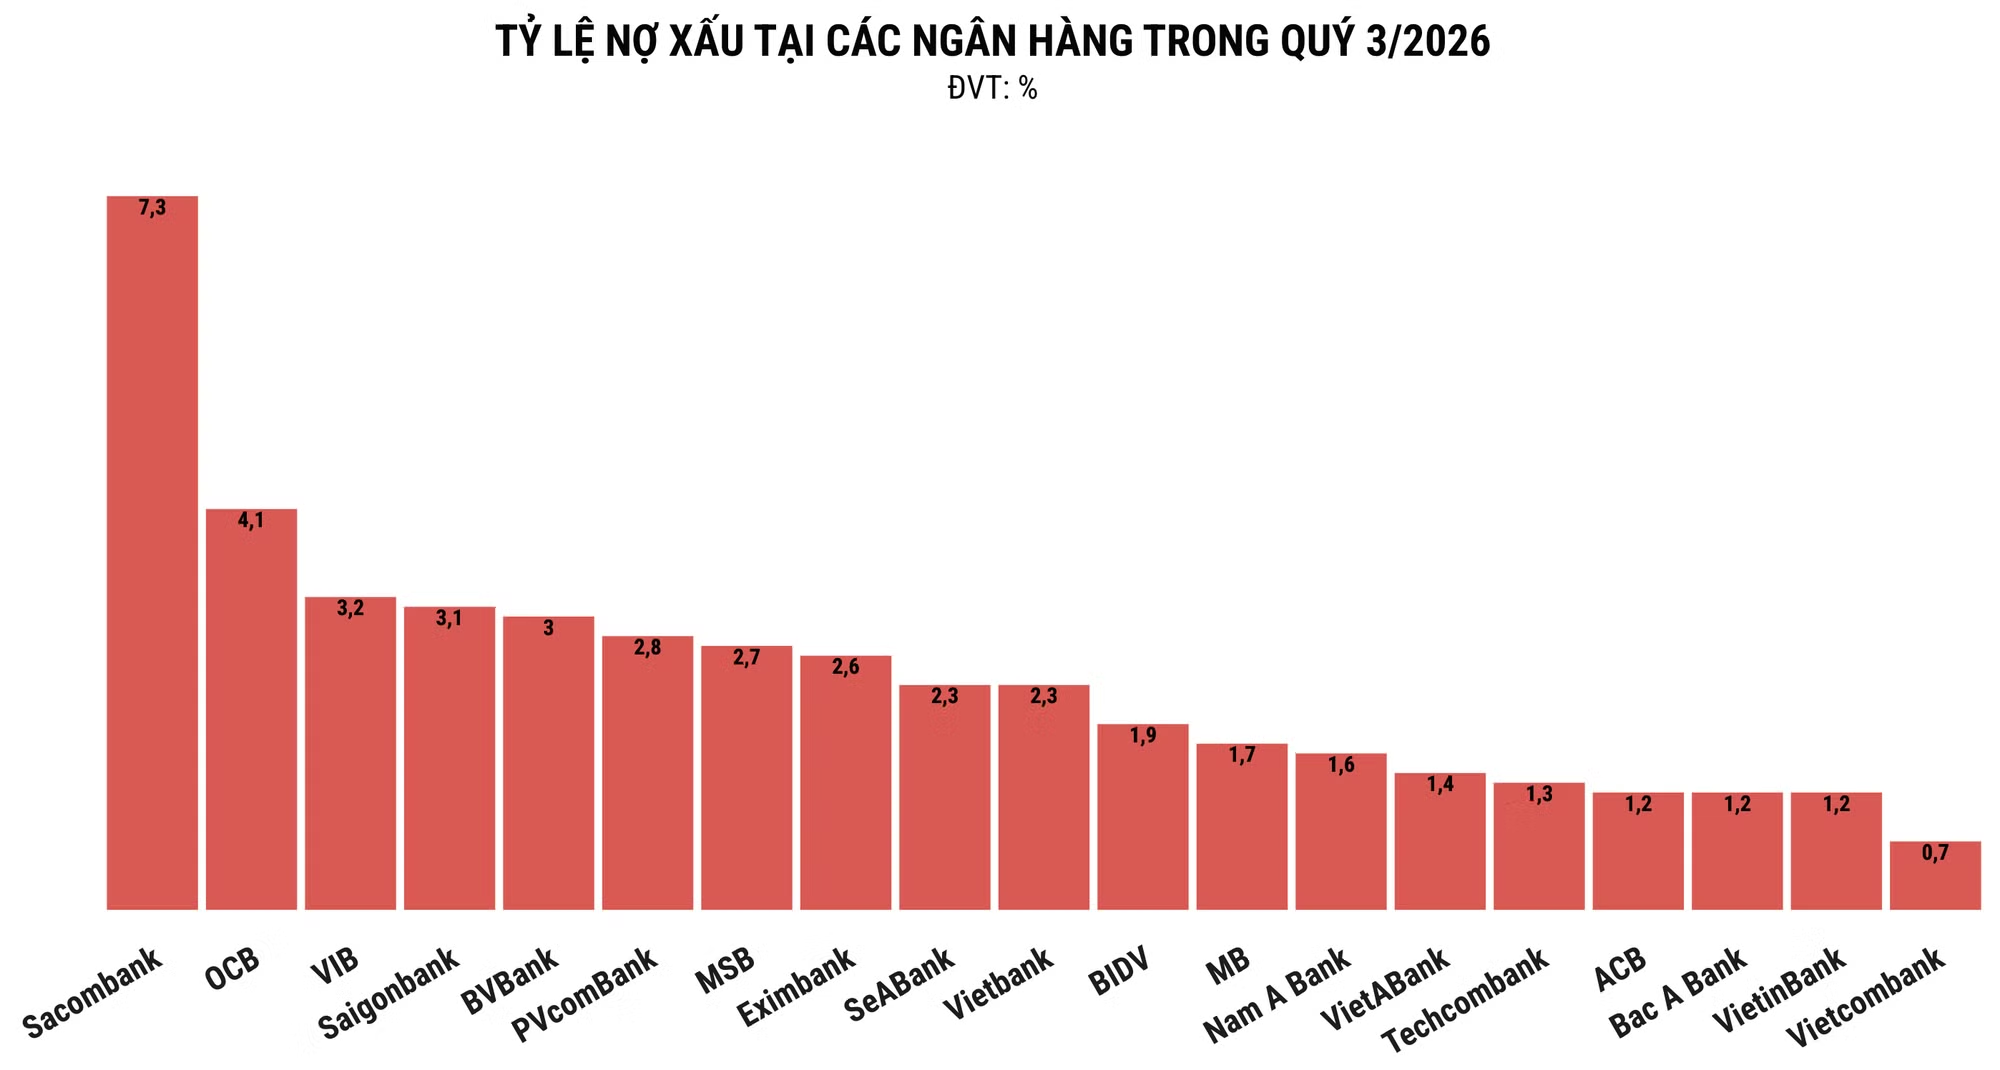
Như vậy, trong Top 10 ngân hàng có tỷ lệ nợ xấu thấp nhất vào cuối quý 3/2026, duy nhất Nam A Bank ghi nhận sự cải thiện so với cuối năm trước, những ngân hàng còn lại đều có tỷ lệ nợ xấu tăng.
Trên toàn bộ 28 ngân hàng được thống kê, có 8 nhà băng ghi nhận tỷ lệ nợ xấu giảm so với cuối năm 2025. Đáng chú ý, NCB có mức cải thiện mạnh nhất, từ 8,63% xuống còn 4,87%, tương đương giảm 3,75 điểm phần trăm.
CUỐI NĂM NỖI LO CÀNG LỚN
Diễn biến trong quý 3/2026 cho thấy áp lực chất lượng tài sản chưa hạ nhiệt, dù hoạt động kinh doanh ngân hàng tiếp tục tăng trưởng.
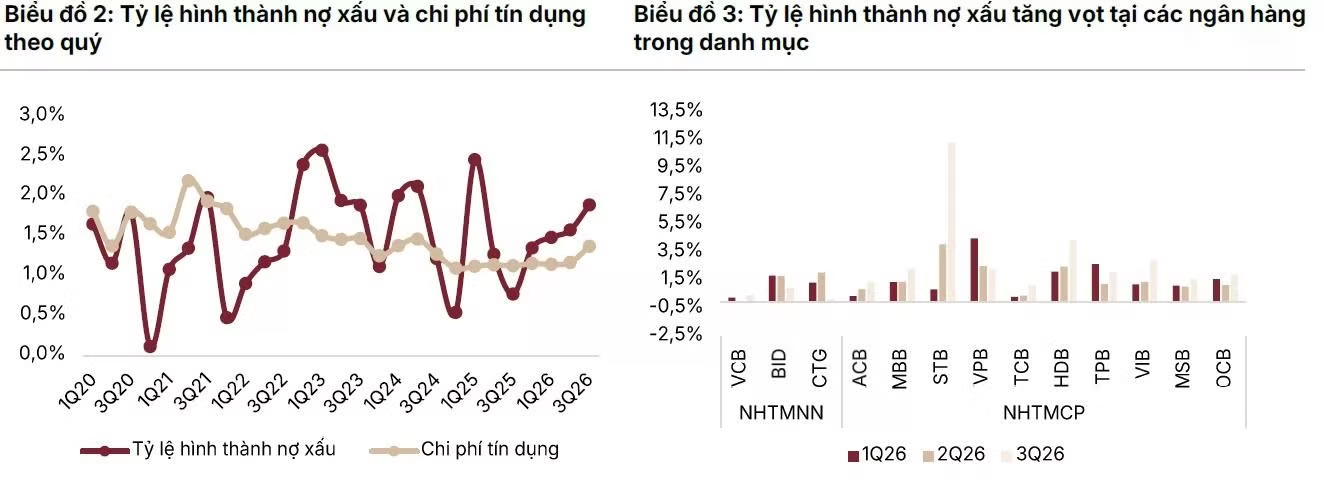
Theo báo cáo cập nhật ngành ngân hàng của SSI Research, tại 13 ngân hàng niêm yết trong danh mục theo dõi, tỷ lệ nợ xấu tăng từ 1,97% cuối quý 2 lên 2,09% cuối quý 3. Xu hướng suy giảm chất lượng tài sản thể hiện rõ hơn tại nhóm ngân hàng thương mại cổ phần tư nhân.
Không chỉ nợ xấu hiện hữu, các chỉ báo về chất lượng tín dụng cũng đặt ra yêu cầu theo dõi chặt chẽ. Tỷ lệ hình thành nợ xấu tăng lên 1,89%, trong khi tỷ lệ nợ nhóm 2 ở mức 1,63%.
Dù chưa được xếp vào nhóm nợ xấu, nợ nhóm 2 vẫn là chỉ báo đáng chú ý bởi nguy cơ chuyển nhóm có thể gia tăng nếu dòng tiền và năng lực trả nợ của khách hàng tiếp tục suy yếu.
Áp lực nợ xấu buộc các ngân hàng phải tăng chi phí dự phòng. Tuy nhiên, mức trích lập chưa đủ để duy trì tỷ lệ bao phủ như quý trước. Theo SSI Research, tỷ lệ bao phủ nợ xấu của nhóm ngân hàng được theo dõi giảm từ 83% xuống 77%, cho thấy bộ đệm dự phòng đang chịu sức ép khi nợ xấu gia tăng.
Khả năng chống đỡ rủi ro cũng có sự khác biệt giữa các nhóm ngân hàng. Tại nhóm ngân hàng thương mại có vốn Nhà nước, tỷ lệ nợ xấu tương đối ổn định ở mức 1,32%, trong khi tỷ lệ bao phủ đạt 152%.
Ngược lại, tỷ lệ bao phủ của nhóm ngân hàng tư nhân chỉ ở mức 55%. Khoảng cách này cho thấy yêu cầu củng cố dự phòng tại mỗi nhà băng cần được đặt trong tương quan với chất lượng danh mục tín dụng và khả năng thu hồi nợ.
Theo SSI Research, lãi suất cho vay duy trì ở mức cao là một trong những yếu tố gây áp lực lên khả năng trả nợ của khách hàng. Đáng chú ý là những khoản vay mua nhà đã hết thời gian ưu đãi, chuyển sang lãi suất thả nổi phổ biến trong khoảng 12–15%/năm. Khi nghĩa vụ trả lãi tăng trong khi thu nhập chưa cải thiện tương ứng, người vay có thể gặp khó khăn hơn trong việc cân đối dòng tiền.
Cùng lúc, thanh khoản thị trường bất động sản chưa thực sự thuận lợi khiến quá trình xử lý tài sản bảo đảm kéo dài. Một khoản vay có tài sản bảo đảm vẫn có thể mất nhiều thời gian thu hồi nếu tài sản khó bán, còn vướng mắc pháp lý hoặc chưa tìm được người mua phù hợp. Trong thời gian đó, ngân hàng tiếp tục chịu chi phí huy động vốn, chi phí xử lý nợ và áp lực trích lập dự phòng.
Theo các chuyên gia, nợ xấu tăng trong khi tỷ lệ bao phủ suy giảm đang đặt các ngân hàng trước yêu cầu củng cố dự phòng và đẩy nhanh thu hồi nợ. Việc xử lý hiệu quả những khoản vốn bị mắc kẹt cũng là điều kiện để nâng cao khả năng cung ứng tín dụng, tạo dư địa giảm lãi suất cho nền kinh tế.
Trong bối cảnh mặt bằng lãi suất huy động duy trì ở mức cao, biên lãi ròng (NIM) của các ngân hàng cũng chịu sức ép thu hẹp. Điều này đặt ra bài toán cân đối giữa mục tiêu lợi nhuận và yêu cầu kiểm soát rủi ro tín dụng.
Nợ xấu gia tăng không chỉ tác động đến lợi nhuận ngân hàng mà còn ảnh hưởng đến khả năng luân chuyển vốn trong nền kinh tế.
Theo ông Trần Trung Dũng, Chủ tịch Hội đồng thành viên Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), vốn bị mắc kẹt trong nợ xấu không tạo ra nguồn thu lãi như kỳ vọng, trong khi ngân hàng vẫn phải trả chi phí huy động và chi thêm cho việc thu hồi nợ.
Điều này làm giảm hiệu quả sử dụng vốn, chậm vòng quay tín dụng và thu hẹp dư địa giảm lãi suất cho vay. Vì vậy, nâng cao hiệu quả xử lý nợ cũng góp phần giảm sức ép chi phí, tạo điều kiện để ngân hàng tiếp tục hỗ trợ khách hàng.
TS. Cấn Văn Lực, Chuyên gia kinh tế trưởng BIDV, cảnh báo rủi ro nợ xấu có thể tiếp tục gia tăng khi doanh nghiệp chịu tác động từ bất ổn địa chính trị thế giới, chi phí đầu vào tăng và những biến động của môi trường kinh doanh.
Các yếu tố này vừa ảnh hưởng đến khả năng trả nợ, vừa có thể tác động đến giá trị tài sản bảo đảm, đòi hỏi việc nhận diện và xử lý rủi ro phải được thực hiện từ sớm.
Trước rủi ro nợ xấu gia tăng, Ngân hàng Nhà nước tại Văn bản số 9608/NHNN-CSTT ngày 18/10/2026 một mặt yêu cầu các tổ chức tín dụng hạ lãi suất, mặt khác nhấn mạnh yêu cầu tuyệt đối không hạ chuẩn điều kiện cấp tín dụng, không đánh đổi chất lượng để tăng quy mô tín dụng.
Ngân hàng Nhà nước cũng đang thúc đẩy các ngân hàng đa dạng hóa biện pháp xử lý nợ, trong đó có xử lý thông qua thị trường mua bán nợ. Cùng với xử lý nợ xấu cũ, ngăn ngừa nợ xấu mới tiếp tục là nhiệm vụ thường xuyên.
Theo yêu cầu của Ngân hàng Nhà nước, các tổ chức tín dụng cần theo dõi sát diễn biến các nhóm nợ, nhất là nợ nhóm 2 và nợ xấu; quản lý chặt các khoản nợ tiềm ẩn rủi ro, nợ ngoại bảng và nợ đã được cơ cấu lại thời hạn trả nợ. Việc đánh giá khả năng phục hồi của khách hàng phải được cập nhật thường xuyên để có biện pháp kiểm soát và thu hồi nợ phù hợp.