Trong tháng 11/2026, các ngân hàng thương mại tiếp tục triển khai nhiều chương trình cho vay mua nhà với mức lãi suất và thời gian ưu đãi khác nhau.
Mức lãi suất công bố ban đầu có sự chênh lệch đáng kể, từ dưới 4%/năm tại một số chương trình đến khoảng 10%/năm ở những gói vay khác. Sau thời gian ưu đãi, lãi suất thường được điều chỉnh theo cơ chế thả nổi và phụ thuộc vào lãi suất tham chiếu, biên độ cũng như điều kiện hợp đồng.
Tại Vietcombank, ngân hàng triển khai sản phẩm cho vay Nhà Mới An Cư dành cho khách hàng cá nhân mua nhà tại các dự án bất động sản đã được cấp Giấy chứng nhận.
Lãi suất được cố định ở mức 9%/năm trong 12 tháng đầu, thời hạn vay tối đa 35 năm. Chương trình áp dụng đến hết ngày 31/3/2027 hoặc đến khi hết quy mô chương trình.
Agribank hiện áp dụng lãi suất cho vay thông thường đối với các khoản vay trung và dài hạn từ 7,8%/năm, tùy thời hạn vay và hồ sơ khách hàng.
Đối với chương trình cho vay mua nhà dành cho khách hàng cá nhân dưới 35 tuổi, lãi suất trong 5 năm đầu kể từ ngày giải ngân đầu tiên là 6,5%/năm. Trong 10 năm tiếp theo, mức lãi suất áp dụng là 7,5%/năm. Chương trình được triển khai từ ngày 1/7/2026 đến hết ngày 31/12/2026.
Riêng với chương trình cho vay nhà ở xã hội, Agribank áp dụng lãi suất 6,5%/năm đối với người mua nhà và 7%/năm đối với chủ đầu tư dự án.
Tại BIDV, gói tín dụng “Ngôi nhà đầu tiên” áp dụng các mức lãi suất khác nhau theo thời gian cố định ban đầu. Cụ thể, lãi suất từ 9%/năm nếu cố định trong 12 tháng đầu, với thời gian vay tối thiểu 36 tháng; từ 9,5%/năm nếu cố định trong 18 tháng đầu, thời gian vay tối thiểu 60 tháng; và từ 10%/năm nếu cố định trong 24 tháng đầu, thời gian vay tối thiểu 60 tháng.
Ngân hàng cho vay tối đa 100% nhu cầu vốn, thời hạn vay tối đa 30 năm. Một số nhóm khách hàng như khách hàng mới, khách hàng ưu tiên, người nhận lương qua tài khoản BIDV hoặc đăng ký vay qua ứng dụng BIDV Home có thể được xem xét giảm thêm 0,2%/năm theo điều kiện chương trình.
Sau thời gian cố định, lãi suất được điều chỉnh theo cơ chế thả nổi. Theo thông tin được cung cấp, mức lãi suất sau ưu đãi ước tính dao động khoảng 10,5-12,5%/năm, tùy thời điểm và điều kiện khoản vay.
VietinBank áp dụng các mức lãi suất cho vay mua nhà từ 5,8%/năm đến 7,3%/năm, tương ứng với các phương án cố định lãi suất trong 12, 24 và 36 tháng đầu.
Cụ thể, mức từ 5,8%/năm áp dụng khi cố định 12 tháng đầu với khoản vay có thời hạn từ 24 tháng; mức từ 6,5%/năm áp dụng khi cố định 24 tháng đầu với khoản vay từ 36 tháng; mức từ 7,3%/năm áp dụng khi cố định 36 tháng đầu với khoản vay từ 48 tháng. Các mức lãi suất này được áp dụng đến hết ngày 31/12/2026.
Về điều kiện khoản vay, VietinBank tài trợ tối đa 80% giá trị tài sản bảo đảm, thời hạn vay tối đa 35 năm. Khách hàng nhận lương qua tài khoản tại ngân hàng hoặc thuộc nhóm khách hàng ưu tiên có thể được xem xét giảm thêm 0,2-0,5%/năm so với mức lãi suất nêu trên.
Sau thời gian cố định, lãi suất chuyển sang thả nổi theo lãi suất tiền gửi tiết kiệm VND bình quân kỳ hạn 12 tháng của nhóm ngân hàng quốc doanh cộng biên độ khoảng 3,5-4,5%/năm. Mức lãi suất sau ưu đãi được ước tính khoảng 9,5-11,5%/năm, tùy thời điểm.
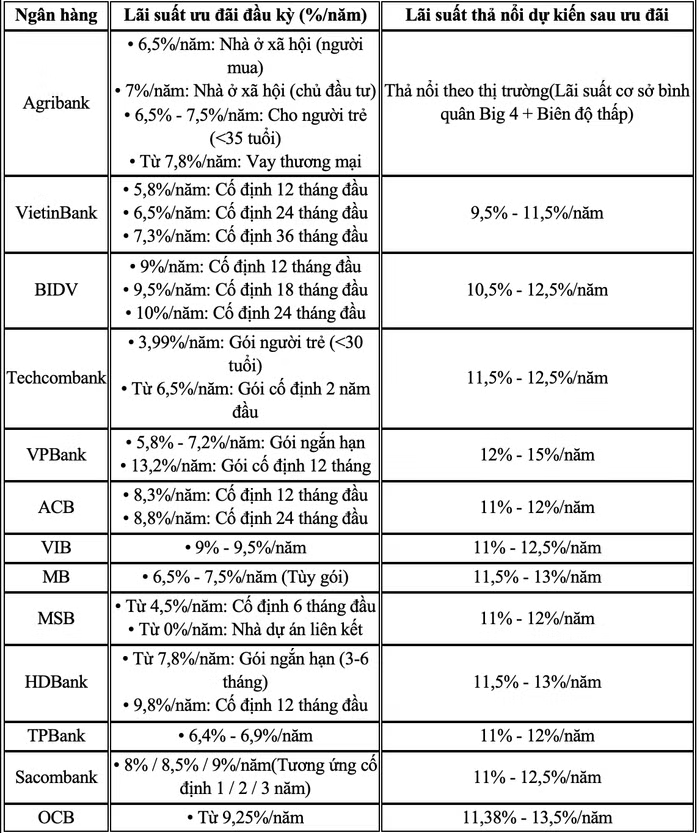
Tại Techcombank, lãi suất cho vay mua nhà được giới thiệu trong khoảng 3,99-6,5%/năm ở giai đoạn đầu, tùy sản phẩm và điều kiện áp dụng. Một số chương trình dành cho khách hàng trẻ dưới 30 tuổi có mức lãi suất từ 3,99%/năm, đi kèm thời gian ân hạn nợ gốc tối đa 10 năm. Các gói vay khác có mức lãi suất từ 6,5%/năm trong 2 năm đầu.
Thời hạn vay được giới thiệu trong khoảng 35-45 năm. Theo thông tin tham khảo, lãi suất sau thời gian ưu đãi có thể dao động khoảng 11,5-12,5%/năm.
VPBank áp dụng các gói vay mua nhà với mức lãi suất được cung cấp trong khoảng 5,8-7,2%/năm đối với một số phương án ưu đãi ngắn hạn. Ngoài ra, ngân hàng có phương án cố định lãi suất 13,2%/năm trong 12 tháng đầu. Do đó, mức lãi suất cụ thể cần được đối chiếu theo từng chương trình và thời điểm giải ngân.
Thời hạn vay tại ngân hàng này dao động từ 25-35 năm, hạn mức cho vay tối đa được giới thiệu ở mức 80% giá trị tài sản. Sau thời gian ưu đãi, lãi suất thả nổi được ước tính trong khoảng 12-15%/năm.
Tại ACB, lãi suất cho vay mua nhà được giới thiệu từ 8,3%/năm khi cố định trong 12 tháng đầu và từ 8,8%/năm khi cố định trong 24 tháng đầu. Mức lãi suất bình quân giải ngân mới được cung cấp ở khoảng 9,28%/năm. Sau thời gian ưu đãi, lãi suất thả nổi ước tính khoảng 11-12%/năm, tùy điều kiện khoản vay.
VIB áp dụng lãi suất cho vay mua nhà trong khoảng 9-9,5%/năm ở giai đoạn đầu. Hạn mức tài trợ được giới thiệu ở mức tối đa 90-100% nhu cầu vốn, tùy chương trình và điều kiện bảo đảm. Ngân hàng cũng có phương án cố định lãi suất trong 5 năm và chương trình hỗ trợ chuyển khoản vay từ ngân hàng khác, với mức giảm lãi suất được công bố lên tới 3% theo điều kiện áp dụng.
Sau thời gian ưu đãi, lãi suất thả nổi tại VIB được ước tính trong khoảng 11-12,5%/năm.
MB áp dụng lãi suất cho vay mua nhà từ 6,5-7,5%/năm, tùy gói tín dụng. Thời hạn vay tối đa được giới thiệu trong khoảng 35-40 năm. Sau giai đoạn ưu đãi, lãi suất có thể điều chỉnh lên khoảng 11,5-13%/năm.
MSB triển khai các chương trình cho vay mua bất động sản với lãi suất từ 4,5%/năm trong 6 tháng đầu. Đối với khoản vay xây sửa nhà, mức lãi suất được cung cấp là 6%/năm trong 6 tháng đầu. Một số khoản vay mua nhà tại dự án có liên kết với ngân hàng có thể được áp dụng chính sách hỗ trợ lãi suất từ chủ đầu tư, trong đó mức lãi suất khách hàng phải trả trong thời gian hỗ trợ có thể từ 0%.
Thời hạn vay tối đa được giới thiệu là 40 năm, thời gian ân hạn nợ gốc tối đa 60 tháng. Sau thời gian ưu đãi, lãi suất thả nổi được ước tính khoảng 11-12%/năm.
HDBank áp dụng lãi suất cho vay mua bất động sản khoảng 7,8%/năm đối với một số chương trình ưu đãi ngắn hạn từ 3-6 tháng. Với phương án cố định trong 12 tháng, lãi suất được cung cấp ở mức 9,8%/năm.
Thời hạn vay tối đa tại ngân hàng này được giới thiệu lên tới 50 năm. Sau thời gian ưu đãi, lãi suất thả nổi ước tính trong khoảng 11,5-13%/năm, tùy điều kiện khoản vay.
TPBank triển khai các gói cho vay mua nhà đất và căn hộ dự án với lãi suất ban đầu từ 6,4-6,9%/năm. Một số nhóm khách hàng đáp ứng điều kiện về dòng tiền có thể được xem xét giảm biên độ lãi suất tối đa 1,2% so với biên độ hiện hành.
Hạn mức cho vay tối đa được giới thiệu ở mức 90% nhu cầu vốn, thời hạn vay tối đa 30 năm. Sau thời gian ưu đãi, lãi suất thả nổi ước tính khoảng 11-12%/năm.
Sacombank triển khai sản phẩm cho vay mua bất động sản “Prime Home” với các mức lãi suất cố định 8%, 8,5% và 9%/năm, tương ứng với những phương án cố định lãi suất từ 1-3 năm đầu. Hạn mức vay được giới thiệu tối đa 85% giá trị bất động sản, thời gian miễn trả nợ gốc tối đa 5 năm.
Sau giai đoạn cố định, lãi suất được điều chỉnh theo lãi suất cơ sở trung và dài hạn dành cho mục đích bất động sản cộng với biên độ theo hợp đồng. Mức lãi suất sau ưu đãi được ước tính trong khoảng 11-12,5%/năm.
OCB hiện cung cấp khoản vay mua nhà với lãi suất ưu đãi ban đầu từ 9,25%/năm. Khách hàng thuộc phân khúc ưu tiên và đáp ứng điều kiện về tổng tài sản bình quân có thể được xem xét giảm thêm lãi suất theo chính sách của ngân hàng. Sau thời gian ưu đãi, lãi suất cho vay cá nhân được ước tính trong khoảng 11,38-13,5%/năm.
Mặt bằng lãi suất công bố ban đầu giữa các ngân hàng có sự chênh lệch đáng kể, song đây chưa phải là cơ sở đầy đủ để đánh giá chi phí vay trong toàn bộ thời hạn khoản vay. Thời gian cố định lãi suất, cách xác định lãi suất sau ưu đãi, biên độ điều chỉnh và các điều kiện đi kèm đều ảnh hưởng trực tiếp đến số tiền người vay phải thanh toán.
Đặc biệt, một số mức lãi suất thấp chỉ áp dụng trong thời gian ngắn hoặc dành cho nhóm khách hàng đáp ứng điều kiện cụ thể. Khi kết thúc giai đoạn ưu đãi, lãi suất có thể chuyển sang thả nổi và tăng lên đáng kể so với mức ban đầu.
Vì vậy, khi cân nhắc vay mua nhà, người vay cần xem xét tổng chi phí vốn trong cả thời hạn vay, thay vì chỉ so sánh lãi suất ưu đãi được công bố. Các yếu tố như tỷ lệ cho vay trên giá trị tài sản, thời gian ân hạn nợ gốc, phương thức trả nợ, phí liên quan và khả năng chịu đựng biến động lãi suất cũng cần được tính đến.