Bức tranh kinh doanh quý 3/2026 của ngành thép xuất hiện những điểm sáng khi một số doanh nghiệp ghi nhận lợi nhuận tăng mạnh so với cùng kỳ, thậm chí đảo chiều từ lỗ sang lãi.
Đáng chú ý, mức cải thiện lợi nhuận tại một số đơn vị không đến từ tăng trưởng doanh thu đơn thuần, mà còn gắn với việc kiểm soát giá vốn và nâng cao biên lợi nhuận gộp.
DOANH NGHIỆP THOÁT LỖ
Công ty Cổ phần Gang thép Thái Nguyên (TISCO, mã chứng khoán: TIS) ghi nhận doanh thu thuần quý 3 đạt hơn 3.842 tỷ đồng, tăng hơn 39% so với cùng kỳ năm trước. Giá vốn hàng bán tăng chậm hơn doanh thu, giúp lợi nhuận gộp đạt hơn 125 tỷ đồng, tăng gần 85%. Biên lợi nhuận gộp theo đó tăng từ 2,45% lên 3,26%.
Ở chiều chi phí, doanh thu tài chính đạt 4,8 tỷ đồng, gần như đi ngang. Chi phí tài chính tăng gần 25% lên 34 tỷ đồng, trong đó chi phí lãi vay chiếm gần 33 tỷ đồng. Chi phí bán hàng tăng gần 45% lên 23 tỷ đồng, còn chi phí quản lý doanh nghiệp tăng hơn 35% lên 68 tỷ đồng.
Sau khi khấu trừ các khoản chi phí, TISCO báo lãi sau thuế hơn 4 tỷ đồng, đảo chiều so với khoản lỗ 12 tỷ đồng cùng kỳ năm trước. Trong đó, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt gần 4 tỷ đồng.
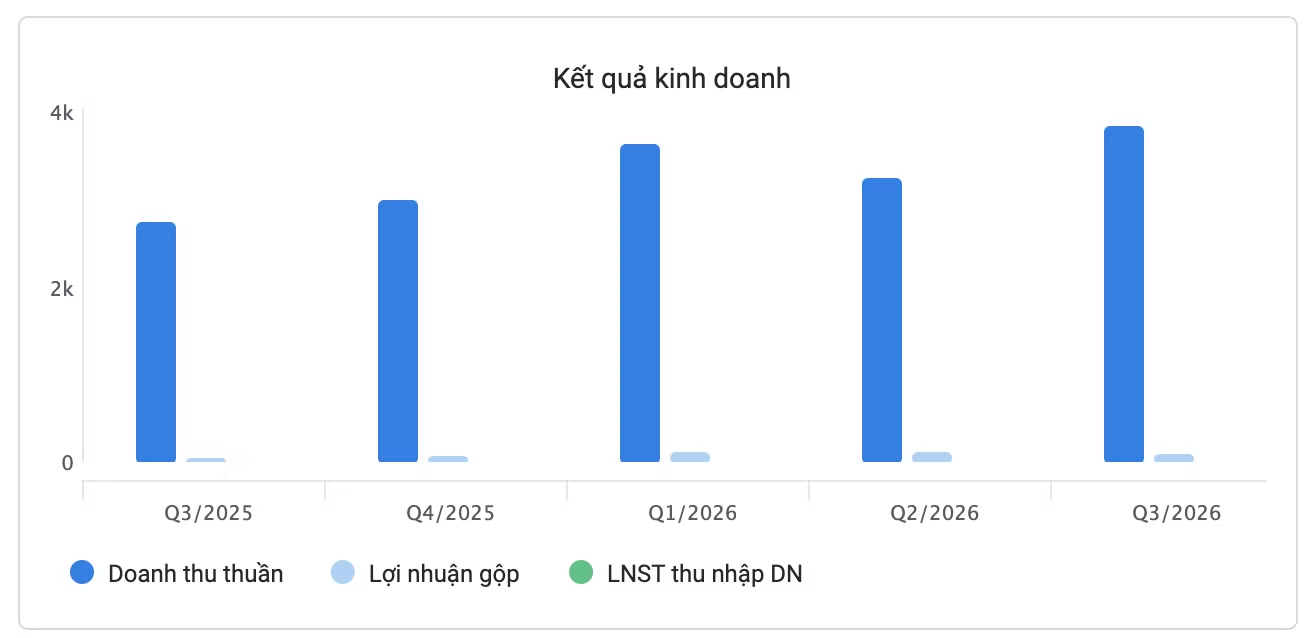
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của TISCO đạt hơn 10.744 tỷ đồng, tăng 19,5% so với cùng kỳ. Lợi nhuận sau thuế đạt gần 28 tỷ đồng, trong khi cùng kỳ năm 2025 doanh nghiệp lỗ gần 7 tỷ đồng. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt hơn 27 tỷ đồng, đảo chiều so với mức lỗ hơn 7 tỷ đồng của cùng kỳ.
Một doanh nghiệp khác cũng ghi nhận kết quả tích cực là Công ty Cổ phần Thép Thủ Đức – VNSTEEL (mã chứng khoán: TDS). Trong quý 3, doanh thu thuần của công ty đạt gần 670 tỷ đồng, tăng nhẹ 1% so với cùng kỳ. Tuy nhiên, giá vốn hàng bán giảm hơn 1% xuống gần 648 tỷ đồng, đưa lợi nhuận gộp lên gần 22 tỷ đồng, tăng 65%.
Biên lợi nhuận gộp của TDS cải thiện từ khoảng 2% lên 3,3%. Dù doanh thu tài chính giảm 60% xuống còn 528 triệu đồng, chi phí tài chính tăng mạnh từ gần 66 triệu đồng lên 3 tỷ đồng, chủ yếu do chi phí lãi vay vượt 2 tỷ đồng. Chi phí bán hàng tăng 35% lên 8 tỷ đồng, trong khi chi phí quản lý doanh nghiệp giảm 19% xuống gần 8,4 tỷ đồng.
Nhờ lợi nhuận gộp tăng, lợi nhuận thuần từ hoạt động kinh doanh của TDS đạt hơn 3,5 tỷ đồng, đảo chiều so với khoản lỗ 1,6 tỷ đồng cùng kỳ năm trước. Dù lợi nhuận khác giảm từ 3,6 tỷ đồng xuống gần 84 triệu đồng, doanh nghiệp vẫn ghi nhận lợi nhuận trước thuế 4 tỷ đồng, tăng 83%; lợi nhuận sau thuế đạt gần 3 tỷ đồng, tăng 75%.
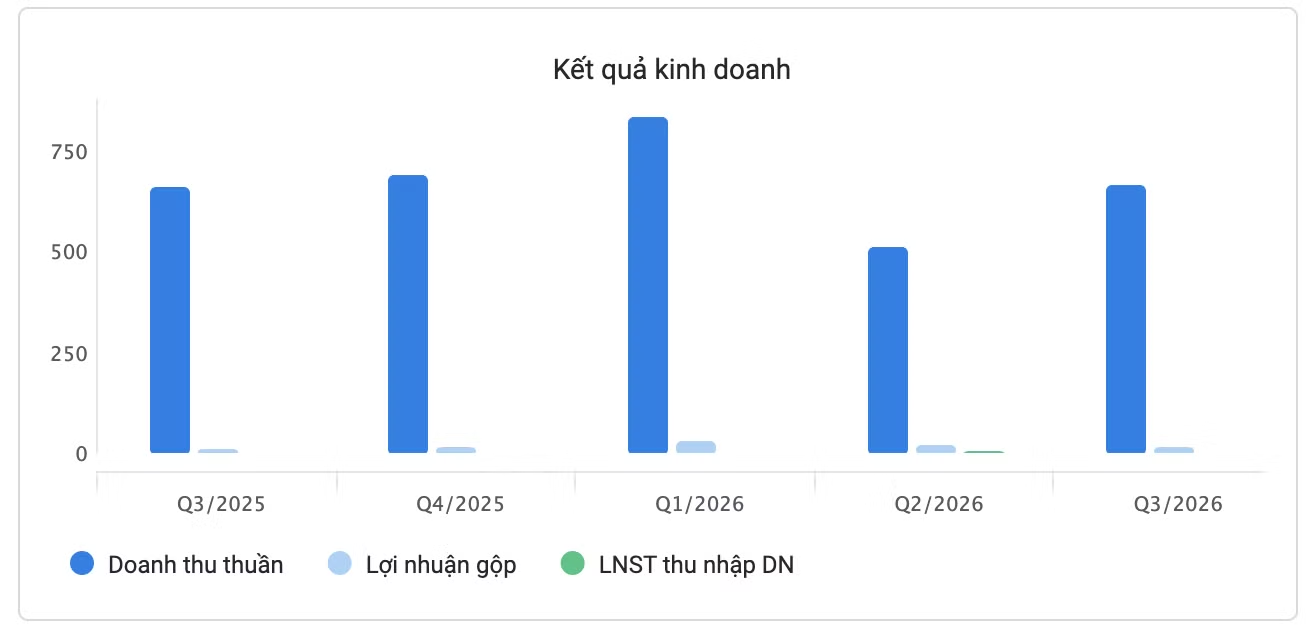
Tính chung 9 tháng đầu năm, doanh thu thuần của TDS đạt gần 2.020 tỷ đồng, tăng 25%. Lợi nhuận sau thuế đạt gần 15 tỷ đồng, gấp hơn 2,3 lần mức 6 tỷ đồng cùng kỳ năm 2025.
Trong khi đó, Công ty Cổ phần Thép Tấm lá Thống Nhất (mã chứng khoán: TNS) ghi nhận diễn biến đáng chú ý hơn ở hiệu quả sinh lời. Doanh thu thuần quý 3 đạt gần 125 tỷ đồng, giảm hơn 31% so với mức 182,2 tỷ đồng cùng kỳ năm trước. Trái lại, giá vốn hàng bán giảm mạnh từ 177 tỷ đồng xuống còn 107 tỷ đồng, giúp lợi nhuận gộp tăng gần 280% lên hơn 18 tỷ đồng.
Biên lợi nhuận gộp của TNS theo đó tăng từ khoảng 2,7% lên gần 15%. Lợi nhuận trước thuế đạt hơn 12 tỷ đồng, tăng hơn 820% so với cùng kỳ; lợi nhuận sau thuế đạt gần 10 tỷ đồng, tăng hơn 870%, tương đương gần gấp 10 lần cùng kỳ năm trước.
Theo văn bản giải trình, TNS cho biết cơ cấu sản phẩm sản xuất trong quý 3 có sự thay đổi theo hướng tập trung vào những nhóm sản phẩm có biên lợi nhuận cao hơn.
Nhờ đó, dù doanh thu thuần giảm 31%, lợi nhuận gộp vẫn tăng mạnh do giá vốn giảm nhanh hơn doanh thu. Sản lượng sản xuất tăng 95% và sản lượng tiêu thụ tăng 96% so với cùng kỳ cũng góp phần nâng cao hiệu quả khai thác năng lực sản xuất.
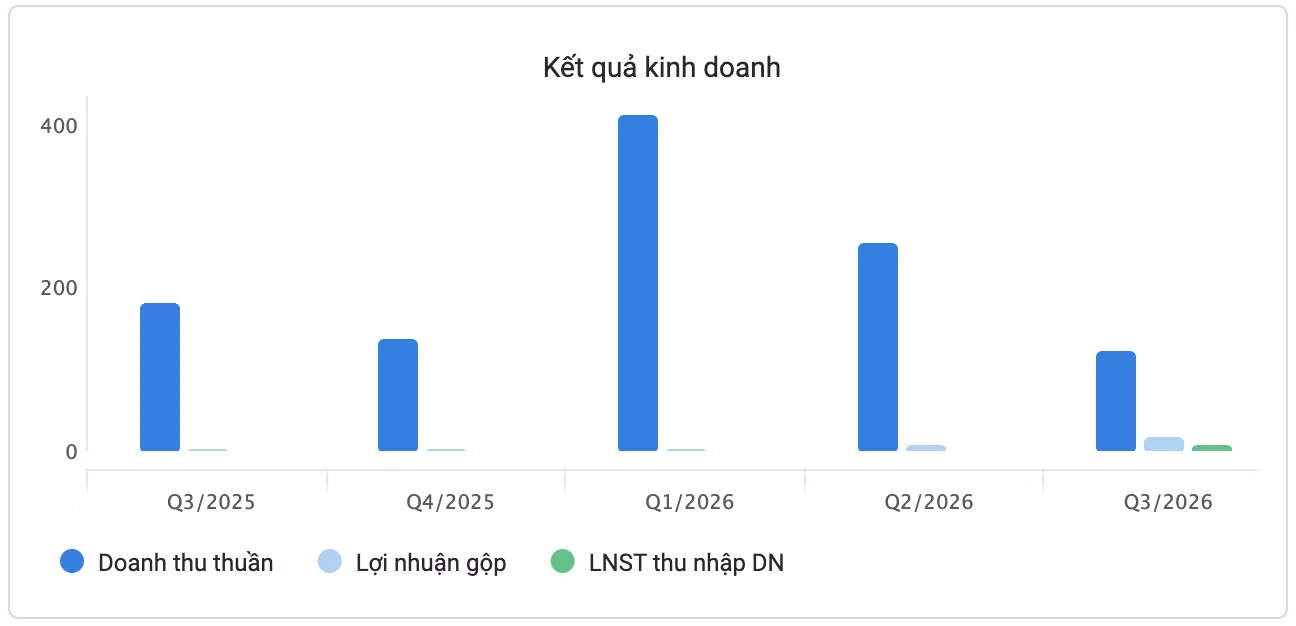
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của TNS đạt hơn 794 tỷ đồng, giảm khoảng 13,6% so với cùng kỳ. Lợi nhuận sau thuế đạt hơn 13 tỷ đồng, tăng khoảng 4% so với cùng kỳ năm 2025.
Tại Công ty Cổ phần Thép Nhà Bè (mã chứng khoán: TNB), doanh thu thuần quý 3 đạt gần 640 tỷ đồng, tăng 26,5% so với mức 505 tỷ đồng cùng kỳ năm trước. Lợi nhuận sau thuế đạt gần 2,4 tỷ đồng, cao hơn mức cùng kỳ được công bố trong báo cáo.
Trong 9 tháng đầu năm, doanh thu thuần của doanh nghiệp đạt hơn 1.820 tỷ đồng, tăng 42%; lợi nhuận sau thuế đạt hơn 10 tỷ đồng, so với mức 3 tỷ đồng cùng kỳ năm 2025.
TRIỂN VỌNG NGÀNH ĐƯỢC CỦNG CỐ
Trong khi một số doanh nghiệp đã công bố báo cáo tài chính quý 3, thị trường cũng hướng sự chú ý tới kết quả kinh doanh của Công ty Cổ phần Tập đoàn Hòa Phát (mã chứng khoán: HPG), doanh nghiệp đầu ngành chưa công bố báo cáo tài chính trong kỳ. Dù vậy, số liệu sản lượng bán hàng cho thấy hoạt động tiêu thụ của tập đoàn tiếp tục duy trì đà tăng.
Trong quý 3, Hòa Phát ghi nhận sản lượng bán hàng thép cuộn cán nóng (HRC) đạt hơn 2 triệu tấn, tăng 8% so với quý 2 và 64% so với cùng kỳ năm 2025. Thị trường xuất khẩu đóng góp 24,6% sản lượng, với HRC được cung cấp tới 26 quốc gia và vùng lãnh thổ.
Sản lượng thép xây dựng và thép cuộn chất lượng cao đạt hơn 1,3 triệu tấn, tăng 2% so với quý trước và 26% so với cùng kỳ. Sản lượng phôi thép đạt 383.000 tấn, tăng 42% so với quý 2. Ở nhóm sản phẩm thép hạ nguồn, tập đoàn cung cấp ra thị trường 228.000 tấn ống thép, 118.000 tấn tôn mạ và gần 64.500 tấn thép dự ứng lực.
Triển vọng tiêu thụ của toàn ngành cũng được kỳ vọng cải thiện. Theo báo cáo ngành thép của MBS Research, sản lượng tiêu thụ thép trong nước quý 3/2026 có thể đạt 7,68 triệu tấn, tăng 20% so với cùng kỳ. Trong đó, sản lượng thép xây dựng và HRC được dự báo lần lượt tăng 26% và 35%.
MBS Research cho rằng việc áp thuế chống bán phá giá đối với HRC khổ rộng có thể giúp thị phần HRC nội địa tăng lên trên 70%, so với khoảng 60% trong năm 2025. Cùng thời điểm, lượng thép nhập khẩu từ Trung Quốc được dự báo giảm hơn 10% so với cùng kỳ, tạo thêm dư địa cho các nhà sản xuất trong nước.
Về giá bán, MBS dự báo giá thép xây dựng trong quý 3 tăng khoảng 7% so với cùng kỳ, lên 560 USD/tấn; giá HRC tăng 6%, lên 550 USD/tấn. Ở chiều nguyên liệu, giá quặng sắt được dự báo duy trì quanh 96 USD/tấn, trong khi giá than có thể tăng 15% lên 265 USD/tấn. Theo đơn vị phân tích, mức tăng giá thép có khả năng bù đắp phần chi phí nguyên liệu tăng, qua đó hỗ trợ biên lợi nhuận gộp của doanh nghiệp.
Hai doanh nghiệp tôn mạ là Công ty Cổ phần Tập đoàn Hoa Sen (mã chứng khoán: HSG) và Công ty Cổ phần Thép Nam Kim (mã chứng khoán: NKG) được MBS dự báo tăng trưởng lợi nhuận trong quý 3.
Đối với Hoa Sen, doanh thu được dự báo tăng 9%, nhờ giá bán tăng 7% và sản lượng tăng 2%. Biên lợi nhuận gộp có thể tăng 2 điểm phần trăm lên 14%, trong khi chi phí tài chính dự kiến tăng 47%. MBS ước tính lợi nhuận ròng của HSG đạt khoảng 200 tỷ đồng, tăng 207% so với nền thấp cùng kỳ năm 2025.
Với Nam Kim, doanh thu quý 3 được dự báo tăng 10% nhờ sản lượng tăng 7% và giá bán tăng 3%. Biên lợi nhuận gộp có thể tăng 2,3 điểm phần trăm lên 7%, dù chi phí tài chính dự kiến tăng 22%. Lợi nhuận ròng của NKG được MBS ước tính đạt khoảng 65 tỷ đồng, tăng 30% so với cùng kỳ.