Trong khi đó, làn sóng thép giá rẻ từ các quốc gia dư thừa công suất, đặc biệt là Trung Quốc tiếp tục gây sức ép lên giá bán và thị phần. Không chỉ đối mặt nguy cơ mất đơn hàng, doanh nghiệp thép Việt Nam còn đứng trước rủi ro bị thu hẹp thị trường, gia tăng chi phí tuân thủ và phải đầu tư lớn để chuyển đổi xanh.
Cuộc cạnh tranh trên thị trường quốc tế vì thế không còn đơn thuần là cuộc đua về giá và sản lượng, mà đang trở thành phép thử về năng lực công nghệ, quản trị và sức chống chịu của toàn ngành.
CÁNH CỬA KHÔNG CÒN RỘNG MỞ
Trong nhiều năm, xuất khẩu là một trong những kênh tiêu thụ quan trọng của ngành thép Việt Nam. Việc mở rộng thị trường sang ASEAN, EU, Mỹ, Ấn Độ và nhiều nền kinh tế khác giúp doanh nghiệp tận dụng công suất sản xuất, đa dạng hóa đầu ra và giảm sự phụ thuộc vào nhu cầu trong nước. Tuy nhiên, bối cảnh thương mại quốc tế đang thay đổi nhanh chóng khiến chiến lược xuất khẩu dựa trên lợi thế giá thành và năng lực cung ứng lớn đứng trước những thách thức không hề nhỏ.
Một mặt, nhu cầu thép thế giới phục hồi chậm và phân hóa giữa các khu vực. Mặt khác, nhiều quốc gia đẩy mạnh bảo vệ ngành sản xuất trong nước, áp dụng các biện pháp hạn chế nhập khẩu, điều chỉnh hạn ngạch và tăng cường điều tra phòng vệ thương mại. Những thay đổi này khiến doanh nghiệp khó dự báo đơn hàng, giá bán và khả năng duy trì thị phần trong trung, dài hạn.
Theo số liệu của Hiệp hội Thép Việt Nam (VSA) được Cục Công nghiệp công bố, trong 7 tháng đầu năm 2026 xuất khẩu thép thành phẩm của Việt Nam đạt khoảng 6,69 triệu tấn, trị giá 4,54 tỷ USD, tăng lần lượt 4,2% về lượng và 7,4% về giá trị so với cùng kỳ năm trước. Đây là tín hiệu tích cực, song cơ cấu thị trường xuất khẩu vẫn cho thấy mức độ tập trung đáng kể. ASEAN chiếm 31,33% lượng xuất khẩu, EU chiếm 17,5%, Mỹ chiếm 13,64%, Brazil chiếm 8,14% và Ấn Độ chiếm 6,18%.
Việc một số thị trường lớn chiếm tỷ trọng đáng kể đồng nghĩa với việc hoạt động xuất khẩu thép Việt Nam dễ bị ảnh hưởng khi chính sách thương mại tại những khu vực này thay đổi. Đặc biệt, EU và Mỹ đều là những thị trường có hệ thống quy định phức tạp về xuất xứ, tiêu chuẩn kỹ thuật, môi trường và phòng vệ thương mại.
Đáng chú ý, thị trường EU đang bước vào giai đoạn điều chỉnh mạnh chính sách nhập khẩu thép. Theo thông tin từ Cục Công nghiệp, Quy định số 2026/1457 của EU ban hành ngày 29/6/2026 quy định tổng hạn ngạch thép Việt Nam có thể xuất khẩu vào thị trường này khoảng 1,6 triệu tấn/năm, thấp hơn đáng kể so với mức khoảng 2,4 triệu tấn được đưa ra trước đó. Đối với sáu nhóm sản phẩm được phân bổ hạn ngạch theo quy tắc xuất xứ ưu đãi, tổng lượng đạt hơn 1,1 triệu tấn, giảm 20% so với sản lượng xuất khẩu trước khi hạn ngạch có hiệu lực từ ngày 1/7/2026.
Đây là diễn biến đáng chú ý bởi EU vốn là một trong những thị trường có giá trị và tiềm năng đối với thép Việt Nam. Khi hạn ngạch bị thu hẹp, doanh nghiệp không chỉ phải cạnh tranh để giành phần hạn ngạch còn lại mà còn phải tính toán lại kế hoạch sản xuất, giao hàng và phân bổ thị trường. Những lô hàng vượt hạn ngạch có thể đối diện mức thuế cao hơn hoặc làm giảm đáng kể hiệu quả thương mại.
Áp lực không chỉ xuất hiện tại châu Âu. Tại Ai Cập, từ ngày 2/4/2026 biện pháp tự vệ chính thức đã được áp dụng đối với một loạt sản phẩm thép phẳng cán nguội, thép mạ kẽm và thép phủ màu nhập khẩu, trong đó có hàng hóa xuất xứ Việt Nam. Biện pháp này được triển khai theo lộ trình với mức thuế và mức thuế tối thiểu cụ thể cho từng nhóm sản phẩm.
Những diễn biến trên cho thấy thị trường xuất khẩu không còn là không gian tăng trưởng ổn định. Một thị trường có thể đang mở rộng đơn hàng hôm nay nhưng hoàn toàn có thể thay đổi điều kiện tiếp cận vào ngày mai. Doanh nghiệp vì thế phải đối diện với bài toán khó: vừa duy trì khách hàng hiện có, vừa tìm kiếm thị trường mới, đồng thời tính toán rủi ro chính sách trước khi ký kết các hợp đồng dài hạn.
Nếu không có chiến lược đa dạng hóa thị trường và sản phẩm, doanh nghiệp có thể rơi vào tình trạng phụ thuộc vào một số thị trường chủ lực. Khi các thị trường này đồng loạt siết nhập khẩu, lượng hàng bị dồn sang những khu vực khác sẽ làm gia tăng cạnh tranh, gây sức ép giảm giá và khiến rủi ro thương mại lan rộng.
RỦI RO TỪ PHÒNG VỆ THƯƠNG MẠI KHÔNG CÒN MANG TÍNH CÁ BIỆT
Nếu biến động nhu cầu và giá cả là sức ép từ thị trường thì các biện pháp phòng vệ thương mại đang trở thành rào cản trực tiếp đối với khả năng tiếp cận thị trường xuất khẩu của doanh nghiệp thép Việt Nam.
Chống bán phá giá, chống trợ cấp, tự vệ thương mại và chống lẩn tránh thuế vốn không phải là những công cụ mới. Tuy nhiên tần suất sử dụng ngày càng cao, phạm vi điều tra mở rộng và cách thức áp dụng phức tạp hơn đang khiến doanh nghiệp thép phải đối diện với rủi ro pháp lý thường trực.
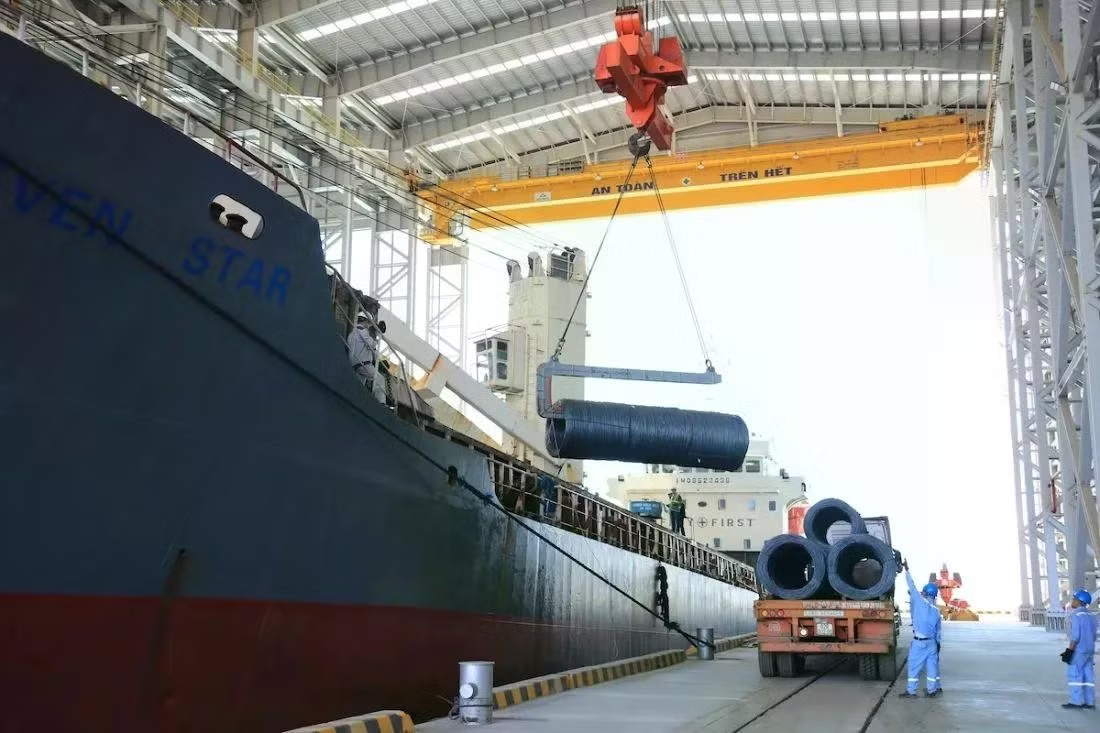
Theo thống kê của Cục Phòng vệ thương mại, tính từ năm 2004 đến tháng 5/2026, thép Việt Nam đã phải đối mặt với 93 vụ việc phòng vệ thương mại do nước ngoài khởi xướng. Trong đó có 56 vụ chống bán phá giá, 15 vụ điều tra tự vệ, 10 vụ chống lẩn tránh thuế, 9 vụ kết hợp chống bán phá giá và chống trợ cấp, cùng 3 vụ chống trợ cấp riêng lẻ.
Con số này cho thấy phòng vệ thương mại không còn là rủi ro chỉ xuất hiện ở một vài thị trường hay một số doanh nghiệp xuất khẩu lớn. Đây đã trở thành vấn đề mang tính hệ thống đối với ngành thép Việt Nam, nhất là khi sản lượng xuất khẩu tăng và doanh nghiệp mở rộng sự hiện diện tại các thị trường có ngành sản xuất thép nội địa phát triển.
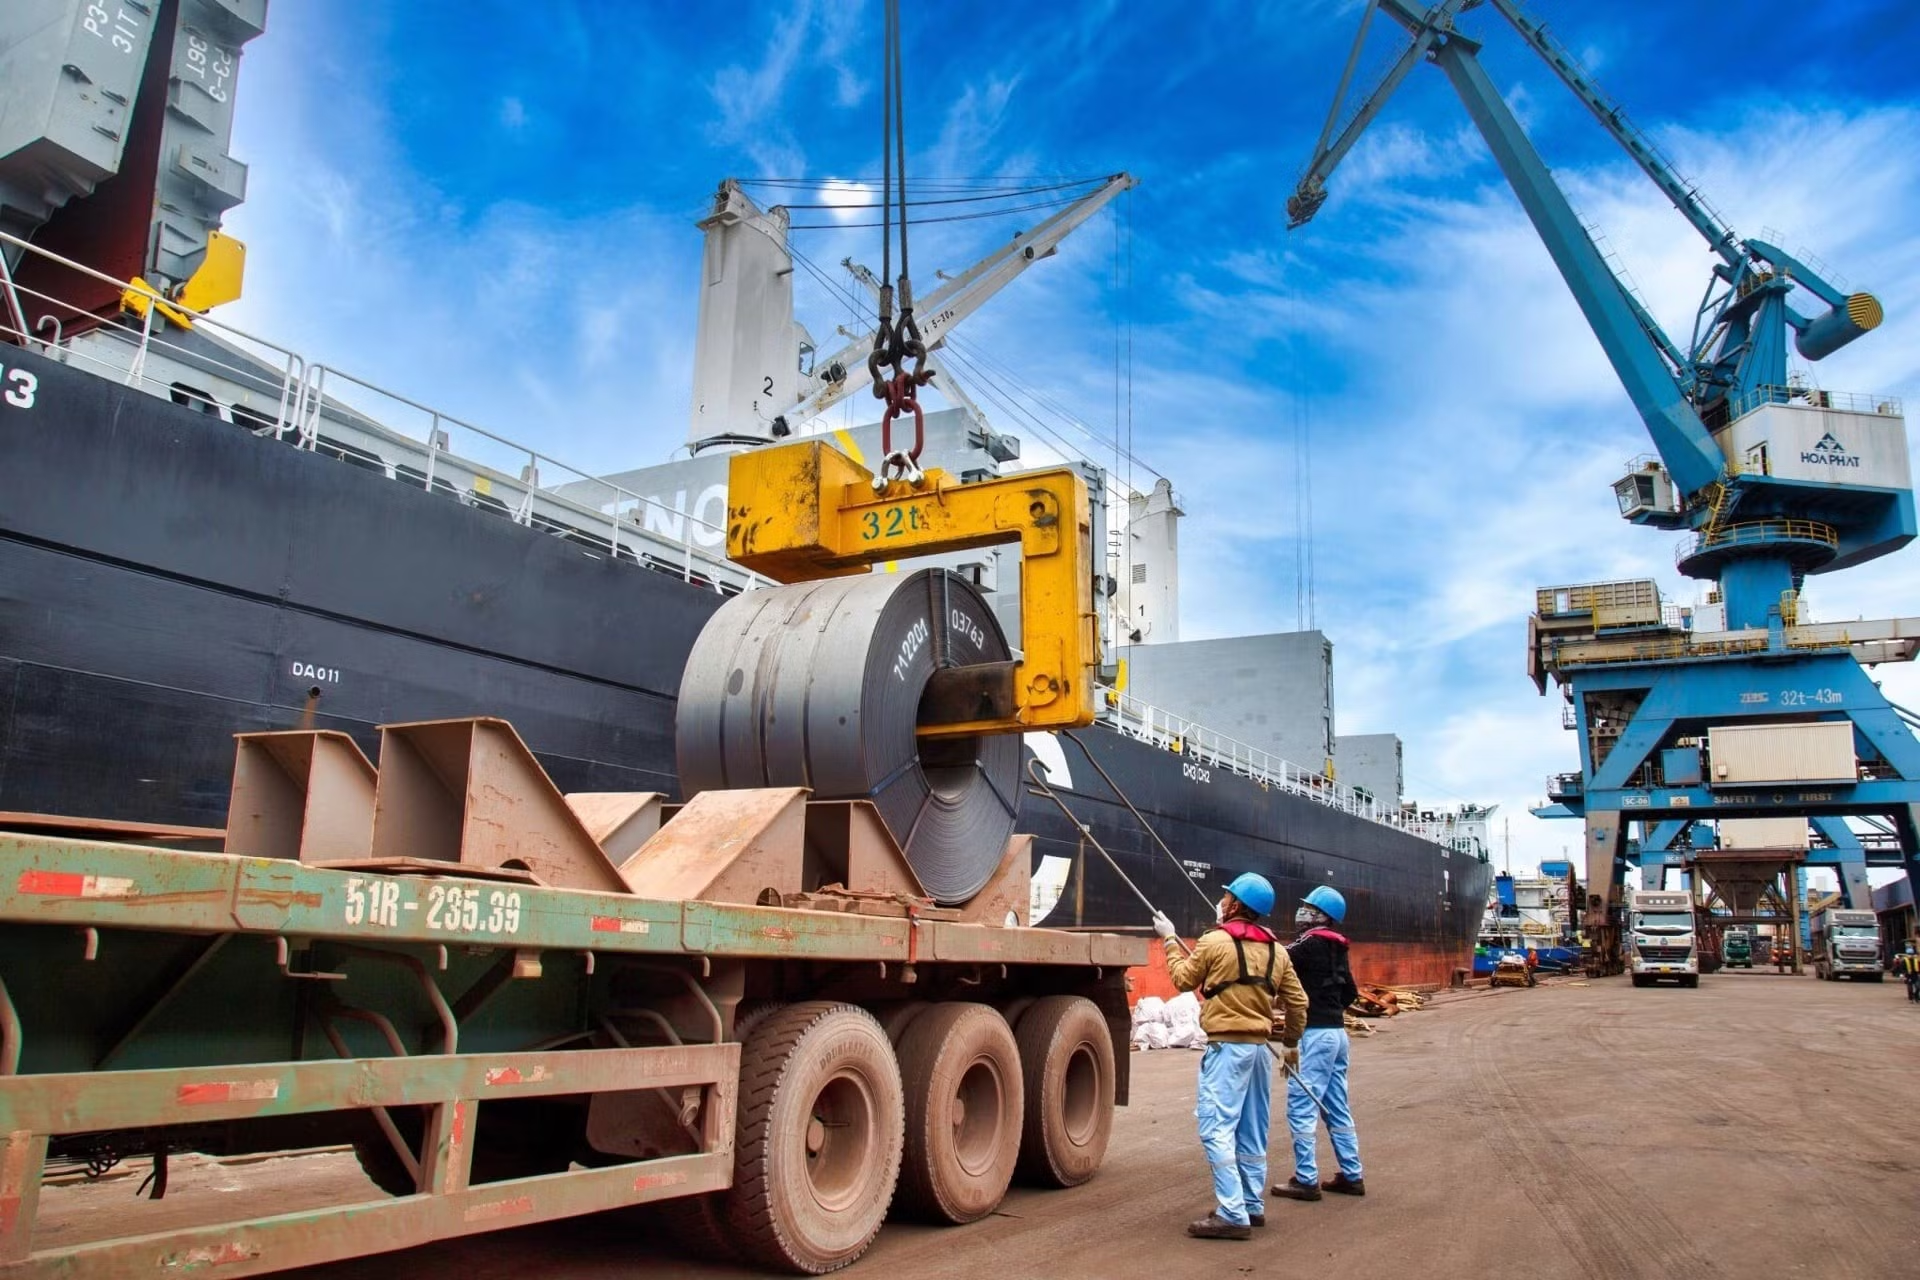
Một diễn biến đáng chú ý là vụ điều tra thép thanh cốt bê tông của Mỹ đối với Việt Nam. Ngày 18/9/2026, Bộ Thương mại Mỹ chính thức ban hành lệnh áp thuế chống bán phá giá đối với thép cốt bê tông nhập khẩu từ Việt Nam, sau khi cơ quan này và Ủy ban Thương mại quốc tế Mỹ đưa ra các kết luận cuối cùng theo hướng khẳng định có hành vi bán phá giá và thiệt hại đối với ngành sản xuất nội địa Mỹ. Cùng ngày, Mỹ cũng ban hành lệnh áp thuế chống trợ cấp đối với sản phẩm này.
Đáng chú ý, theo thông tin công bố về kết quả điều tra chống trợ cấp, mức trợ cấp đối kháng ròng đối với Hòa Phát và các nhà xuất khẩu Việt Nam khác được xác định ở mức 6,80%.
Vụ việc này cho thấy ngay cả những doanh nghiệp có quy mô lớn, năng lực sản xuất và hệ thống quản trị tương đối tốt cũng không nằm ngoài nguy cơ bị điều tra. Một khi biện pháp thuế được áp dụng, lợi thế cạnh tranh về giá có thể suy giảm đáng kể, đồng thời doanh nghiệp phải đối mặt với nguy cơ mất khách hàng, giảm đơn hàng và phát sinh chi phí pháp lý trong quá trình bảo vệ quyền lợi.
Đáng lo ngại hơn, các vụ điều tra không chỉ tác động đến doanh nghiệp trực tiếp bị điều tra. Khi một nhóm sản phẩm bị áp thuế tại thị trường lớn, những doanh nghiệp khác cùng ngành cũng có thể chịu ảnh hưởng do khách hàng chuyển sang nhà cung cấp thay thế, cơ cấu đơn hàng thay đổi hoặc giá bán trên thị trường bị điều chỉnh.
Một thách thức khác là yêu cầu chứng minh xuất xứ và quá trình sản xuất ngày càng nghiêm ngặt. Trong bối cảnh các nước tăng cường kiểm soát hành vi lẩn tránh thuế, doanh nghiệp không thể chỉ dựa vào chứng nhận xuất xứ cuối cùng của sản phẩm. Cơ quan điều tra có thể xem xét sâu hơn nguồn gốc nguyên liệu, mức độ gia công, quy trình sản xuất, tỷ lệ giá trị gia tăng và sự thay đổi mã số hàng hóa.
Đối với ngành thép, đây là vấn đề đặc biệt nhạy cảm bởi chuỗi sản xuất có thể trải qua nhiều công đoạn và sử dụng nguyên liệu nhập khẩu từ nhiều quốc gia. Nếu hồ sơ không đầy đủ, dữ liệu không nhất quán hoặc không chứng minh được quá trình chuyển đổi đáng kể theo quy định của thị trường nhập khẩu, doanh nghiệp có thể đối mặt với cáo buộc lẩn tránh biện pháp phòng vệ thương mại.
Vì vậy, rủi ro lớn nhất không chỉ nằm ở mức thuế phải nộp, mà còn ở khả năng một doanh nghiệp bị mất quyền tiếp cận thị trường trong thời gian dài. Một thị trường đã mất khách hàng, mất nhà phân phối và mất uy tín không dễ dàng giành lại, ngay cả khi biện pháp thuế sau đó được điều chỉnh hoặc chấm dứt.
KHI CBAM TRỞ THÀNH CHI PHÍ XUẤT KHẨU
Bên cạnh hàng rào thuế quan, ngành thép đang phải đối diện với một dạng rào cản mới có tác động sâu rộng hơn, đó là tiêu chuẩn môi trường và cơ chế định giá carbon xuyên biên giới.
Trong số đó, Cơ chế điều chỉnh biên giới carbon (CBAM) của Liên minh châu Âu đang tạo ra sức ép đáng kể đối với các nhà sản xuất thép ngoài EU, trong đó có Việt Nam.
Từ ngày 1/1/2026, CBAM đã bước vào giai đoạn áp dụng chính thức. Theo quy định của Ủy ban châu Âu, cơ chế này áp dụng đối với một số nhóm hàng hóa có cường độ phát thải cao, trong đó có sắt, thép và một số sản phẩm liên quan. Nhà nhập khẩu EU thuộc diện điều chỉnh phải thực hiện nghĩa vụ khai báo phát thải và mua chứng chỉ CBAM tương ứng với lượng phát thải hàm chứa trong hàng hóa, sau khi tính đến các khoản điều chỉnh được quy định.
Điểm đáng lưu ý là nghĩa vụ pháp lý trực tiếp chủ yếu đặt lên nhà nhập khẩu tại EU, nhưng áp lực về dữ liệu và chi phí lại truyền ngược về phía nhà sản xuất ở quốc gia xuất khẩu. Muốn tiếp tục duy trì đơn hàng, doanh nghiệp thép Việt Nam phải cung cấp thông tin chính xác về lượng phát thải trong quá trình sản xuất, nguồn nguyên liệu, năng lượng sử dụng và phương pháp tính toán phát thải.
Điều này đặt ra yêu cầu hoàn toàn mới đối với nhiều doanh nghiệp. Trước đây, khi xuất khẩu, các yếu tố quyết định thường là giá thành, chất lượng, thời gian giao hàng và chứng nhận xuất xứ. Nay, doanh nghiệp còn phải chứng minh sản phẩm được sản xuất với mức phát thải bao nhiêu, dữ liệu có được kiểm chứng hay không và quy trình đo lường có đáp ứng yêu cầu của EU hay không.
Đối với ngành thép, thách thức càng lớn bởi đây là một trong những ngành công nghiệp tiêu thụ nhiều năng lượng và có cường độ phát thải cao. Công nghệ sản xuất, cơ cấu nhiên liệu, nguồn điện, nguyên liệu đầu vào và hiệu suất thiết bị đều ảnh hưởng đến lượng CO₂ phát sinh trên mỗi tấn thép.
Các doanh nghiệp sử dụng công nghệ lò cao, phụ thuộc vào than luyện cốc sẽ có bài toán giảm phát thải khác với những nhà sản xuất sử dụng lò điện hồ quang và tỷ lệ thép phế liệu cao. Tuy nhiên, không thể đơn giản kết luận rằng mọi sản phẩm từ lò điện đều có mức phát thải thấp, bởi kết quả còn phụ thuộc vào nguồn điện, tỷ lệ nguyên liệu tái chế và toàn bộ quy trình sản xuất.
Đáng nói, chuyển đổi xanh không chỉ là việc lắp đặt thêm thiết bị xử lý khí thải hay thay đổi một vài công đoạn sản xuất. Doanh nghiệp phải tính toán lại chiến lược đầu tư, lựa chọn công nghệ, nguồn cung năng lượng và phương thức quản trị sản xuất trong thời gian dài.
Nếu không có dữ liệu phát thải đáng tin cậy, doanh nghiệp có thể gặp bất lợi khi khách hàng EU đánh giá sản phẩm. Việc phải sử dụng các giá trị mặc định theo quy định trong trường hợp không đáp ứng yêu cầu dữ liệu có thể khiến mức phát thải được xác định bất lợi hơn so với thực tế, qua đó làm tăng nghĩa vụ CBAM của nhà nhập khẩu và gây sức ép lên giá mua.
Đây là rủi ro cần đặc biệt quan tâm bởi trong quan hệ thương mại, nhà nhập khẩu có thể yêu cầu nhà sản xuất chia sẻ chi phí carbon, giảm giá bán hoặc chuyển đơn hàng sang nhà cung cấp có mức phát thải thấp hơn. Như vậy, dù doanh nghiệp Việt Nam không trực tiếp mua chứng chỉ CBAM, tác động kinh tế vẫn có thể hiện hữu thông qua giá bán và khả năng duy trì đơn hàng.
Không dừng lại ở EU, xu hướng đưa tiêu chuẩn carbon vào thương mại quốc tế còn có thể lan rộng. Khi các nền kinh tế lớn tăng cường chính sách giảm phát thải, năng lực chứng minh tính xanh của sản phẩm sẽ dần trở thành điều kiện cạnh tranh, chứ không chỉ là một tiêu chí khuyến khích.
Điều đó có nghĩa là doanh nghiệp thép Việt Nam phải đối diện với hai sức ép song hành là vừa duy trì năng lực cạnh tranh về giá thành, vừa phải đầu tư để giảm phát thải. Nếu chuyển đổi quá chậm, nguy cơ mất thị trường sẽ tăng lên. Nhưng nếu đầu tư thiếu tính toán, chi phí vốn và giá thành sản xuất lại có thể làm suy giảm khả năng cạnh tranh trong ngắn hạn.
SỨC ÉP TỪ THÉP GIÁ RẺ VÀ DƯ THỪA CÔNG SUẤT
Một trong những nguyên nhân sâu xa khiến thị trường thép thế giới ngày càng căng thẳng là tình trạng dư thừa công suất kéo dài. Năng lực sản xuất toàn cầu tiếp tục mở rộng trong khi nhu cầu tiêu thụ tăng chậm, tạo ra lượng thép dư thừa lớn và thúc đẩy các nhà sản xuất tìm kiếm đầu ra ở nước ngoài.
Theo Báo cáo Triển vọng thép 2026 của OECD công bố tháng 6/2026, công suất sản xuất thép toàn cầu dự kiến tăng lên mức dư thừa khoảng 745 triệu tấn vào năm 2028. Trong khi đó, nhu cầu thép toàn cầu được dự báo chỉ tăng trung bình khoảng 0,9% mỗi năm đến năm 2030. Tỷ lệ sử dụng công suất có thể giảm từ khoảng 76% năm 2025 xuống 74% hoặc thấp hơn vào năm 2028.
Đây là khoảng cách rất lớn giữa năng lực sản xuất và sức hấp thụ của thị trường. Khi các nhà máy vẫn phải duy trì hoạt động để bù đắp chi phí cố định, áp lực tìm kiếm đơn hàng sẽ ngày càng tăng. Thép dư thừa vì thế có xu hướng được đưa ra thị trường quốc tế với mức giá cạnh tranh, thậm chí tạo ra sức ép giảm giá trên diện rộng.
Trung Quốc là trường hợp đáng chú ý. Theo OECD, các nhà sản xuất thép nước này đã xuất khẩu kỷ lục 131 triệu tấn thép trong năm 2025, tăng 153% so với năm 2020. Lượng xuất khẩu này tương đương khoảng 14% sản lượng thép thô hằng năm của Trung Quốc.
Khi nhu cầu nội địa suy yếu, các nhà sản xuất Trung Quốc có xu hướng tìm kiếm thị trường bên ngoài để duy trì sản lượng và doanh thu. Lượng thép giá cạnh tranh được đưa vào các thị trường châu Á, trong đó có ASEAN, tạo ra áp lực lớn đối với các nhà sản xuất trong khu vực.
Đáng chú ý, sức ép này không chỉ đến từ thép thành phẩm nhập khẩu trực tiếp. Một lượng lớn thép bán thành phẩm và nguyên liệu thép có thể được đưa sang các nước thứ ba để tiếp tục gia công, chế biến trước khi xuất khẩu sang những thị trường khác.
OECD ghi nhận trong năm 2025, xuất khẩu thép bán thành phẩm của Trung Quốc sang Đông Nam Á tăng khoảng 300%. Cùng với đó, tổ chức này phát hiện 88 trường hợp xuất khẩu các sản phẩm thép tương ứng từ Trung Quốc sang ASEAN tăng sau khi các biện pháp phòng vệ thương mại được áp dụng, trong khi có 51 trường hợp xuất khẩu các sản phẩm tương tự từ ASEAN sang các thị trường OECD tăng lên. Đây là những dấu hiệu cho thấy dòng chảy thương mại có thể đang dịch chuyển qua các nước thứ ba.
Diễn biến này đặt ngành thép Việt Nam vào thế khó. Một mặt, doanh nghiệp phải cạnh tranh với thép nhập khẩu có giá thấp trên thị trường trong nước và khu vực. Mặt khác, nếu xuất khẩu các sản phẩm có sử dụng nguyên liệu nhập khẩu từ những quốc gia đang bị điều tra, doanh nghiệp phải đặc biệt thận trọng với yêu cầu chứng minh nguồn gốc và mức độ gia công thực chất.
Cần nhấn mạnh rằng việc nhập khẩu nguyên liệu hoặc thép bán thành phẩm từ Trung Quốc không mặc nhiên đồng nghĩa với hành vi lẩn tránh thuế. Tuy nhiên, trong bối cảnh các cơ quan điều tra tăng cường giám sát chuỗi cung ứng, doanh nghiệp phải có hồ sơ đầy đủ để chứng minh xuất xứ và quá trình sản xuất theo quy định.
Một nguy cơ khác là hiện tượng chuyển hướng thương mại. Khi Mỹ, EU hoặc một số nền kinh tế lớn áp dụng biện pháp hạn chế đối với thép từ quốc gia dư thừa công suất, hàng hóa có thể chuyển sang những thị trường ít rào cản hơn. ASEAN vì vậy có nguy cơ trở thành điểm đến của lượng thép dư thừa, làm gia tăng cạnh tranh ngay tại khu vực mà doanh nghiệp Việt Nam đang có lợi thế xuất khẩu.
Đáng lo ngại hơn, nếu nhiều thị trường cùng tăng cường bảo hộ, không gian tiêu thụ thép trên thế giới sẽ ngày càng bị thu hẹp. Khi đó, doanh nghiệp không chỉ phải cạnh tranh với nhà sản xuất bản địa mà còn phải đối đầu với những nhà cung cấp quốc tế đang tìm cách giải phóng lượng hàng dư thừa.
Cuộc cạnh tranh này có thể kéo giá thép xuống thấp, làm suy giảm biên lợi nhuận và khiến các doanh nghiệp có chi phí sản xuất cao gặp bất lợi. Trong dài hạn, nếu không có sự điều chỉnh về công suất và cơ cấu sản phẩm, nguy cơ hình thành vòng xoáy sản xuất dư thừa, giảm giá và suy giảm hiệu quả đầu tư là điều khó tránh khỏi.
Nhìn tổng thể, ngành thép Việt Nam đang đứng trước một giai đoạn cạnh tranh có tính chất khác biệt so với trước đây. Nếu trong nhiều năm, lợi thế giá thành, năng lực sản xuất và khả năng đáp ứng đơn hàng là những yếu tố quan trọng giúp doanh nghiệp mở rộng xuất khẩu, thì hiện nay những lợi thế đó đang chịu sức ép từ hàng loạt thay đổi về chính sách thương mại, tiêu chuẩn môi trường và cấu trúc thị trường toàn cầu.
Những con số về dư thừa công suất, lượng thép xuất khẩu kỷ lục của Trung Quốc, số vụ điều tra phòng vệ thương mại và việc CBAM chính thức vận hành cho thấy đây không phải những khó khăn mang tính nhất thời, mà phản ánh sự thay đổi sâu sắc trong cách thức cạnh tranh của ngành thép thế giới.