Sau nhiều năm bươn chải từ hai bàn tay trắng, tích lũy được 5 tỷ đồng, một người trở về Việt Nam với mong muốn tìm kiếm cơ hội đầu tư. Thế nhưng, chỉ vì tin vào lời giới thiệu của một người quen làm trong ngân hàng, anh rơi vào cảnh mắc kẹt với căn hộ chung cư mua giá cao, bán ra có nguy cơ lỗ nặng.
TIN LỜI NGƯỜI QUEN, BỎ 5 TỶ ĐỒNG MUA CHUNG CƯ RỒI MẮC KẸT
Từ tay trắng làm nên 5 tỷ đồng, trải qua biết bao sóng gió, vì tin người mà giờ tôi rơi vào thế tiến không được mà lùi cũng không xong.
Vào khoảng tháng 4 – 5/2025, lúc đó thị trường bất động sản đóng băng, chưa sáp nhập tỉnh thành, lãi vay rẻ và lãi ngân hàng cũng thấp. Từ nước ngoài trở về Việt Nam cầm theo 5 tỷ đồng, với kiến thức về tình hình Việt Nam lúc đó không nhiều nên tôi dự định lấy tiền đầu tư, đồng thời học hỏi để hiểu thêm về tình hình lúc đó rồi mới đưa ra hướng đi tiếp theo.
Tôi quen biết một người làm trong ngân hàng, nơi tôi mở tài khoản và đã hỗ trợ tôi lên tài khoản khách hàng ưu tiên, cũng quen biết tầm hơn năm. Và cái ngu của tôi bắt đầu từ sự tin tưởng cái gọi là nhân viên ngân hàng, từ sự thiếu kiến thức về tình hình Việt Nam. Lúc đó tôi không hề biết mối liên kết giữa nhân viên ngân hàng và môi giới bất động sản.
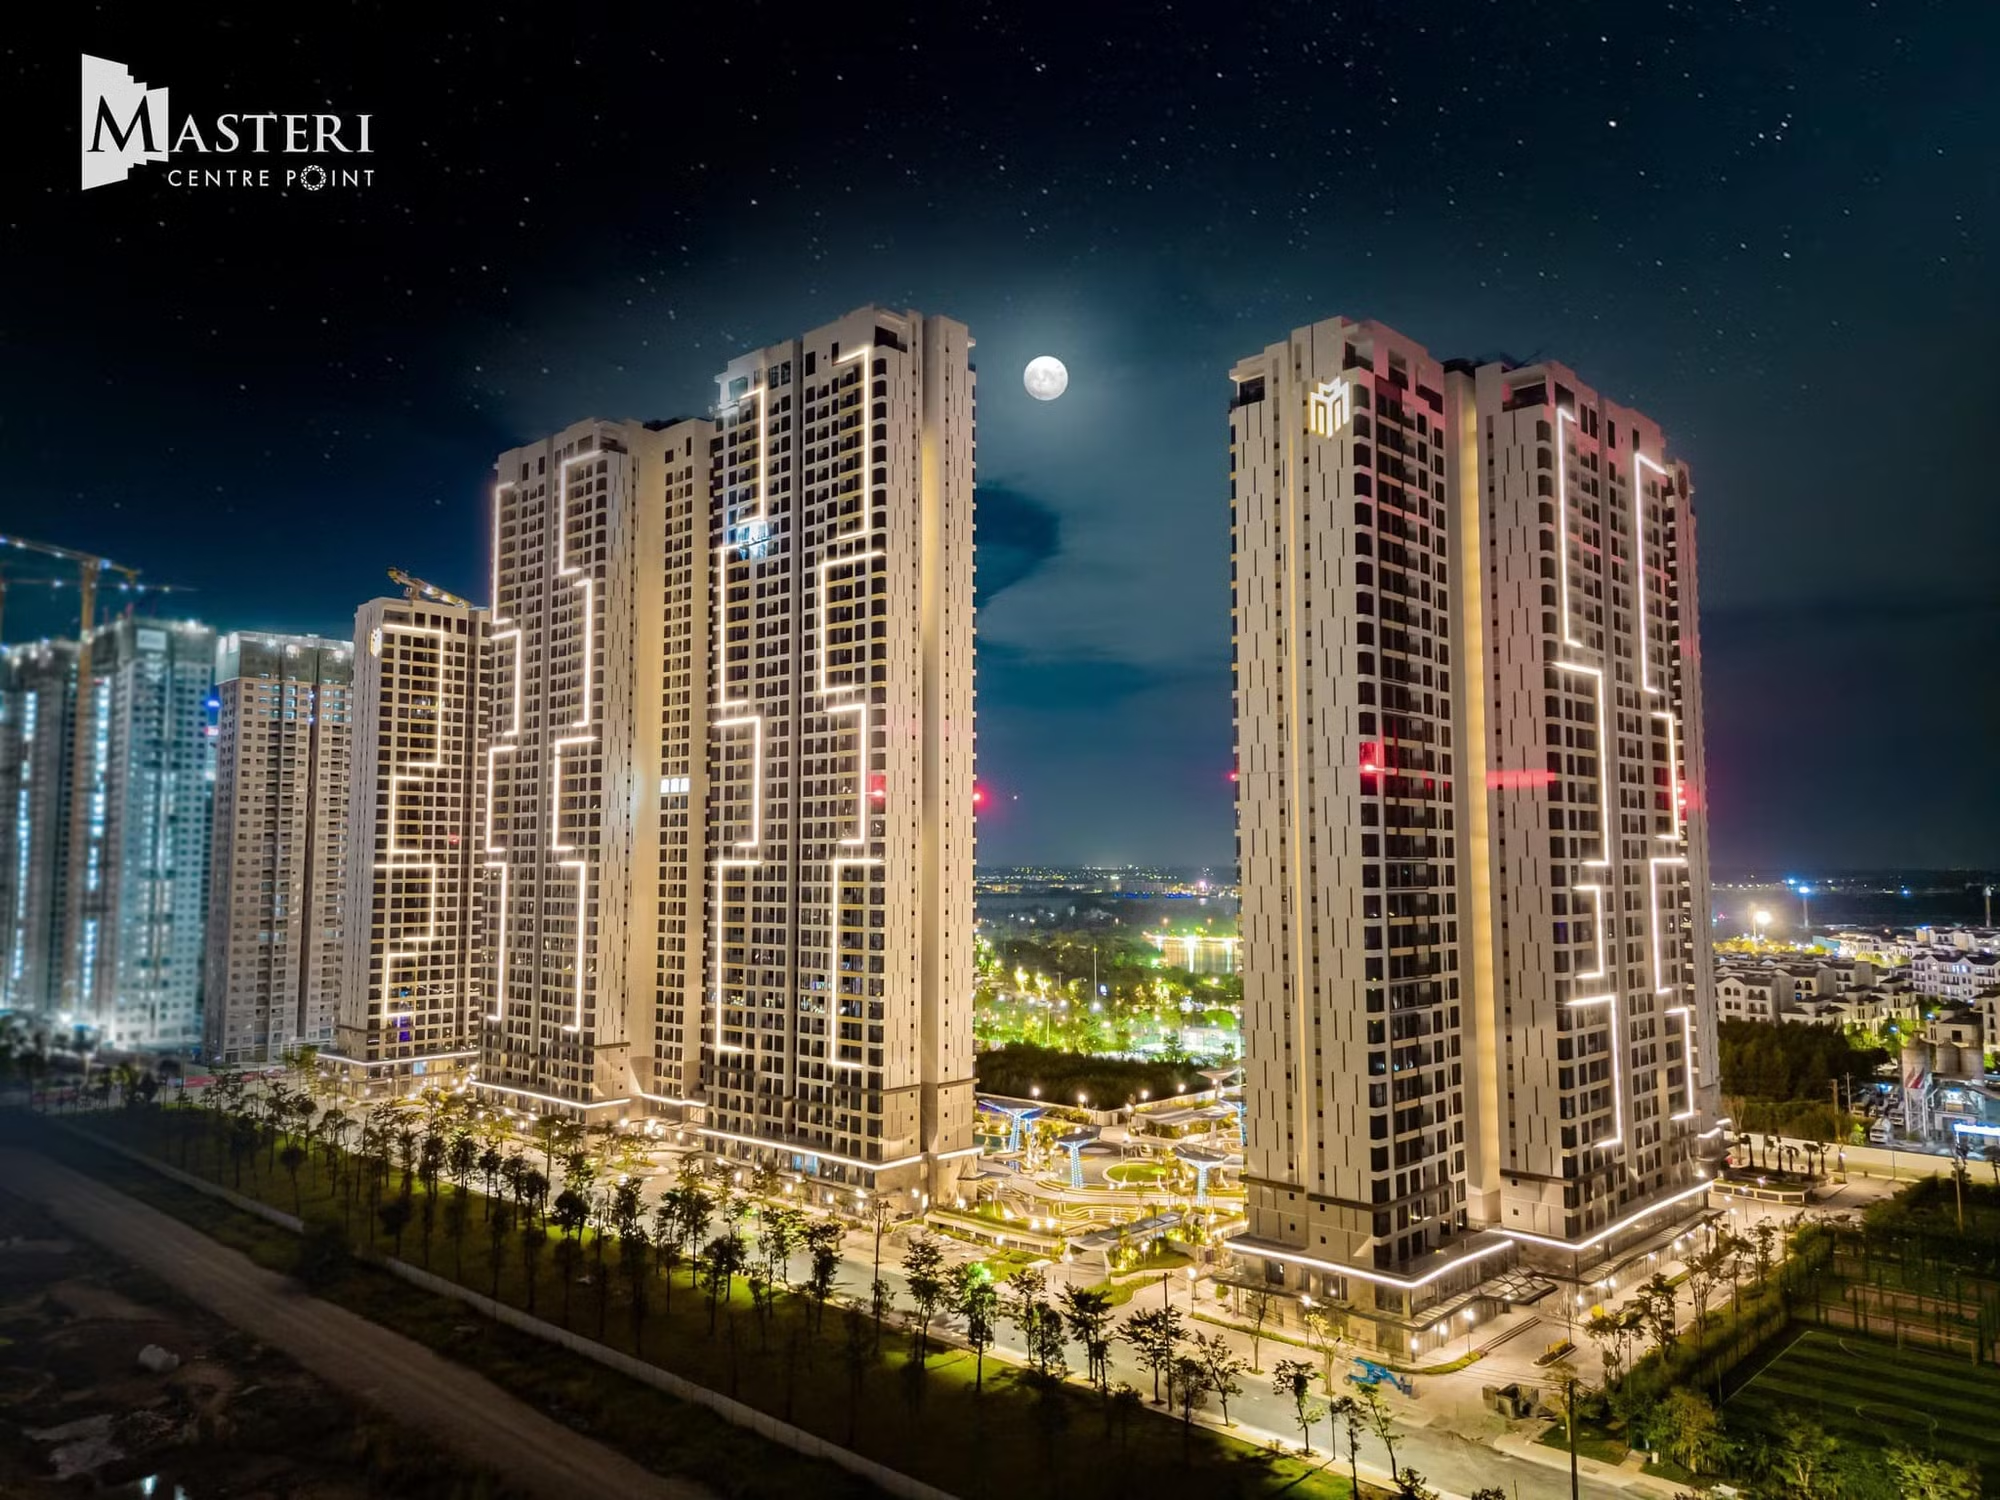
Dự án trong câu chuyện này là Masterise Center Point ở Quận 9 (TP.HCM). Lúc còn ngu ngơ lơ mơ với 5 tỷ đồng tiền mặt sẵn trong tài khoản, tôi được thằng em nhân viên ngân hàng này giới thiệu “kèo ngon, không ăn là người khác ăn mất”, đầu tư mua chung cư hai phòng ngủ, hai nhà vệ sinh, có sẵn đủ nội thất ở Masterise Center Point Quận 9. Sau 9 tháng, khi vành đai 3 hoàn thành thì giá tăng lên 6 tỷ đồng rồi bán ra lấy lời.
Tôi có thể chắc chắn vố này là thằng em ngân hàng quá may mắn khi gặp được một thằng ngu như tôi tin tưởng nó, kiến thức về thị trường thì không có, tiền mặt thì sẵn.
Tài sản trị giá 5 tỷ bạc, đang có người thuê ở nhà lúc xem, tôi vô xem sơ sơ lướt qua khoảng 7 phút, không xem kỹ vì có khách thuê là gia đình có hai con nhỏ ở trong phòng ngủ master. Tôi chỉ lướt qua xem phòng khách, phòng ngủ nhỏ, đứng lại ở ban công rồi đi ra, không kiểm tra nội thất, gạch men, đồ đạc như nào cả. hướng phong thuỷ cũng không xem.
Tôi đã nói rõ tôi chỉ có nhu cầu đầu tư, không phải mua chung cư để ở vì khu Quận 9 quá xa trung tâm. Thằng em ngân hàng sẵn sàng bơm thông tin vớ vẩn, thông tin không có để tôi có thể xuống tiền. Cho đến bây giờ tôi vẫn không thể ngờ và không thể hiểu được nó sẵn sàng bơm đểu lên để bán được cái căn này đem về bao nhiêu tiền.
Những thông tin sơ sơ như sau:
1. Giá bán rất tốt, căn có sổ hồng. Xem chưa đến 10 phút, lúc đó đang có khách thuê có hai con nhỏ nên tôi cũng ngại làm phiền họ, tôi chỉ xem sơ để suy nghĩ. Đây là sai lầm lớn với người không có kinh nghiệm liên tục được thằng em quen biết ở ngân hàng bơm đểu vào. Sau lấy nhà tôi lên nhóm cư dân mới biết cái giá bán nó chỉ loanh quanh 4,3 – 4,6 tỷ đồng.
2. Vành đai 3 xong đầu năm 2026. Giờ đến tháng 10/2026 thì ai cũng biết.
3. Sau 9 – 12 tháng bán ra lúc giá 5,5 - 6 tỷ đồng. Vâng, có mà bán bằng mồm.
Rơi vào cảnh tiến thoái lưỡng nan, bán thì lỗ mà giữ cũng lỗ, còn không có tiền làm ăn kinh doanh. Từ một người lăn lộn tay trắng làm nên 5 tỷ đồng mà bị một đứa sinh năm 2001 chơi cho một vố, đúng là thất bại lớn nhất đời.
Bác nào có kinh nghiệm xin tư vấn hướng đi, xin cám ơn!
LOẠT LỜI KHUYÊN TỪ BÁN CẮT LỖ ĐẾN CHỜ THỜI
Trước tình cảnh trên, một tài khoản cho rằng điều cần làm lúc này là nhìn thẳng vào khả năng thanh khoản của thị trường. Người này đề xuất cân nhắc bán căn hộ để thu hồi phần vốn còn lại, sau đó chia tiền gửi ngân hàng theo các kỳ hạn khác nhau.
“Ca này khó vì bất động sản giờ đóng băng, bán còn khó có thanh khoản chứ đừng mong có lời. Gặp tôi thì cắt lỗ, coi như mua một bài học. Giờ bán được 4,5 tỷ đồng thì tạm gửi ngân hàng kỳ hạn một năm 3 tỷ đồng (mỗi sổ 1 tỷ đồng), 1 tỷ đồng gửi kỳ hạn 6 tháng, 500 triệu đồng gửi kỳ hạn một tháng (để nếu muốn mua bất động sản thì có tiền cọc). Mà nếu không có kinh nghiệm thì nghe ngóng nhiều chứ tình hình này cũng khó đoán”.
Một người khác lại nhấn mạnh bài học về việc tự kiểm chứng thông tin trước khi mua bất động sản. Theo người này, bên cạnh lời giới thiệu của môi giới hay người quen, người mua cần tìm hiểu giá giao dịch trong khu vực, giá cho thuê và biến động thị trường trong nhiều năm.
“Bác mua nhà mà chỉ tin vào nhân viên môi giới thì chịu bác. Chí ít bác cũng phải đi hỏi han khu vực đó, rồi xem giá cho thuê, rồi giá khu vực đó từ 5 - 10 năm. Nhưng cũng cảm ơn bác đã dũng cảm đứng ra nói lên việc này”.
Cũng từng đặt niềm tin vào môi giới và phải vướng vào tranh chấp sau khi mua đất, một tài khoản cho biết bản thân hiểu cảm giác hối tiếc khi nhận ra sai lầm quá muộn. Người này chia sẻ sự cảm thông với chủ căn hộ, đồng thời cho rằng việc còn giữ được tài sản vẫn là một điểm tựa để tính toán lại phương án tài chính.
“Định nói bạn ngu vì bỏ 5 tỷ đồng mua nhà mà không tìm hiểu, vào xem cái nhà còn không xem cẩn thận. Nghĩ lại mình cũng giống bạn. Mua mảnh đất không đọc hợp đồng vì dài mà tin tưởng môi giới. Kết quả dính quả tranh chấp kiện nửa năm chưa xong. Thôi chia buồn cùng bạn.
Dù sao tài sản vẫn còn. Giờ lãi suất ngân hàng cao, nếu bạn bán được hơn 4 tỷ đồng gửi ngân hàng 2 năm là gỡ được vốn rồi xin việc làm ở Việt Nam. Mua đất thì nên giữ chứ mua chung cư để lâu xuống giá nữa. Mua chung cư cho thuê tạo dòng tiền là điều tệ hại nhất. Nó chỉ đúng khi giá chung cư rẻ.
Còn ngáo giá như Việt Nam thì bạn nghĩ xem mình bỏ 5 tỷ đồng mua căn hộ cực đẹp nhưng lại không được ở (gửi ngân hàng được khoảng 40 triệu đồng/tháng), cuối cùng người khác chỉ bỏ hơn chục triệu là được ở trong căn hộ của mình rồi. Thế cuối cùng mình mua nhà cho ai ở?”.
Không đồng tình với việc quá tập trung vào khoản lỗ trước mắt, có bình luận nhìn nhận đầu tư luôn đi kèm rủi ro, nhất là khi thị trường chung đi xuống. Thay vì chỉ than tiếc về quyết định đã qua, chủ tài sản nên căn cứ vào nhu cầu tiền mặt và tình hình tài chính hiện tại để lựa chọn.
“Đầu tư thì có thắng có thua, cả thị trường lao dốc thì làm sao mà ra hàng có lợi nhuận được. Ngồi suy nghĩ và tự than cũng chẳng để làm gì, chi bằng hãy tìm phương án giải quyết có phải hay hơn không? Nếu thực sự cần tiền thì bán cắt lỗ coi như một bài học. Nếu không cần tiền, tiền mua nhà đó cũng không phải khoản vay phải đóng lãi hàng tháng và lại đang cho thuê có dòng tiền hàng tháng thì để đó cho thuê coi như có dòng tiền chờ thời điểm phù hợp hơn thì bán”.
Ngoài ra, có ý kiến đưa câu chuyện trở về nguyên tắc cốt lõi của đầu tư. Theo người này, trước khi xuống tiền, nhà đầu tư cần xác định rõ nhu cầu, khả năng tài chính và cách khai thác tài sản, đồng thời tìm đến người tư vấn có đủ kiến thức và kinh nghiệm. Trong trường hợp trên, điều đáng tiếc không chỉ là khoản tiền có nguy cơ thất thoát, mà còn là việc người mua đã đặt niềm tin vào một nguồn thông tin chưa được kiểm chứng.
“Không có một công thức rõ ràng nào cho việc đầu tư đúng hay sai cho mọi trường hợp. Trong khi sự FOMO là một canh bạc. Một tài sản chỉ có giá trị khi nó mang lại nhiều giá trị hơn. Giá trị về vật chất như dòng tiền đều đặn và ổn định, giá trị vô hình như nâng cao vị thế của bạn trong các mối quan hệ ngoài xã hội và giúp cho bạn thăng tiến mạnh mẽ, giá trị về vị trí tốt để bạn thuận tiện trong sinh hoạt và chất lượng cuộc sống.
Khi bạn chưa xác định rõ về nhu cầu khả năng chi trả và khai thác giá trị mang lại thì không nên đầu tư. Và lúc này, bạn cần một người cố vấn đủ hiểu biết, đủ kinh nghiệm, đủ tâm để tư vấn cho bạn những gì bạn chưa hiểu rõ. Nhưng đáng tiếc là niềm tin và hy vọng của bạn đã đặt nhầm chỗ”.