Với những gia đình đang sinh sống tại thành phố, chuyện mua nhà thường là mục tiêu lớn sau nhiều năm đi làm và tích lũy. Tuy nhiên, số tiền tiết kiệm có được đôi khi vẫn chưa đủ để hiện thực hóa kế hoạch ấy.
VỢ CHỒNG TRANH LUẬN CHUYỆN MUA NHÀ
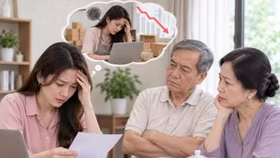
Sau 7 năm chung sống, một cặp vợ chồng tích góp được 1 tỷ đồng cùng mức thu nhập 45 triệu đồng mỗi tháng. Thành quả ấy vốn là điểm tựa để gia đình nhỏ tính chuyện an cư, nhưng khi bàn đến việc vay thêm 2 tỷ đồng mua chung cư, hai vợ chồng lại nảy sinh bất đồng.
“Vợ chồng mình cưới nhau 7 năm, tổng thu nhập khoảng 45 triệu đồng/tháng, tiết kiệm được đúng 1 tỷ đồng. Nhưng cũng vì số tiền này mà hai vợ chồng cãi nhau suốt mấy tháng nay.
Hiện tại nhà mình thuê chung cư 7 triệu đồng/tháng, có một bé 4 tuổi. Mình muốn lấy 1 tỷ đồng làm vốn mua căn chung cư khoảng 3 tỷ đồng, vay thêm ngân hàng 2 tỷ đồng rồi trả dần. Dù hơi áp lực nhưng ít nhất sau 20 năm cũng có nhà của riêng mình.
Chồng thì nghĩ hay là thôi cứ ở thuê cũng được để tiền trong ngân hàng lấy lãi hàng tháng chứ khổ đi trả nợ mấy chục năm làm gì.
Giờ đang phân vân không biết như nào vì nói thật có cái nhà của mình nó cũng yên tâm hơn là nay đây mai đó.
Mọi người nghĩ với thu nhập 45 triệu đồng, có sẵn 1 tỷ đồng thì nên mạnh dạn vay 2 tỷ đồng mua nhà hay tiếp tục ở thuê cho nhẹ đầu?”.
Ủng hộ phương án mua nhà, một ý kiến cho rằng tiền thuê nhà hàng tháng chỉ là khoản chi không thể thu hồi, trong khi tiền trả góp ngân hàng vẫn góp phần hình thành tài sản của gia đình.
“Ở thuê cũng chẳng nhẹ đầu đâu. Tiền của mình vẫn mất đi hàng tháng mà không phải nhà của mình. Thà trả ngân hàng thì nó vẫn là tài sản của mình. Mà đất nó còn tăng giá. Mua thời điểm này 3 tỷ đồng nhưng sau tăng thì còn hơn thế. Thuê thì chỉ có mất đi thôi chứ không tích sản được”.
Ở góc nhìn thận trọng hơn, một người lại cho rằng cần xác định rõ nơi sinh sống lâu dài trước khi xuống tiền mua bất động sản.
“Khuyên mua đất quê thì mua. Nếu chỉ sống thành phố tạm như nhà tôi thì bác nên nghe chồng gửi lãi ngân hàng và dùng tiền lãi đó đem trả đỡ tiền thuê hàng tháng. Giờ thành phố đập đi xây lại, nay đây mai đó, các dự án ma, thu hồi đất đang rất gắt”.
Không phủ nhận mong muốn có nhà riêng, một thành viên lại đặc biệt lưu ý đến khả năng trả nợ thực tế của gia đình.
“Thật sự là suy nghĩ của bạn đúng. Nhưng thực tế thì không phù hợp bạn à. Vay giờ lãi cao. Chưa kể vay cả 2 tỷ đồng, mỗi tháng cả gốc cả lãi rồi vợ chồng lại lục đục. Tầm có 1,5 – 2 tỷ đồng rồi vay thì nó ổn hơn. Chứ không ngủ dậy mỗi sáng là tiền lãi rồi cũng mệt lắm”.
Cùng nghiêng về phương án chưa vội mua nhà, một ý kiến khác cho rằng gửi tiết kiệm lúc này giúp gia đình chủ động hơn trước những biến động về thu nhập và giá bất động sản.
“Quan điểm ông chồng ổn hơn nha, tiền để trong ngân hàng sẽ mất giá nhưng ít nhất không phải gồng mình vì lãi. Giờ đất cát đang chững giá hoặc về giá trị thực nên với số tiền trên nên bàn nhau mua một miếng đất ở quê. Sau này có tiền về quê hoặc khá hơn mua nhà thành phố thì bán đất ở quê đi. Giá đất lên thì ở đâu nó cũng sẽ lên”.
Từ trải nghiệm cá nhân, có người chia sẻ rằng việc mua căn nhà vừa sức quan trọng hơn sở hữu một bất động sản có giá trị lớn.
“Bạn nên mua nhà khi trong tay bạn có 80% số tiền nhà mà bạn muốn mua thì vay nợ khoảng 20% sẽ không quá áp lực. Trước khi mình mua nhà cũng nghĩ như bạn, may mà gia đình ngăn cản nên mình đã mua căn bé lại và chỉ vay khoảng 500 triệu đồng. Hai năm rồi mình cũng đã trả được bớt nợ, sống cũng không phải hà tiện quá để trả nợ, đầu óc cũng không bị stress”.
Một trường hợp khác cũng lấy ngưỡng tích lũy làm căn cứ để quyết định thời điểm mua nhà. Dù gia đình có điều kiện kinh tế khá ổn định và đang sở hữu căn nhà trị giá 10 tỷ đồng, người này vẫn dè dặt với khoản vay bổ sung để sửa chữa.
“Theo mình nghĩ khi nào có đủ tiền trên 2/3 giá trị căn nhà định mua thì hãy mua. Mình đây mua nhà 10 tỷ đồng, thiếu khoảng 2 tỷ đồng tiền sửa mà mình còn đang không muốn vay để sửa đây.
Hai vợ chồng mình kinh doanh tự do, thu nhập hiện tại cũng ổn. Chỉ lo 2 - 3 năm nữa làm ăn khó khăn hơn thì trả nợ lâu khổ lắm bạn ạ. Các cụ nói rồi nhất tội nhì nợ mà.
Còn bây giờ thuê nhà giá cả cũng hợp lý, trong khi đó bạn gồng cố chỉ để có nhà mà trả tận bao nhiêu năm sau mình thấy rất khổ luôn ấy.
Mình là phụ nữ không hay tính được rủi ro xa nên trong hoàn cảnh này mình khuyên bạn nên nghe chồng cho hai bên đỡ căng thẳng. Bây giờ chưa vay đã cãi nhau rồi, sau nợ treo trên đầu còn nhiều cái khác nữa”.
SAI LẦM TÀI CHÍNH KHI MUA NHÀ
Mua nhà là một trong những quyết định tài chính lớn nhất của đời người. Với nhiều gia đình, sở hữu một căn nhà đồng nghĩa với việc có nơi an cư ổn định, giảm bớt nỗi lo tiền thuê nhà và tạo dựng tài sản cho tương lai.
Thế nhưng, không ít trường hợp sau khi nhận nhà lại rơi vào tình trạng tài chính căng thẳng, thu nhập hàng tháng gần như chỉ đủ trả nợ ngân hàng và trang trải các chi phí thiết yếu.
Một trong những sai lầm phổ biến nhất là mua nhà vượt quá khả năng tài chính. Tâm lý muốn sở hữu căn nhà rộng rãi, vị trí thuận tiện, đầy đủ tiện ích khiến nhiều người sẵn sàng vay ngân hàng ở mức cao, thậm chí sử dụng gần như toàn bộ khả năng vay vốn được ngân hàng chấp thuận.
Tuy nhiên, số tiền ngân hàng đồng ý cho vay không đồng nghĩa với số tiền người mua có thể trả một cách thoải mái. Người mua cần đánh giá khoản vay dựa trên thu nhập, chi tiêu, tiền tiết kiệm và các mục tiêu tài chính khác của gia đình, thay vì chỉ dựa vào hạn mức tín dụng được cấp.
Sai lầm thứ hai là chỉ tính tiền trả trước mà không đánh giá đầy đủ khả năng trả nợ hàng tháng. Nhiều người tập trung tích lũy một khoản tiền đủ để thanh toán ban đầu, sau đó cho rằng phần còn lại có thể giải quyết bằng thu nhập trong tương lai.
Khoản trả ngân hàng không chỉ bao gồm tiền gốc mà còn có tiền lãi, trong khi gia đình vẫn phải duy trì các khoản chi cho ăn uống, điện nước, đi lại, chăm sóc con cái, y tế và các nhu cầu thiết yếu khác.
Nếu phần lớn thu nhập bị dành cho khoản vay, chỉ một biến cố nhỏ như giảm lương, mất việc hoặc phát sinh chi phí chăm sóc sức khỏe cũng có thể khiến ngân sách gia đình mất cân đối.
Một nguyên tắc tham khảo thường được sử dụng là tổng chi phí nhà ở hàng tháng không nên vượt quá 28% tổng thu nhập trước thuế. Đây không phải giới hạn bắt buộc hay công thức áp dụng cho mọi gia đình.
Khả năng chi trả thực tế còn phụ thuộc vào các khoản nợ khác, chi phí sinh hoạt, số người phụ thuộc và mức độ ổn định của thu nhập. Điều quan trọng là sau khi trả nợ, gia đình vẫn còn đủ tiền duy trì cuộc sống và tiếp tục tích lũy cho những mục tiêu dài hạn.
Một sai lầm đáng chú ý khác là dùng toàn bộ tiền tiết kiệm để thanh toán tiền mua nhà mà không giữ lại quỹ dự phòng. Khi đã bỏ phần lớn tài sản tích lũy vào khoản trả trước, người mua có thể sở hữu căn nhà nhưng lại thiếu tiền mặt để ứng phó với những tình huống bất ngờ.
Trong khi đó, cuộc sống sau khi nhận nhà thường phát sinh nhiều khoản chi ngoài dự kiến như sửa chữa thiết bị, thay thế nội thất, chi phí chuyển nhà hoặc các vấn đề liên quan đến công trình. Nếu đồng thời gặp biến động về công việc hay thu nhập, gia đình có thể phải tiếp tục vay tiêu dùng hoặc sử dụng thẻ tín dụng để trang trải sinh hoạt.
Người mua nên trừ trước các khoản dành cho mục tiêu tiết kiệm khác, chi phí chuyển nhà, sửa chữa, mua sắm nội thất và một khoản dự phòng khẩn cấp trước khi xác định số tiền có thể dùng để thanh toán căn nhà.
Quỹ dự phòng thường được khuyến nghị ở mức tương đương 3 – 6 tháng chi tiêu. Đây là khoản tiền cần được giữ riêng, không nên xem là nguồn vốn có thể tùy ý sử dụng để tăng giá trị căn nhà mua được.
Việc không tính đến rủi ro lãi suất cũng là nguyên nhân khiến nhiều người mua nhà rơi vào thế bị động. Một số khoản vay có mức lãi suất ưu đãi trong thời gian đầu, tạo cảm giác số tiền phải trả hàng tháng khá dễ chịu.
Khi hết thời gian ưu đãi, lãi suất có thể được điều chỉnh theo thỏa thuận trong hợp đồng. Nếu không tính trước kịch bản lãi suất tăng, người vay có thể phải đối mặt với khoản trả nợ cao hơn đáng kể so với dự tính ban đầu. Đặc biệt, những gia đình vay số tiền lớn trong thời gian dài sẽ chịu tác động rõ rệt hơn khi chi phí vốn thay đổi.
Một sai lầm khác là chỉ tính tiền gốc và lãi ngân hàng mà quên mất các chi phí phát sinh trong quá trình sở hữu nhà. Trên thực tế, mua nhà không đồng nghĩa với việc chỉ cần hoàn thành nghĩa vụ trả góp là có thể yên tâm sinh sống. Người sở hữu còn phải chi trả phí quản lý chung cư, bảo trì, sửa chữa, nội thất, điện nước và các khoản thuế, phí có liên quan.
Không ít người còn mắc sai lầm khi xây dựng kế hoạch trả nợ dựa trên thu nhập kỳ vọng thay vì thu nhập thực tế và ổn định. Chẳng hạn, một gia đình có thể quyết định vay lớn vì tin rằng lương sẽ tăng đều trong những năm tới, công việc kinh doanh sẽ tiếp tục thuận lợi hoặc sẽ có thêm nguồn thu từ đầu tư.
Tuy nhiên, những khoản thu nhập chưa chắc chắn không nên được xem là cơ sở chính để cam kết một nghĩa vụ tài chính kéo dài 15 – 20 năm. Thị trường lao động có thể biến động, hoạt động kinh doanh có thể gặp khó khăn, trong khi các khoản trả nợ vẫn đến hạn đều đặn.
Bên cạnh đó, việc không tính đến các nghĩa vụ tài chính hiện có cũng dễ khiến người mua đánh giá sai sức mua của bản thân. Những khoản vay mua ô tô, vay tiêu dùng, dư nợ thẻ tín dụng hoặc nghĩa vụ chu cấp cho người thân đều có thể làm giảm số tiền còn lại dành cho khoản vay mua nhà.
Nếu chỉ nhìn vào tổng thu nhập mà bỏ qua các khoản phải thanh toán định kỳ, người mua dễ rơi vào tình trạng thu nhập trên giấy tờ khá cao nhưng dòng tiền thực tế lại không đủ đáp ứng nhu cầu sinh hoạt.
Một sai lầm nữa là mua nhà theo tâm lý đám đông hoặc kỳ vọng giá bất động sản sẽ tăng liên tục. Khi chứng kiến giá nhà tăng nhanh, nhiều người lo sợ bỏ lỡ cơ hội nên quyết định mua ngay cả khi chưa chuẩn bị đủ tài chính. Một số trường hợp còn lựa chọn căn nhà vượt quá nhu cầu sử dụng với kỳ vọng có thể bán lại kiếm lời trong thời gian ngắn.
Bất động sản không phải lúc nào cũng tăng giá và không phải tài sản nào cũng có thể chuyển thành tiền mặt nhanh chóng. Nếu thị trường trầm lắng, việc bán nhà có thể mất nhiều thời gian, thậm chí phải chấp nhận giảm giá trong khi nghĩa vụ trả nợ vẫn tiếp tục.
Cuối cùng, nhiều gia đình chưa có kế hoạch tài chính sau khi nhận nhà. Trước khi mua, mọi khoản tiết kiệm thường được tập trung vào mục tiêu sở hữu bất động sản. Nhưng sau khi chuyển về nhà mới, nếu vẫn tiếp tục dành phần lớn thu nhập để trả nợ mà không duy trì tiết kiệm cho giáo dục con cái, chăm sóc sức khỏe, nghỉ hưu và các mục tiêu dài hạn khác, gia đình có thể rơi vào tình trạng sở hữu tài sản lớn nhưng thiếu thanh khoản.