Ở tuổi gần 40, khi sự nghiệp đã tương đối ổn định, nhiều gia đình bắt đầu tính toán kỹ hơn cho chặng đường tài chính phía trước. Không chỉ dừng lại ở việc tích lũy, họ còn muốn biến số tiền dành dụm được thành tài sản sinh lời, đồng thời chuẩn bị sẵn nền tảng cho con cái và tuổi nghỉ hưu.
BÀI TOÁN ĐẦU TƯ ĐỂ CÓ THÊM NHÀ VÀ TIỀN DƯỠNG GIÀ
Một cặp vợ chồng đều làm việc tại các công ty nước ngoài, có thu nhập ổn định và khả năng tiết kiệm đáng kể. Hiện, họ bày tỏ mong muốn mua thêm căn hộ cho con, xây nhà ở quê và chuẩn bị tài chính khi về già.
“Vợ chồng mình tổng thu nhập 110 triệu đồng/tháng ổn định. Trước giờ chỉ đi làm công ty nước ngoài, chồng làm kỹ thuật, vợ làm nhân sự nên không biết gì về đầu tư.
Hiện tại tài sản gia đình mình có chung cư đang ở, có xe ô tô đi lại, 2,8 tỷ đồng tiền gửi tiết kiệm, 1 tỷ đồng chứng khoán, 1 tỷ đồng vàng và 300 triệu đồng cho người thân vay.
Hàng tháng thu 110 triệu đồng, chi khoảng tầm 40 - 45 triệu đồng (hai con học trường tư và học thêm rất tốn kém). Mình luôn cố gắng mỗi tháng dư được tầm 60 - 65 triệu đồng, mình chưa biết đầu tư gì nên vẫn để thêm vào tiết kiệm online hàng tháng.
Hiện tại mình có nên mua một căn chung cư nhỏ rồi cho thuê lấy dòng tiền không? Hay mình nên mua một lô đất nền ở tỉnh (quê mình) để đó chờ tăng giá và bán, hay có cách đầu tư nào ổn định không ạ? Nhờ mọi người cho mình xin lời khuyên. Hiện tại mình chưa có bất động sản nào ngoài căn chung cư đang ở và đất ở quê đã có của bố mẹ cho.
Hai vợ chồng mình U38 - U40, nên mình hi vọng tiền vốn hiện có và cộng với đầu tư, đến năm 50 tuổi (vì tuổi này công ty cũng khó nhận thêm) vợ chồng mình sẽ có thêm một căn chung cư nhỏ nữa cho con út, căn hiện tại cho con lớn. Và có tiền xây một căn nhà tầm 2 tỷ đồng ở quê, có một khoản tiết kiệm tầm 1 - 2 tỷ đồng để phòng thân tuổi già. Mình cám ơn nhiều!”.
Trước băn khoăn nên mua căn hộ cho thuê hay gom đất nền ở quê chờ tăng giá, có ý kiến nghiêng về bất động sản tạo dòng tiền.
“Nên mua chung cư ở thành phố rồi cho thuê hơn là mua đất ở quê mà không làm gì với nó. Nếu định mua đất ở quê thì bạn chọn đất vườn, đất nông nghiệp rồi cho người ta thuê để trồng trọt. Có thể cân nhắc tăng dần tỉ lệ tài sản chứng khoán lên 30 - 40% lượng tài sản thanh khoản cao (tiền gửi, vàng, chứng khoán...)”.
Một góc nhìn khác lại khuyến khích gia đình đi từng bước, chưa cần vội xuống tiền khi chưa thực sự hiểu thị trường.
“Trong suy nghĩ của bác có câu trả lời rồi đó ạ. Hiện tại nên gửi tiết kiệm và tìm hiểu nhà dần, khi cảm thấy thích hợp, đủ tài chính thì bác mua một căn nhà nữa trước mắt là cho thuê, sau này là để cho con. Sau đó tích góp tiếp xây nhà ở quê, xây xong tích góp tiền hưu. Còn mạnh nữa thì mua thêm 1 - 2 căn nữa cho hai vợ chồng. Một là sau này ở gần con, hai là có thể cho thuê sau về già có dòng tiền”.
Trong khi đó, có người lưu ý đến mặt bằng lãi suất và hiệu quả khai thác thực tế của bất động sản. Cổ phiếu của những doanh nghiệp có nền tảng tốt cũng là một kênh có thể phân bổ thêm.
“Với nền lãi suất cao như hiện tại thì khoản vốn của anh chị nên tạm phân bổ vào kênh tiết kiệm là hiệu quả nhất. Chung cư mua thời điểm hiện tại thu từ dòng tiền cho thuê không hiệu quả, thậm chí giá trị căn hộ còn có thể bị giảm.
Ngoài ra nếu anh chị có am hiểu về tài chính thì phân bổ thêm một phần tài sản vào cổ phiếu các doanh nghiệp có nền tảng tốt, đang được định giá rẻ nắm giữ 6 tháng đến 1 năm tới cũng sẽ có kỳ vọng lợi suất cao, tuy nhiên sẽ có rủi ro chứ không an toàn như gửi tiết kiệm”.
Đặt bài toán lên bàn cân bằng những con số cụ thể, một thành viên chỉ ra rằng số vốn gửi ngân hàng có thể tạo ra khoản thu lớn hơn cho thuê căn hộ.
“Mua cho thuê dòng tiền thì phải có tỷ lệ lấp đầy đủ ổn, nên kiếm mấy khu gần trường đại học, khu công nghiệp… Tính tài sản sẵn có để sử dụng của bạn tầm 3 tỷ đồng thì chỉ mua được một căn nhà hẻm hoặc chung cư một phòng ngủ.
Giá thuê trung bình cho một căn này khoảng 7 – 10 triệu đồng/tháng. Còn nếu 3 tỷ đồng lãi ngân hàng 8%/năm thì hiện tại khoảng 20 triệu đồng/tháng. Nếu giá nhà, khu vực hiện tại còn dư địa tăng trên 5%/năm thì mới chọn phương án mua nhà, chung cư cho thuê”.
Đáng chú ý, có bình luận lại nhìn toàn bộ kế hoạch của gia đình từ góc độ dài hạn thay vì chỉ tập trung vào việc chọn mua căn hộ hay đất nền.
“Chào bạn, mình thấy nhà bạn đang ở một vị thế rất đáng mơ ước. Thu nhập ổn định, mỗi tháng dư được 60 - 65 triệu đồng, mà mới U40 đã có gần 5 tỷ đồng tài sản tài chính rồi nên bạn cứ yên tâm nhé. Nhà mình không phải lo chuyện về già chỉ có 1 - 2 tỷ đồng đâu.
Hiện tại tiết kiệm, chứng khoán và vàng cộng lại khoảng 4,8 tỷ đồng, mỗi năm nhà bạn lại để dành thêm được khoảng 750 triệu đồng nữa. Còn những gì cả nhà cần thì gồm có một căn chung cư nhỏ cho bé út (mình tạm tính khoảng 3 tỷ đồng), 2 tỷ đồng để xây nhà ở quê và một quỹ cho tuổi già khoảng 7 - 8 tỷ đồng.
Vì sao lại là 7 - 8 tỷ đồng? Vì với số vốn này, mỗi năm hai vợ chồng chỉ cần rút ra khoảng 4% là đã đủ chi 25 triệu đồng/tháng, phần còn lại vẫn tiếp tục sinh lời, nên tiền gần như không bao giờ cạn. Cộng hết lại thì cả nhà cần khoảng 12 - 13 tỷ đồng.
Bây giờ, giả sử tiền của bạn được đầu tư với mức lãi chỉ khoảng 8 - 10%/năm thôi, thì sau 5 năm bạn đã có khoảng 11,5 - 12 tỷ đồng, sau 6 năm là khoảng 13 - 14 tỷ đồng, còn sau 10 năm thì lên tới khoảng 21 - 24 tỷ đồng.
Tức là chỉ cần chừng 6 năm nữa, khi hai bạn mới khoảng 44 - 46 tuổi, là đã đủ cho tất cả các mục tiêu rồi. Kể cả có tính thêm trượt giá thì cũng chỉ chậm hơn khoảng một năm, vẫn sớm hơn mốc 50 tuổi khá nhiều. Vậy nên bạn hoàn toàn có thể chủ động chọn ngày nghỉ hưu sớm hơn dự định, chứ không cần phải đợi đến lúc công ty không nhận nữa đâu.
Để có được mức 8 - 10%/năm thì cũng không cần mạo hiểm gì cả. Trước tiên, bạn cứ giữ khoảng 6 - 12 tháng chi tiêu, tầm 300 - 500 triệu đồng, trong sổ tiết kiệm làm quỹ dự phòng.
Phần còn lại cùng với tiền dư mỗi tháng thì phần lớn có thể mua đều chứng chỉ quỹ cổ phiếu để chuyên gia quản lý giúp, một phần để vào quỹ trái phiếu hoặc gửi tiết kiệm, còn vàng thì giữ một tỷ trọng nhỏ như hiện tại là được.
Như vậy bạn không cần tự chọn mã, cũng không cần lướt sóng, chỉ cần đều đặn là đủ. Tất nhiên sẽ có năm lên năm xuống, nhưng nếu kiên trì giữ dài hạn thì mức trung bình này là hoàn toàn hợp lý.
Về chuyện nên mua chung cư hay đất nền, mình nghĩ chung cư sẽ hợp với mục tiêu của bạn hơn. Bạn có thể mua bằng tiền sẵn có, cho thuê trong lúc bé út còn nhỏ, rồi đến khi con lớn thì con dọn vào ở luôn. Còn đất nền ở tỉnh để chờ tăng giá thì vừa không sinh ra tiền, vừa khó bán lúc cần, mà thật ra với kế hoạch như trên thì nhà bạn cũng chẳng cần phải đánh cược như vậy.
Ngoài ra, vì hai bạn đang là trụ cột của cả nhà, nên nhớ có bảo hiểm sức khỏe và nhân thọ đầy đủ nhé. Bạn cũng nên tách riêng một quỹ học đại học cho 2 bé, để những năm tới có việc gì phát sinh thì kế hoạch lớn vẫn không bị xáo trộn”.
BA MỤC TIÊU TÀI CHÍNH QUAN TRỌNG Ở TUỔI 40
Theo các hướng dẫn lập kế hoạch tài chính của nhóm tuổi 40 cần chú trọng ba mục tiêu gồm chuẩn bị chi phí học tập bậc cao cho con, chăm sóc cha mẹ lớn tuổi và xây dựng danh mục tài sản phục vụ nghỉ hưu.
Trước hết, cần rà soát thu nhập, chi tiêu, các khoản nợ và tài sản hiện có để xác định khả năng tích lũy thực tế. Những khoản tiền dành cho học phí, mua nhà hoặc các mục tiêu trong vài năm tới nên được tách riêng với quỹ hưu trí. Việc xác định rõ thời điểm cần sử dụng tiền giúp lựa chọn kênh đầu tư phù hợp, tránh phải bán tài sản dài hạn khi thị trường biến động.
Bên cạnh đó, gia đình nên duy trì quỹ dự phòng tương đương ít nhất 3 - 6 tháng chi phí sinh hoạt. Với những người có con nhỏ, đang trả nợ mua nhà hoặc là trụ cột thu nhập chính, mức dự phòng có thể cần cao hơn. Khoản tiền này nên được giữ ở những kênh có tính thanh khoản tốt để sẵn sàng sử dụng khi mất việc, phát sinh chi phí y tế hoặc có biến cố bất ngờ.
Với kế hoạch cho con, thay vì chờ đến khi con chuẩn bị vào đại học mới bắt đầu tích lũy, cha mẹ nên hình thành quỹ giáo dục từ sớm và đóng góp đều đặn hàng tháng. Tuy nhiên, việc hỗ trợ con cái không nên chiếm hết nguồn lực tài chính của gia đình.
Quỹ học tập và quỹ nghỉ hưu cần được xây dựng song song. Nếu cha mẹ không có nguồn thu nhập ổn định khi về già, gánh nặng kinh tế có thể tiếp tục chuyển sang thế hệ sau.
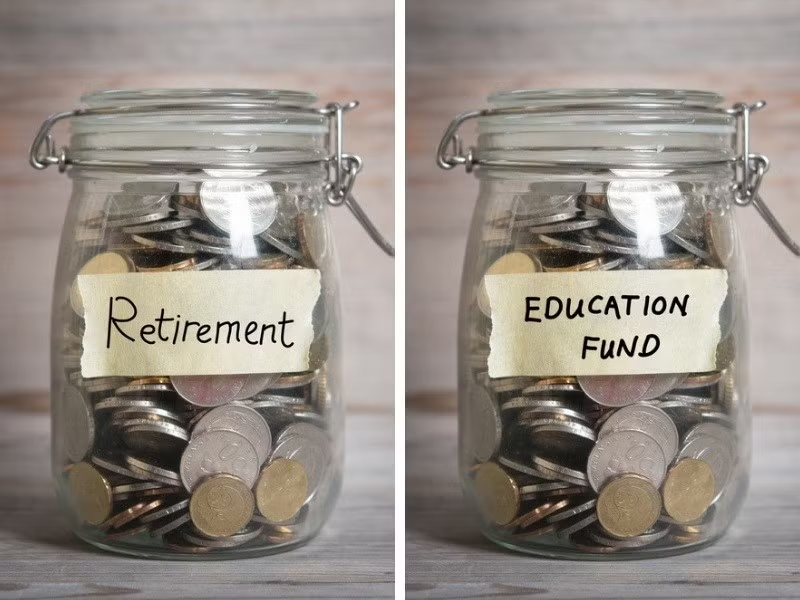
Đối với mục tiêu nghỉ hưu, cần ước tính mức chi tiêu cần thiết khi không còn nhận lương, bao gồm sinh hoạt, chăm sóc sức khỏe, nhà ở và những nhu cầu cá nhân. Sau đó, tính đến các nguồn thu có thể duy trì như lương hưu bảo hiểm xã hội, tiền cho thuê nhà, tiền gửi và lợi nhuận từ danh mục đầu tư.
Phần chênh lệch giữa nhu cầu chi tiêu và nguồn thu ổn định sẽ là khoản tài chính cần chuẩn bị thêm. Khi tính toán, cần đưa yếu tố lạm phát và tuổi thọ vào kế hoạch để tránh đánh giá thấp số tiền cần có.
Về đầu tư, tuổi 40 vẫn còn thời gian tương đối dài để tích lũy, do đó không nhất thiết phải đưa toàn bộ tài sản vào tiền gửi tiết kiệm. Có thể phân bổ giữa tiền gửi, trái phiếu, quỹ đầu tư và cổ phiếu tùy theo thời hạn sử dụng vốn, khả năng chịu rủi ro và mức độ am hiểu.
Một yếu tố khác không nên bỏ qua là bảo vệ tài chính trước những biến cố sức khỏe và mất khả năng lao động. Những gia đình còn con nhỏ, khoản vay dài hạn hoặc phụ thuộc phần lớn vào thu nhập của một người cần rà soát quyền lợi bảo hiểm y tế, bảo hiểm xã hội và cân nhắc bảo hiểm nhân thọ phù hợp. Đồng thời, người lao động nên kiểm tra quá trình đóng bảo hiểm xã hội để chủ động ước tính quyền lợi hưu trí trong tương lai.