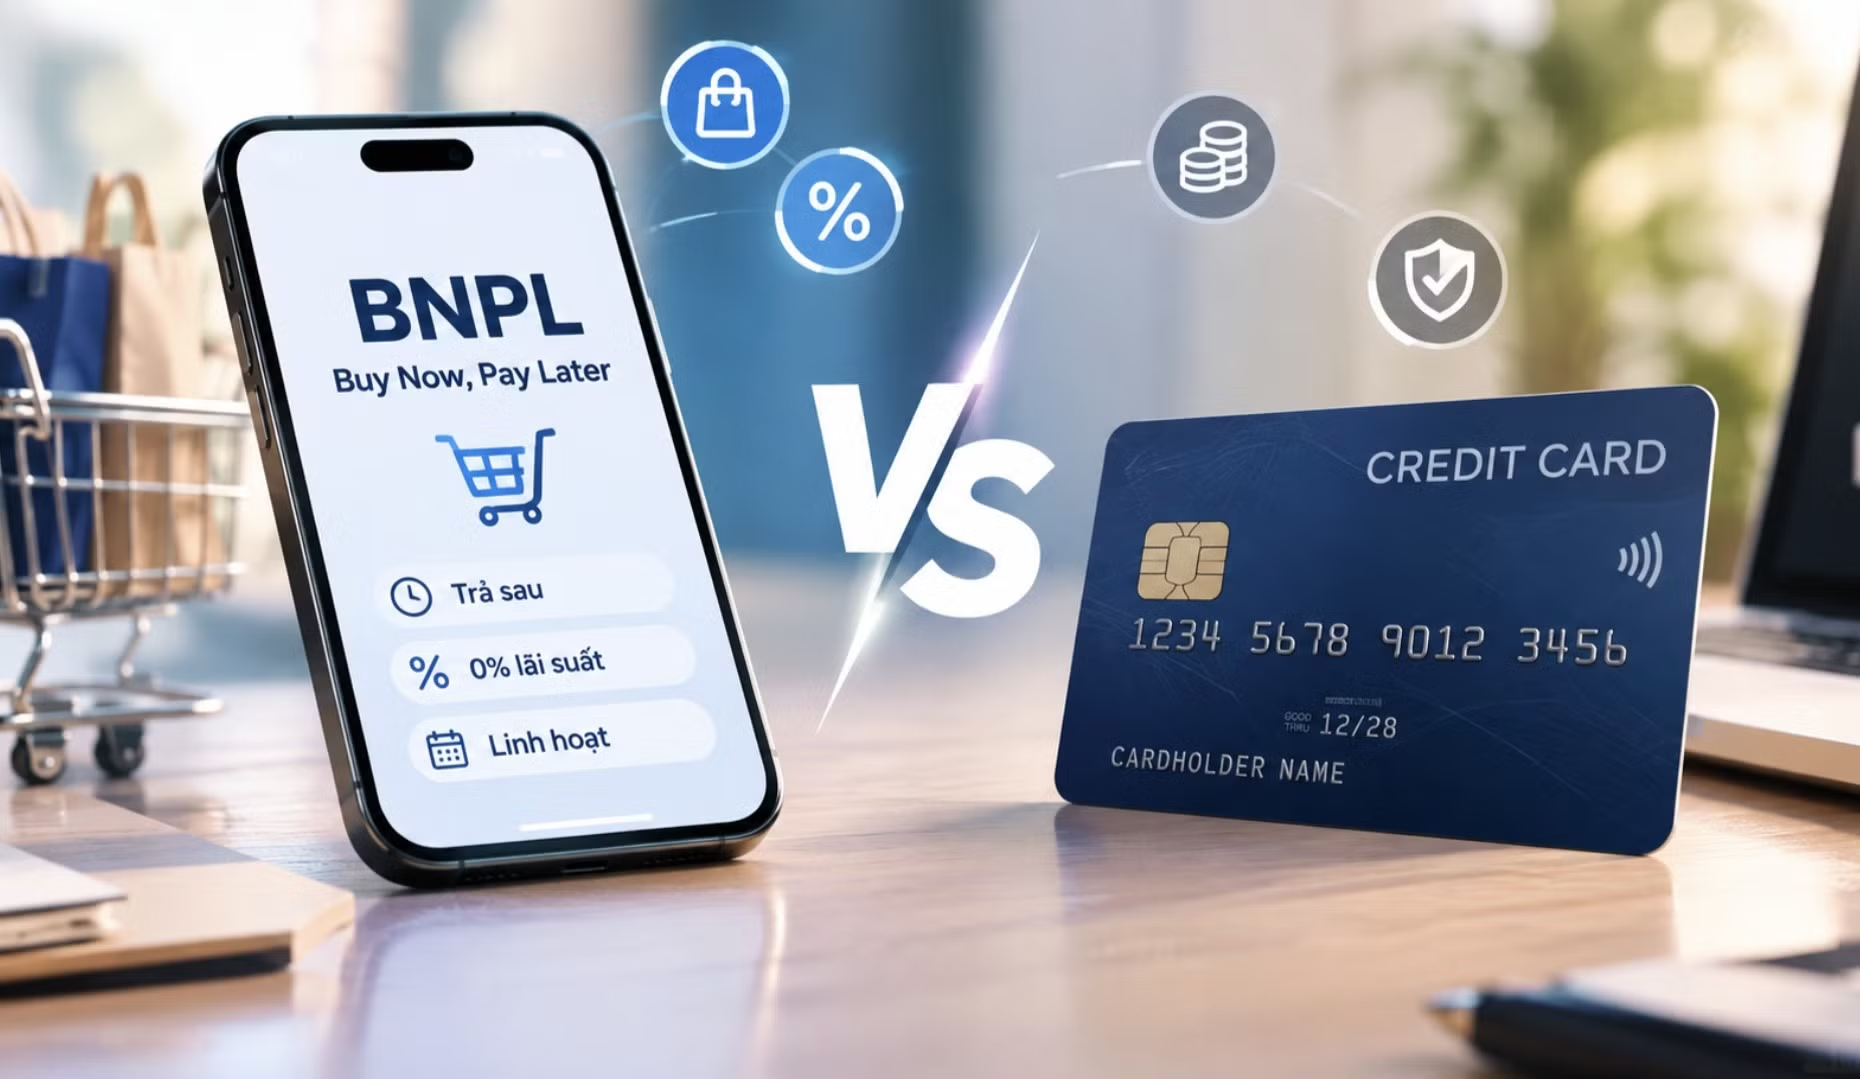
Thị trường tiêu dùng đang tăng trưởng, nhưng tỷ lệ người Việt sở hữu và sử dụng thẻ tín dụng vẫn còn khá thấp. Khoảng trống này đang mở ra cơ hội cho mua trước trả sau (Buy Now Pay Later - BNPL), một hình thức tín dụng hướng vào các khoản chi tiêu nhỏ, thủ tục nhanh và được tích hợp trực tiếp vào quá trình mua sắm.
THẺ TÍN DỤNG GẶP "KỲ PHÙNG ĐỊCH THỦ"
Theo số liệu Cục Thống kê, lũy kế 6 tháng đầu năm, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng theo giá hiện hành ước đạt gần 3,89 triệu tỷ đồng, tăng 12,9% so với cùng kỳ.
Sức mua tăng lên đồng nghĩa nhu cầu thanh toán và tín dụng phục vụ tiêu dùng cũng có thêm dư địa. Tuy nhiên, một bộ phận lớn người dân vẫn chưa tiếp cận được các sản phẩm tín dụng truyền thống, trong đó có thẻ tín dụng.
Theo dữ liệu FiinGroup, hiện khoảng 18% người trưởng thành tại Việt Nam sở hữu thẻ tín dụng, tương đương chưa đến 2/10 người từ 15 tuổi trở lên. Tỷ lệ này đã tiệm cận mức trung bình hơn 20% của ASEAN nhưng vẫn thấp hơn đáng kể so với nhiều thị trường trong khu vực châu Á - Thái Bình Dương, nơi tỷ lệ sở hữu thẻ có thể vượt 100% do một người thường sử dụng nhiều thẻ.
Trong cơ cấu tín dụng tiêu dùng, thẻ tín dụng nội địa cũng chỉ chiếm khoảng 5,5% tổng dư nợ, trong khi con số này tại Singapore là 49%, Malaysia 21%, Trung Quốc 21%, Nhật Bản 68% và Thái Lan 10%.
Những con số trên cho thấy dư địa của thẻ tín dụng tại Việt Nam vẫn còn lớn, nhưng cũng cho thấy một khoảng trống đáng kể trên thị trường tín dụng tiêu dùng. Không phải người có nhu cầu mua sắm nào cũng đáp ứng được yêu cầu về thu nhập, hồ sơ tài chính hoặc lịch sử tín dụng để mở thẻ.
Trong khi đó, các hình thức vay cầm cố hay vay tiêu dùng truyền thống có thể đi kèm chi phí cao hơn và quy trình khiến người dùng không mấy thuận tiện khi chỉ cần một khoản tiền nhỏ.
Mua trước trả sau xuất hiện đúng vào khoảng trống này. Mô hình bắt đầu được biết đến tại Việt Nam trong giai đoạn 2019-2021, khi thương mại điện tử phát triển nhanh và thanh toán không dùng tiền mặt được thúc đẩy mạnh trong thời kỳ dịch Covid-19.
Thay vì cấp cho khách hàng một hạn mức tín dụng để sử dụng cho nhiều nhu cầu khác nhau, mua trước trả sau thường được đặt ngay tại điểm mua hàng, cho phép người dùng hoàn tất giao dịch trước rồi chia nhỏ khoản thanh toán trong những kỳ tiếp theo.
Đây cũng là điểm khác biệt đáng kể giữa mua trước trả sau và thẻ tín dụng. Với thẻ, người dùng thường phải trải qua bước mở thẻ trước khi sử dụng, còn mua trước trả sau có thể được đăng ký và xét duyệt ngay trong quá trình mua hàng.
Nhiều sản phẩm có thể phê duyệt tự động trong thời gian ngắn, hạn mức thường tập trung vào những khoản chi tiêu vừa và nhỏ, trong một số trường hợp dưới 10 triệu đồng.
Với người trẻ hoặc những người chưa từng sử dụng thẻ tín dụng, cách tiếp cận này có thể dễ dàng hơn. Họ không nhất thiết phải tìm đến ngân hàng để mở một chiếc thẻ rồi mới phát sinh giao dịch, mà có thể tiếp cận khoản tín dụng ngay khi mua một món hàng hoặc sử dụng một dịch vụ.
Nếu thanh toán đúng hạn, một số chương trình mua trước trả sau còn áp dụng mức lãi suất 0%, dù khách hàng vẫn phải tuân thủ các điều kiện và khoản phí được quy định trong từng sản phẩm.
Lợi thế của mua trước trả sau vì thế nằm nhiều ở trải nghiệm hơn là quy mô khoản vay. Với một đơn hàng vài triệu đồng, người dùng có thể không cần đến hạn mức thẻ tín dụng lớn mà chỉ cần một phương thức chia nhỏ khoản thanh toán, thực hiện ngay trên điện thoại. Chính đặc điểm này giúp mua trước trả sau có cơ hội tiếp cận nhóm khách hàng mà các sản phẩm tín dụng truyền thống chưa khai thác hết.
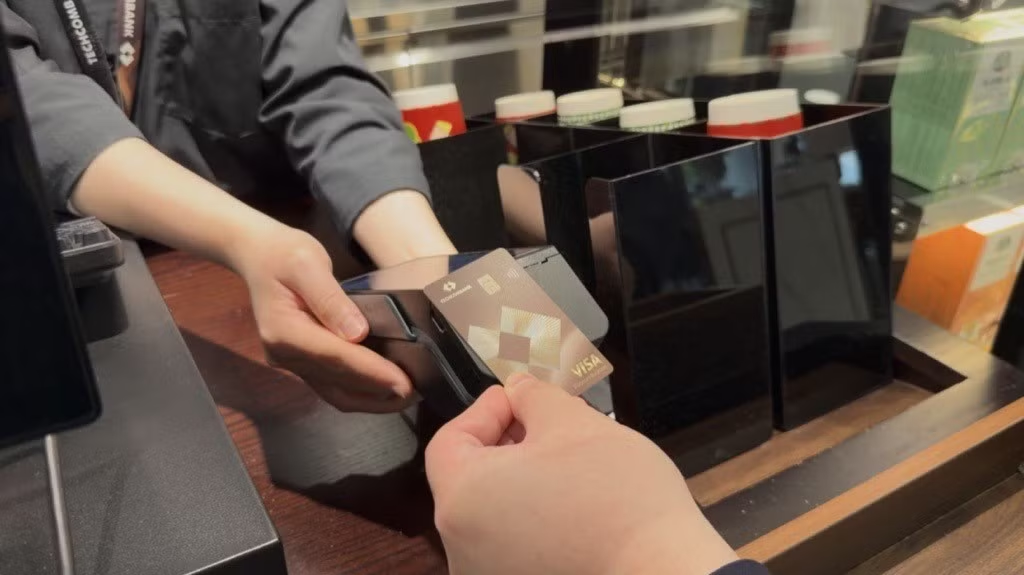
Chẳng hạn, một khách hàng muốn mua chiếc điện thoại giá 12 triệu đồng. Nếu dùng thẻ tín dụng có hạn mức 30 triệu đồng, người này có thể quẹt thẻ thanh toán toàn bộ 12 triệu đồng tại cửa hàng.
Khoản chi tiêu được ghi nhận vào dư nợ thẻ và khách hàng sẽ thanh toán theo sao kê của ngân hàng. Nếu trả đủ số tiền đến hạn, khách hàng thường không phải chịu lãi cho khoản chi tiêu đó; ngược lại, việc trả chậm hoặc chỉ thanh toán một phần dư nợ có thể phát sinh lãi và phí theo điều khoản của thẻ. Người dùng cũng có thể chọn trả góp qua thẻ nếu ngân hàng và đơn vị bán hàng có chương trình áp dụng.
Với mua trước trả sau, cũng chiếc điện thoại giá 12 triệu đồng đó, khách hàng có thể chọn phương án chia thành nhiều kỳ thanh toán ngay tại bước đặt hàng, chẳng hạn trả trước 3 triệu đồng và thanh toán phần còn lại trong ba kỳ tiếp theo.
Số tiền mỗi kỳ, khoản trả trước, lãi suất và phí phụ thuộc vào chính sách của nhà cung cấp; không phải dịch vụ nào cũng áp dụng cùng một cách chia kỳ hay miễn phí hoàn toàn.
Theo Research and Markets, thị trường mua trước trả sau tại Việt Nam đạt khoảng 1,32 tỷ USD vào cuối năm 2023. Giai đoạn 2024-2029, thị trường được dự báo tăng trưởng kép 29,2% mỗi năm và đạt khoảng 6,89 tỷ USD vào năm 2029.
Nhưng tốc độ tăng trưởng này chưa đồng nghĩa mua trước trả sau có thể thay thế thẻ tín dụng. Nó trước hết cho thấy người tiêu dùng đang chấp nhận thêm một cách tiếp cận tín dụng mới, đặc biệt trong những giao dịch có giá trị không quá lớn. Câu hỏi lớn hơn là khi mua trước trả sau phát triển mạnh, mô hình này có thể lấy được bao nhiêu nhu cầu vốn trước đây thuộc về thẻ tín dụng.
KHÔNG THỂ SOÁN NGÔI
Nếu nhìn từ nhu cầu của người dùng, mua trước trả sau và thẻ tín dụng có một phần giao nhau nhưng không hoàn toàn giống nhau. Mua trước trả sau phù hợp với các khoản mua sắm nhỏ, cần thanh toán nhanh và có thể chia thành nhiều kỳ.
Trong khi thẻ tín dụng có hạn mức rộng hơn, được sử dụng cho nhiều loại giao dịch và phù hợp với những nhu cầu chi tiêu lớn hơn. Chính sự khác biệt này khiến mua trước trả sau có thể cạnh tranh với thẻ tín dụng ở một số phân khúc, nhưng khó thay thế toàn bộ sản phẩm.
Một hạn chế dễ thấy của mua trước trả sau là hạn mức. Các khoản vay thường chỉ ở mức khoảng 10 triệu đồng, phù hợp với nhóm khách hàng trẻ, trong đó có những người từ 23-30 tuổi, mới tham gia thị trường lao động và chưa có thẻ tín dụng. Hạn mức nhỏ giúp doanh nghiệp kiểm soát rủi ro tốt hơn, nhưng đồng thời cũng giới hạn những nhu cầu mà mua trước trả sau có thể đáp ứng.
Khi khách hàng cần một hạn mức lớn hơn, sử dụng tín dụng cho nhiều mục đích hoặc muốn có một phương tiện thanh toán được chấp nhận rộng rãi, thẻ tín dụng vẫn có những ưu thế mà mua trước trả sau khó thay thế.
Vấn đề lớn hơn nằm ở khả năng kiểm soát khoản nợ. Khi việc tiếp cận tín dụng trở nên quá đơn giản, người dùng có thể dễ dàng phát sinh nhiều khoản mua trước, trả sau trên các nền tảng khác nhau.
Từng khoản vay có thể không lớn, nhưng nếu cộng dồn, nghĩa vụ thanh toán có thể vượt quá khả năng chi trả của người dùng và biến những khoản nợ nhỏ thành nợ quá hạn, thậm chí nợ xấu.
Đây là rủi ro đặc biệt đáng chú ý với mua trước trả sau bởi mô hình này dựa nhiều vào tốc độ phê duyệt và dữ liệu giao dịch. Ngoài các công ty tài chính lớn hoặc những ví điện tử có liên kết với tài khoản ngân hàng, một số đơn vị cung cấp mua trước trả sau chưa kết nối đầy đủ với cơ sở dữ liệu thông tin tín dụng quốc gia (CIC), mà sử dụng dữ liệu giao dịch để đánh giá khách hàng. Nếu thông tin đầu vào chưa đầy đủ, khả năng đánh giá chính xác tổng nghĩa vụ tài chính của người vay cũng bị hạn chế.
Việc cải thiện dữ liệu tín dụng vì thế trở thành một yêu cầu quan trọng khi mua trước trả sau mở rộng. Cuối tháng 5/2024, Fundiin công bố hợp tác với CIC, cho thấy các doanh nghiệp trong lĩnh vực này đang tìm cách tăng khả năng đánh giá tín dụng và kiểm soát rủi ro thay vì chỉ tập trung vào tốc độ tăng trưởng. Đây sẽ là yếu tố quan trọng nếu mua trước trả sau muốn mở rộng sang nhóm khách hàng lớn hơn mà vẫn kiểm soát được chất lượng khoản vay.
Kinh nghiệm từ các thị trường trong khu vực cũng cho thấy tốc độ phát triển của mua trước trả sau luôn đi kèm yêu cầu kiểm soát khả năng trả nợ. Tại Thái Lan, Ngân hàng Kasikorn với dịch vụ KPayLater từng phải ngừng tiếp nhận người dùng ví trả sau mới do gặp khó khăn trong việc xác định mức thu nhập của khách hàng.
Tại Hong Kong, Cơ quan Tiền tệ Hong Kong cũng yêu cầu các đơn vị cung cấp mua trước trả sau chú trọng kiểm tra khả năng chi trả trước khi phê duyệt khoản vay, trong bối cảnh lo ngại người dùng có thể vay quá mức.
Ở Việt Nam, áp lực này còn đến từ chính quy mô khoản vay. Khi một khoản mua trước trả sau chỉ có giá trị vài triệu đồng, chi phí xử lý tranh chấp hoặc khởi kiện có thể không tương xứng với số tiền cần thu hồi. Nếu tỷ lệ khách hàng chậm trả tăng lên, doanh nghiệp không chỉ chịu chi phí thu hồi nợ mà còn phải tăng chi phí dự phòng và quản trị rủi ro.
Thị trường cũng từng cho thấy mua trước trả sau không tách rời khỏi sức khỏe của ngành bán lẻ. Năm 2023, khi hoạt động thương mại điện tử gặp nhiều khó khăn, doanh thu của một số nền tảng lớn như Tiki, Lazada và Shopee suy giảm, trong khi chi phí tiếp thị và cạnh tranh vẫn ở mức cao.
Đây cũng là giai đoạn một số startup mua trước trả sau như Atome, Kaypay và Ree-pay rút khỏi thị trường, cho thấy mô hình này vẫn chịu tác động đáng kể từ sức mua và khả năng duy trì quy mô giao dịch.
Vì vậy, cuộc cạnh tranh giữa hai hình thức có lẽ sẽ không diễn ra theo cách mua trước trả sau thay thế thẻ tín dụng, mà nằm ở việc mỗi bên giành lấy một phần nhu cầu tiêu dùng. Điều đáng chú ý là mua trước trả sau đang khiến ranh giới giữa thanh toán và tín dụng ngày càng mờ hơn.
Khi một khoản mua hàng có thể đồng thời là một khoản vay được cấp ngay tại điểm bán, cuộc cạnh tranh không chỉ nằm ở chiếc thẻ hay ứng dụng nào thuận tiện hơn, mà còn ở khả năng kiểm soát rủi ro và giữ được khách hàng trong dài hạn.
Với thị trường Việt Nam còn tỷ lệ sở hữu thẻ tín dụng thấp, mua trước trả sau vẫn còn nhiều đất để phát triển, nhưng để đi xa hơn, mô hình này sẽ phải chứng minh rằng sự thuận tiện có thể đi cùng khả năng trả nợ và quản trị tín dụng bền vững.