Thị trường chứng khoán khởi đầu tuần giao dịch mới trong trạng thái khá tiêu cực khi áp lực bán lan rộng trên nhiều nhóm cổ phiếu. Dù VN-Index vẫn duy trì được sắc xanh đến cuối phiên, diễn biến này chủ yếu nhờ lực kéo từ một số mã vốn hóa lớn, trong khi phần đông cổ phiếu giảm giá.
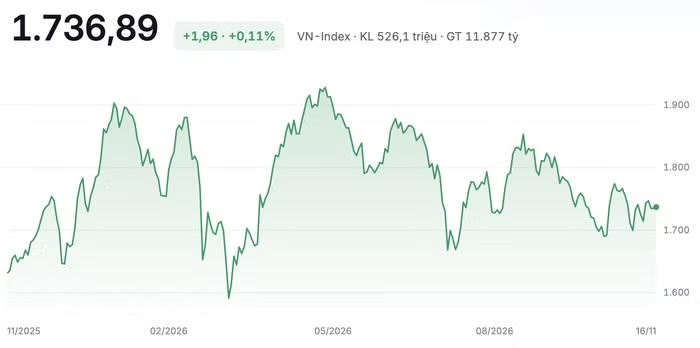
Kết phiên, VN-Index dừng tại 1.736,89 điểm, tăng 1,96 điểm, tương đương 0,11%. Tuy nhiên, bức tranh thị trường lại nghiêng rõ về phía bên bán khi số mã giảm giá trên sàn HoSE lên tới 220 mã, cao hơn gấp đôi số mã tăng là 101 mã. Diễn biến trái chiều giữa chỉ số và độ rộng thị trường cho thấy trạng thái “xanh vỏ đỏ lòng” tiếp tục hiện diện.
Trong bối cảnh phần lớn cổ phiếu suy yếu, VIC là động lực quan trọng giúp VN-Index giữ được sắc xanh. Cổ phiếu này tăng hơn 2,06%, đóng góp trên 8 điểm cho chỉ số chính. Nếu loại bỏ ảnh hưởng của VIC, VN-Index nhiều khả năng đã kết phiên dưới mốc tham chiếu. Bên cạnh đó, VHM cũng ghi nhận mức tăng nhẹ.
Ở chiều ngược lại, sắc đỏ chiếm ưu thế ngay trong nhóm cổ phiếu vốn hóa lớn. Rổ VN30 chỉ có 8 mã tăng giá, trong đó MCH dẫn đầu với mức tăng hơn 5,26%. Ngoài VIC, LPB và SSB cũng tăng trên 2%, song lực đỡ từ các cổ phiếu này chưa đủ để bù đắp áp lực điều chỉnh ở phần còn lại.
Nhiều cổ phiếu bluechip giảm trên 1%, gồm VPB, VIB, SSI, FPT, HDB và VCB. Đáng chú ý, bộ đôi TCB và TCX cùng mất hơn 2% giá trị. Kết phiên, VN30 giảm nhẹ 0,04%, trong khi nhóm vốn hóa vừa chịu áp lực lớn hơn với chỉ số VNMID giảm 1,21%.
Áp lực bán cũng thể hiện rõ ở nhóm cổ phiếu xây lắp. CTD giảm hơn 5,5%, còn DPG giảm kịch sàn với thanh khoản cao gần gấp 3 lần phiên giao dịch trước đó.
Nhóm chứng khoán trở thành một trong những ngành giảm mạnh nhất thị trường khi mất hơn 1,4% trong phiên. Áp lực bán xuất hiện tại hàng loạt cổ phiếu lớn, trong đó TCX, VCI, FTS, CTS và BVS đều giảm trên 2%.
Các mã có thanh khoản đáng chú ý khác như VIX, SSI, MBS và SHS cũng không tránh khỏi xu hướng điều chỉnh, đồng loạt giảm hơn 1%. Một số cổ phiếu đi ngược dòng như HCM, TCI và IVS, song mức tăng chưa đủ tạo ảnh hưởng đáng kể đến diễn biến chung của toàn ngành.
Không chỉ chứng khoán, đà giảm còn lan sang nhiều nhóm ngành khác. Bất động sản và thực phẩm đồ uống là những nhóm hiếm hoi duy trì được sắc xanh, chủ yếu nhờ ảnh hưởng từ VIC và MCH. Dược phẩm và dịch vụ tiêu dùng cũng neo nhẹ trên tham chiếu, trong khi ngân hàng, bảo hiểm, công nghệ và năng lượng đều suy yếu.
Một điểm đáng chú ý khác là thanh khoản tiếp tục co hẹp. Giá trị giao dịch trên HoSE trong phiên hôm nay chỉ đạt hơn 11.800 tỷ đồng, giảm 21% so với phiên trước. Riêng nhóm VN30 ghi nhận giá trị giao dịch hơn 6.600 tỷ đồng, giảm mạnh 25%.
Trong bối cảnh thị trường điều chỉnh trên diện rộng, nhà đầu tư nước ngoài vẫn duy trì trạng thái mua ròng trên HoSE với giá trị hơn 20 tỷ đồng. Động lực chính đến từ VIC khi cổ phiếu này được khối ngoại mua ròng hơn 116 tỷ đồng. MSN, KDH và VNM cũng nằm trong nhóm được nhà đầu tư nước ngoài gom mua.
Ở chiều bán, FPT chịu áp lực lớn nhất khi bị bán ròng hơn 163 tỷ đồng. Như vậy, dù VN-Index khép lại phiên đầu tuần trong sắc xanh, diễn biến giảm giá áp đảo, thanh khoản đi xuống và áp lực bán tại nhiều cổ phiếu vốn hóa lớn vẫn cho thấy tâm lý thị trường chưa thực sự cải thiện.
Kiên nhẫn chờ thanh khoản bùng nổ
Chứng khoán Kirin (CSI)
VN-Index đóng cửa trong sắc xanh nhưng phần lớn nhóm cổ phiếu trên thị trường vẫn giảm điểm. Đà tăng của chỉ số chủ yếu được nâng đỡ bởi một số cổ phiếu vốn hóa lớn, thiếu sự lan tỏa trên diện rộng.
Đáng chú ý, thanh khoản tiếp tục co hẹp khi khối lượng khớp lệnh xuống mức thấp nhất trong khoảng hai tháng, giảm 32% so với bình quân 20 phiên. Diễn biến này cho thấy dòng tiền đang suy yếu, trong khi tâm lý nhà đầu tư trở nên thận trọng và phân vân hơn trước sắc xanh thiếu thuyết phục của thị trường.
Trước bối cảnh đó, CSI duy trì quan điểm quan sát, khuyến nghị nhà đầu tư hạn chế gia tăng tỷ trọng và kiên nhẫn chờ đợi tín hiệu bùng nổ của thanh khoản trước khi quay lại vị thế mua ròng..
Dự báo VN-Index tiếp tục giằng co quanh 1.730–1.760 điểm
Chứng khoán Asean (AseanSC)
VN-Index đang phát đi tín hiệu hồi phục thận trọng khi đóng cửa tại 1.737 điểm trên đồ thị ngày. Chỉ số duy trì thành công trên đường MA10 nhưng vẫn ở dưới MA20, trong bối cảnh cung – cầu tương đối cân bằng.
Các chỉ báo kỹ thuật cũng đang vận động quanh vùng trung tính. Cụ thể, RSI(14) đạt 49, trong khi MFI lùi về 37, phản ánh dòng tiền có dấu hiệu suy yếu.
Với diễn biến hiện tại, kịch bản chủ đạo cho phiên giao dịch tới là VN-Index tiếp tục giằng co trong biên độ hẹp trước khi xác nhận xu hướng rõ ràng hơn. AseanSC khuyến nghị nhà đầu tư ngắn hạn duy trì tỷ trọng danh mục ở mức trung bình, không mua đuổi trong các nhịp tăng và tận dụng dao động giữa vùng hỗ trợ 1.730–1.740 điểm với vùng kháng cự 1.750–1.760 điểm để giao dịch linh hoạt.
Bên cạnh diễn biến kỹ thuật, nhà đầu tư có thể chú ý đến những chủ đề đầu tư có câu chuyện riêng như thoái vốn nhà nước, các nghị quyết phát triển kinh tế, tiến trình nâng hạng thị trường và chu kỳ offshore.
Kiểm soát margin và duy trì sức mua dự phòng
Chứng khoán OCBS
Mặt bằng định giá tại một số nhóm ngành đã trở nên hấp dẫn hơn sau nhịp điều chỉnh, qua đó có thể kích thích hoạt động tích lũy của dòng tiền trung hạn.
Nhờ đó, VN-Index vẫn có cơ hội duy trì trạng thái cân bằng và xuất hiện những nhịp hồi phục đan xen, dù chưa đủ cơ sở để kỳ vọng một đợt bứt phá mạnh. OCBS khuyến nghị nhà đầu tư duy trì tỷ trọng cổ phiếu hợp lý, ưu tiên nắm giữ các doanh nghiệp có nền tảng cơ bản tốt, triển vọng kinh doanh tích cực và duy trì được sức mạnh giá.
Với hoạt động giao dịch ngắn hạn, nhà đầu tư có thể tận dụng những nhịp rung lắc về vùng hỗ trợ để giải ngân từng phần vào các cổ phiếu có nền giá tích lũy chặt và lực cầu cải thiện.
Ngược lại, việc mua đuổi nên được hạn chế khi thị trường chưa xác nhận xu hướng. Nhà đầu tư cũng cần kiểm soát margin và duy trì sức mua dự phòng để chủ động trước những biến động bất ngờ.
Chất lượng thị trường chưa cải thiện
Chứng khoán SHS
Thị trường tiếp tục giao dịch kém tích cực khi thanh khoản vẫn nằm trong xu hướng suy giảm kéo dài từ đầu năm 2026. Hiện chưa xuất hiện nhiều động lực vượt trội cho thấy dòng tiền có thể sớm cải thiện trở lại.
Đáng chú ý, cả VN-Index và VN30 vẫn giao dịch dưới đường xu hướng giảm giá hình thành từ tháng 9/2026. Diễn biến của VN-Index cũng đang chịu ảnh hưởng từ một số ít cổ phiếu vốn hóa lớn, trong khi chất lượng thị trường chưa có chuyển biến tích cực.
Theo SHS, hầu hết nhóm ngành vẫn trong xu hướng suy giảm hoặc tích lũy trung và dài hạn kéo dài. Do đó, nhà đầu tư chỉ nên cân nhắc gia tăng tỷ trọng khi chất lượng thị trường và thanh khoản được cải thiện.
Nhận định thị trường của các công ty chứng khoán được Thương gia trích dẫn nguyên văn chỉ có giá trị như một nguồn thông tin tham khảo. Các công ty chứng khoán có thể có những xung đột lợi ích đối với các nhà đầu tư khi đưa ra nhận định.