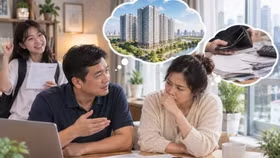
Khi tiền bạc cạn kiệt, chuyện xoay xở trả nợ đôi khi còn kéo theo những khúc mắc về tình thân, tài sản và trách nhiệm giữa các thế hệ. Một trường hợp dưới đây là câu chuyện như thế, khi người vợ mong muốn bán mảnh đất bố mẹ chồng cho sau ngày cưới để giải quyết khoản nợ hơn 1 tỷ đồng.
CON DÂU MUỐN BÁN ĐẤT BỐ MẸ CHỒNG CHO ĐỂ TRẢ NỢ
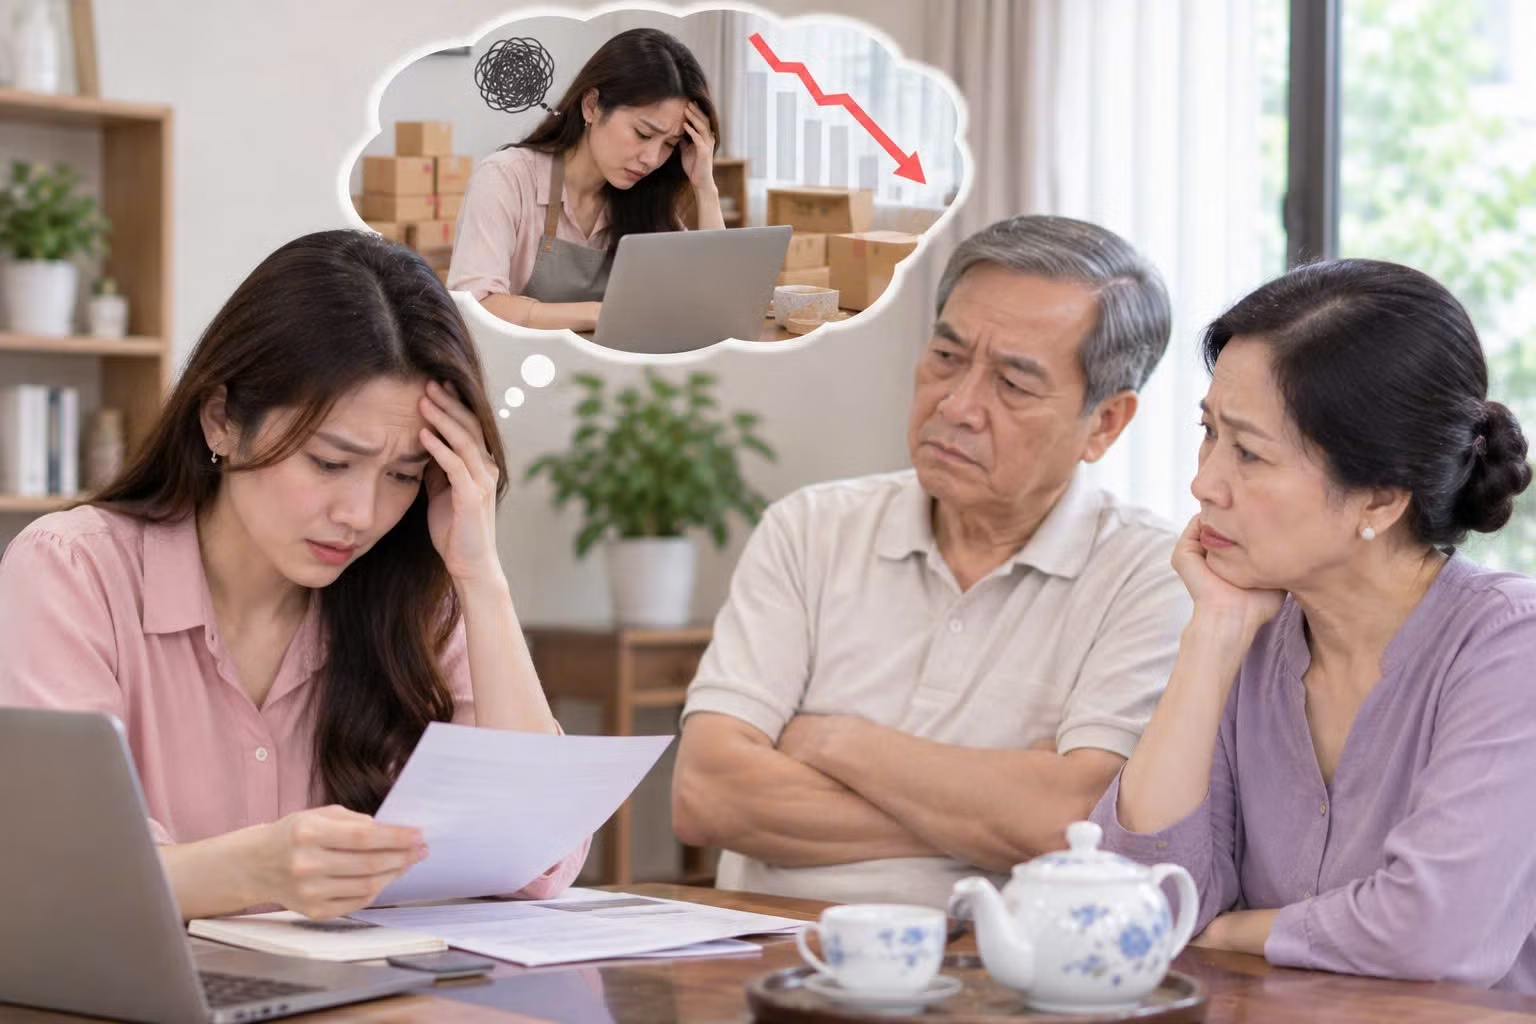
Theo chia sẻ của người vợ, khoản đầu tư thua lỗ khiến gia đình lâm vào cảnh nợ nần, trong khi tiền lãi ngân hàng ngày một tăng và tài sản kinh doanh liên tục mất giá. Mong muốn bán đất để thu xếp tài chính không được bố mẹ chồng chấp thuận.
“Tôi làm ăn thua lỗ hơn 1 tỷ đồng do không biết đầu tư kinh doanh nhìn nhận đánh giá thị trường mà lao vào mua khi tài sản đang trên đỉnh điểm...
Tiền vay ngân hàng giờ lãi chồng lãi không đủ khả năng chi trả. Tài sản thì mất 1/3 rồi, rẻ quá nên không muốn bán. Mà có bán cũng không đủ trả ngân hàng.
Túng quá, tôi bàn với chồng bán mảnh đất 120m2 mà bố mẹ chồng cho hai vợ chồng sau cưới để trả nợ. Đất hiện trị giá gần 2 tỷ đồng nhưng vẫn đang đứng tên bố chồng.
Khi hai vợ chồng về xin ý kiến, gia đình chồng không đồng ý. Bố chồng bảo đất là đất hương hỏa tổ tiên để lại cho con cháu, chỉ cho mượn để sau này cất nhà chứ chưa cho hẳn để bán. Không thể bán đất để trả nợ làm ăn riêng của tôi được.
Mẹ chồng thì lo hôm nay bán đất trả nợ, mai tôi làm ăn thua tiếp thì lấy gì mà bán nữa. Cuối cùng, bố mẹ chồng chỉ đồng ý hỗ trợ 100 triệu đồng và cho mượn sổ đỏ để đi vay ngân hàng, kiên quyết không bán đất.
Giờ khoản nợ hơn 1 tỷ đồng vẫn treo trên đầu, còn tôi thì đang rơi vào bế tắc và mâu thuẫn lớn với gia đình nhà chồng vì món nợ mà tôi phải gánh... Giờ tôi phải làm sao với đống nợ và lãi ngày càng cao đây mọi người”.
Cũng từng trải qua cảnh nợ nần với số tiền lên tới 4 tỷ đồng, một người chia sẻ quan điểm không nên trông chờ vào tài sản của bố mẹ để giải quyết hậu quả kinh doanh.
“Tôi nợ 4 tỷ đồng mà còn cày cuốc để trả đây. Bố chồng tôi bảo cho bán đất của ông để trả nhưng tôi không bán. Cố gắng làm trả dần. 5 năm không hết thì 10 năm. Nhưng cái cốt lõi là phải sống chuẩn”.
Một trường hợp khác lại có cách tính toán khá tương đồng. Vợ chồng người này từng vay mượn nhiều nơi, chịu áp lực lãi suất nhưng vẫn quyết giữ lại đất cho con cái thay vì bán tài sản của bố mẹ chồng.
“Vợ chồng tôi cũng nợ vay lãi các kiểu, bố chồng bảo bán đất nhưng tôi bảo chồng nhất định không bán để phần cho con, còn mình làm mình chịu. Mặc dù nợ nhưng trong số nợ đấy hai vợ chồng mua được hai mảnh đất tuy giá trị không cao nhưng cũng là tài sản của riêng mình, vẫn cố cày cuốc trả dần, giờ chỉ còn hơn 500 triệu đồng thôi”.
Quan niệm tự chịu trách nhiệm với quyết định tài chính của mình cũng được một người khác bày tỏ rõ ràng. Theo chia sẻ, bố mẹ hai bên có thể hỗ trợ con cái khi mua nhà, sắm sửa tài sản lớn, nhưng chuyện kinh doanh lại là trách nhiệm riêng của vợ chồng.
“Tôi thì tư tưởng tự làm tự chịu không báo cha báo mẹ bên nào. Ông bà cũng chỉ cho hoặc mượn khi mua nhà cửa thôi còn kinh doanh tự mình gánh vác, lời ăn lỗ tự chịu”.
Ở chiều hướng thẳng thắn hơn, có ý kiến cho rằng người vợ trong câu chuyện vẫn còn những phương án khác để thu xếp khoản nợ trước khi nghĩ đến việc bán đất của bố mẹ chồng.
“Tôi có lời khuyên thế này. Bán vàng đi, ông bà hỗ trợ 100 triệu đồng, thêm ông bà cho cầm đất vay ngân hàng. Chứ nói thật khôn như bạn tài sản vẫn muốn giữ, đất ông bà chưa cho hẳn lại muốn bán, ông bà không cho còn giận ngược lại ấy”.
NGUYÊN TẮC TÀI CHÍNH CẦN NHỚ KHI KINH DOANH, ĐẦU TƯ THUA LỖ
Khi hoạt động kinh doanh, đầu tư gặp thua lỗ, điều quan trọng đầu tiên là cần bình tĩnh nhìn nhận toàn bộ tình hình tài chính thay vì tìm cách xoay xở trong tâm lý hoảng loạn.
Cần thống kê đầy đủ các khoản nợ hiện có bao gồm nợ ngân hàng, nợ cá nhân, tiền lãi phải trả định kỳ và những khoản vay có nguy cơ phát sinh thêm chi phí. Việc xác định chính xác tổng số tiền phải thanh toán, thời hạn trả nợ và khả năng tài chính hiện tại sẽ giúp xây dựng phương án xử lý phù hợp, tránh để các khoản nợ nhỏ cộng dồn thành áp lực lớn hơn.
Một nguyên tắc quan trọng là không nên tiếp tục đầu tư hoặc vay mượn thiếu tính toán với hy vọng nhanh chóng gỡ lại số tiền đã mất. Tâm lý muốn lấy khoản lãi trong tương lai để bù đắp thua lỗ trước đó có thể khiến tình hình tài chính ngày càng xấu đi.
Khi hoạt động kinh doanh không còn khả năng sinh lời hoặc thị trường có nhiều biến động bất lợi, cần cân nhắc thu hẹp quy mô, tạm dừng đầu tư hoặc thanh lý những tài sản không thiết yếu để giảm áp lực tài chính. Việc chấp nhận dừng một khoản đầu tư thua lỗ đúng thời điểm đôi khi giúp hạn chế thiệt hại lớn hơn.
Bên cạnh đó, cần chủ động làm việc với ngân hàng và các chủ nợ để trao đổi về phương án thanh toán.
Khi nhận thấy không còn đủ khả năng trả nợ đúng hạn, việc thông báo sớm về khó khăn tài chính sẽ giúp các bên có cơ sở xem xét những phương án phù hợp như điều chỉnh kỳ hạn trả nợ, gia hạn thời gian thanh toán hoặc cơ cấu lại khoản vay nếu đáp ứng điều kiện.
Việc im lặng, né tránh liên lạc hoặc để khoản vay quá hạn kéo dài thường khiến tiền lãi, phí phát sinh và áp lực trả nợ tăng lên.
Trong quá trình giải quyết nợ, cần phân định rõ nguồn thu nhập, tài sản có thể sử dụng để thanh toán và những khoản chi tiêu thiết yếu của gia đình. Không nên vì muốn trả nợ nhanh mà bán tháo toàn bộ tài sản khi chưa đánh giá đầy đủ giá trị, cũng không nên cố giữ những tài sản không còn phù hợp với khả năng tài chính hiện tại.
Đặc biệt, các khoản nợ phát sinh từ hoạt động kinh doanh cần được nhìn nhận như một bài học về quản trị rủi ro tài chính. Trước mỗi quyết định đầu tư, cần đánh giá kỹ thị trường, tính thanh khoản của tài sản, khả năng chịu đựng thua lỗ và nguồn tiền dự phòng trong trường hợp hoạt động không đạt kỳ vọng.
Không nên sử dụng toàn bộ tiền tiết kiệm, vay vượt quá khả năng chi trả hoặc phụ thuộc hoàn toàn vào sự hỗ trợ của người thân để duy trì hoạt động kinh doanh.
Sau cùng, việc khắc phục hậu quả thua lỗ đòi hỏi sự kiên trì và kỷ luật tài chính trong thời gian dài. Thay vì đặt mục tiêu trả hết nợ trong thời gian quá ngắn rồi tiếp tục chịu áp lực vay mượn, cần xây dựng lộ trình thanh toán dựa trên thu nhập thực tế, duy trì thói quen tiết kiệm và hạn chế những khoản chi không cần thiết.
Khi có sự minh bạch về tài chính, thống nhất trong cách sử dụng tiền bạc và kế hoạch trả nợ rõ ràng, áp lực kinh tế sẽ từng bước được kiểm soát, đồng thời giảm nguy cơ những bất đồng tiền bạc ảnh hưởng đến quan hệ gia đình.