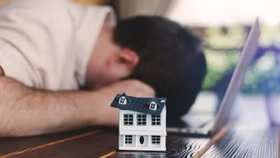
Mua được một căn nhà để an cư vốn là mục tiêu mà nhiều gia đình dành dụm, tích lũy trong nhiều năm. Thế nhưng, niềm vui sở hữu nhà đôi khi đi kèm với áp lực tài chính kéo dài, nhất là khi khoản vay vượt quá khả năng xoay xở.
Có những gia đình sau khi nhận nhà, sắm thêm xe mới bắt đầu nhận ra cuộc sống không nhẹ nhõm như kỳ vọng bởi phần lớn thu nhập mỗi tháng đều phải dành để trả nợ và trang trải sinh hoạt.
ÁP LỰC VÌ KHOẢN NỢ 2 TỶ ĐỒNG
Mới đây, một người đã chia sẻ câu chuyện gia đình sau khi vay mượn thêm 1,7 tỷ đồng để mua chung cư vào năm 2025. Căn nhà có thể đã thuộc về gia đình nhưng cảm giác nhẹ nhõm vẫn còn xa khi tháng nào hai vợ chồng cũng phải cân đối từng khoản chi tiêu.
“Hối hận vì vay mượn mua chung cư. Năm 2025 mình vay mượn thêm 1,7 tỷ đồng mua chung cư. Giờ vẫn nợ chưa trả hết mà chung cư hình như xuống mất 300 triệu đồng rồi.
Năm 2026, số tiền định để trả ngân hàng vay khi mua chung cư thì chồng mình lại đổi xe xăng sang điện (xe để chồng chạy dịch vụ). Giờ có nhà có xe nhưng nợ 2 tỷ đồng. Tiền lãi hàng tháng 8 triệu đồng.
Hai vợ chồng thu nhập tự do trung bình 40 – 50 triệu đồng nên tháng 50 triệu đồng thì đủ tiêu, tháng 40 triệu đồng thì thiếu. Ăn tiêu tiết kiệm tí một mà không biết bao giờ mới hết nợ. Thấy mệt mỏi quá! Các cao nhân đi trước có cao kiến gì giúp em không ạ?”.
Bên dưới chia sẻ, mỗi người lại nhìn nhận bài toán vay mua nhà từ một góc độ khác nhau. Có ý kiến cho rằng gia đình đã mua đúng vào thời điểm giá bất động sản tăng cao nên việc giá trị căn hộ sụt giảm khiến áp lực nợ nần càng thêm nặng nề.
“Bạn mua năm 2025 cũng rơi vào giai đoạn giá nhà đang tăng cao vút rồi. Thời điểm đó ai vay ngân hàng giờ không gồng được. Đa số lại cắt lỗ nhưng là lỗ so với lúc mình mua thôi. Chứ giờ bất động sản đều giảm mạnh hết”.
Người khác lại hình dung quãng thời gian trả nợ có thể kéo dài hàng chục năm, trong khi giá trị chiếc xe cũng giảm dần theo thời gian.
“Tình hình của bạn trong 10, 20 năm thậm chí lâu hơn nữa là sẽ còng lưng trả nợ (khổ ải vô cùng là cái nợ). Trong quá trình trả nợ thì thấy cái nhà càng ngày càng giảm giá còn cái xe sẽ dần về không”.
Ở chiều ngược lại, không ít người cho rằng khoản lãi 8 triệu đồng mỗi tháng chưa hẳn quá sức nếu gia đình biết điều chỉnh sinh hoạt và duy trì nguồn thu ổn định.
“Lãi 8 triệu đồng cũng không áp lực lắm đâu bạn. Nhưng cũng có nhà có xe, không phải đi thuê nhà như mình, thuê tháng cũng 6 triệu đồng rồi. Cố gắng chi tiêu tiết kiệm chút. Mình có nhà có xe cũng hơn nhiều người rồi bạn à”.
Một số ý kiến còn nhấn mạnh rằng mua nhà để ở không nên chỉ nhìn vào biến động giá cả bởi mục đích quan trọng nhất vẫn là ổn định cuộc sống và tập trung làm việc để trả nợ.
“Mua cái nhà mục tiêu là để ở, để ổn định cuộc sống.., lại suốt ngày nó tăng nó giảm. Khi mua xong nhà tức là đã đạt mục đích lớn của đời người, giờ yên tâm tận hưởng nó và tập trung làm ăn trả nợ.
Cách vay ngân hàng mua nhà (nhu cầu thiết thực và cả đầu tư) chưa bao giờ là sai kể cả thời điểm này. Tất nhiên là nhà ở được, tạo được dòng tiền, chứ mua mấy lô đất hoang, mấy khu chung cư quanh năm cỏ mọc thì thua…”.
Đáng chú ý, câu chuyện cũng khiến nhiều người chia sẻ kinh nghiệm quản lý tài chính trong gia đình. Có người chọn mua nhà xa trung tâm hơn, chấp nhận ít tiện ích để giảm áp lực chi phí.
“Mình nghĩ đây là gia đình hơi liều. Quan điểm của mình tiền ít thì nhu cầu sống ít thôi. Có bao nhiêu mình nhu cầu tầm đó thôi. Hoặc hơn thì tầm 10% thôi còn thở. Chứ còn ngược lại thì đêm ngủ không ngon đâu, rồi lại thiếu thốn đủ thứ.
Nhà mình nhà cũng tìm chỗ rẻ, chấp nhận hơi xa chút, chấp nhận tiện ích ít hơn chút, nhưng vẫn đủ dùng. Vẫn có nhà Hà Nội, vẫn có xe mỗi người một cái, con 3 đứa trường tư mà vẫn hàng tuần cho con đi chơi đây đó được. Chẳng cần suy nghĩ gì nhiều”.
Người khác lại thẳng thắn cho rằng mức chi tiêu 40 - 50 triệu đồng mỗi tháng là khá cao so với những gia đình có cùng lúc nhiều khoản phải lo.
“Hai vợ chồng mà một tháng tính cho đủ tiêu là 40 - 50 triệu đồng. Tiêu cũng hoang đấy bạn. Không ép mồm ép miệng, không bớt hoang phí thì mới có tiền trả nợ. Khối nhà cả hai vợ chồng và hai con đi học cũng chỉ dám mon men tiêu 20 - 22 triệu đồng/tháng thôi”.
MUA NHÀ BẰNG VỐN VAY NGÂN HÀNG
Nắm rõ kinh nghiệm vay tiền mua nhà sẽ giúp người mua chủ động chuẩn bị tài chính, lựa chọn khoản vay phù hợp và hạn chế áp lực trả nợ trong dài hạn.
Trước hết, nên lựa chọn căn nhà phù hợp với khả năng tài chính. Khoản vay thường chỉ nên chiếm khoảng 40 - 50% giá trị căn nhà, tùy thuộc vào thu nhập và khả năng chi trả. Trước khi mua, cần tính toán tổng thu nhập hàng tháng, trừ các khoản chi phí sinh hoạt thiết yếu để xác định số tiền có thể dành cho việc trả nợ.
Bên cạnh đó, người mua nên chuẩn bị vốn tự có tương đương ít nhất 30% giá trị căn nhà. Khoản tiền này giúp giảm số vốn cần vay, tiết kiệm chi phí lãi suất và hạn chế áp lực tài chính. Đồng thời, nguồn vốn tự có cũng giúp hồ sơ vay đáp ứng tốt hơn các điều kiện xét duyệt của ngân hàng.
Việc lựa chọn hình thức vay cũng cần phù hợp với nhu cầu và điều kiện tài chính. Vay thế chấp là hình thức phổ biến khi mua nhà, có tài sản bảo đảm, lãi suất thường thấp hơn và thời hạn vay dài.
Vay tín chấp không cần tài sản bảo đảm nhưng thường có lãi suất cao và hạn mức thấp. Trong khi đó, vay thấu chi phù hợp với nhu cầu bổ sung vốn ngắn hạn, còn vay trả góp giúp phân bổ nghĩa vụ thanh toán theo từng kỳ, thường là hàng tháng.
Một kế hoạch tài chính rõ ràng sẽ giúp người vay kiểm soát tốt dòng tiền. Cần xác định thu nhập, chi phí sinh hoạt và khoản tiền có thể dành để trả ngân hàng mỗi tháng. Theo nguyên tắc phổ biến, tổng tiền trả nợ không nên vượt quá 40 - 50% thu nhập ròng. Ngoài ra, nên duy trì một khoản tiết kiệm dự phòng để ứng phó với những tình huống phát sinh.
Khi lựa chọn ngân hàng, cần so sánh lãi suất, thời gian ưu đãi, cách tính lãi và các điều kiện đi kèm. Đặc biệt, cần phân biệt lãi suất cố định và lãi suất thả nổi để dự tính chi phí trong tương lai.
Thời hạn vay cũng cần được cân nhắc. Vay ngắn hạn giúp giảm tổng tiền lãi nhưng tăng áp lực trả nợ hàng tháng, trong khi vay dài hạn giúp giảm số tiền phải trả định kỳ nhưng tổng lãi thường cao hơn.
Sau khi chọn được gói vay phù hợp, người mua cần chuẩn bị đầy đủ hồ sơ theo yêu cầu, bao gồm giấy tờ tùy thân, chứng minh thu nhập và hồ sơ tài sản bảo đảm. Trước khi ký hợp đồng, cần đọc kỹ các điều khoản về lãi suất, thời hạn vay, phương thức trả nợ và phí phạt khi thanh toán trước hạn để tránh những chi phí phát sinh ngoài dự kiến.
Trong suốt thời gian vay, cần chủ động quản lý khoản nợ, duy trì thu nhập ổn định và thanh toán đúng hạn. Nếu có nguồn tiền dư, có thể cân nhắc trả trước một phần hoặc tất toán sớm để giảm tiền lãi, nhưng cần tính đến phí phạt và vẫn đảm bảo khoản dự phòng cho sinh hoạt. Việc kiểm soát chi tiêu và tránh phát sinh nợ quá hạn cũng giúp bảo vệ lịch sử tín dụng.
Cuối cùng, nên ưu tiên lựa chọn ngân hàng uy tín, có chính sách minh bạch và dịch vụ hỗ trợ tốt. Ngoài lãi suất ưu đãi, cần tìm hiểu các khoản phí, điều kiện trả nợ trước hạn và những quyền lợi đi kèm. Một gói vay phù hợp không chỉ giúp giảm chi phí ban đầu mà còn đảm bảo khả năng thanh toán ổn định trong suốt thời gian vay.