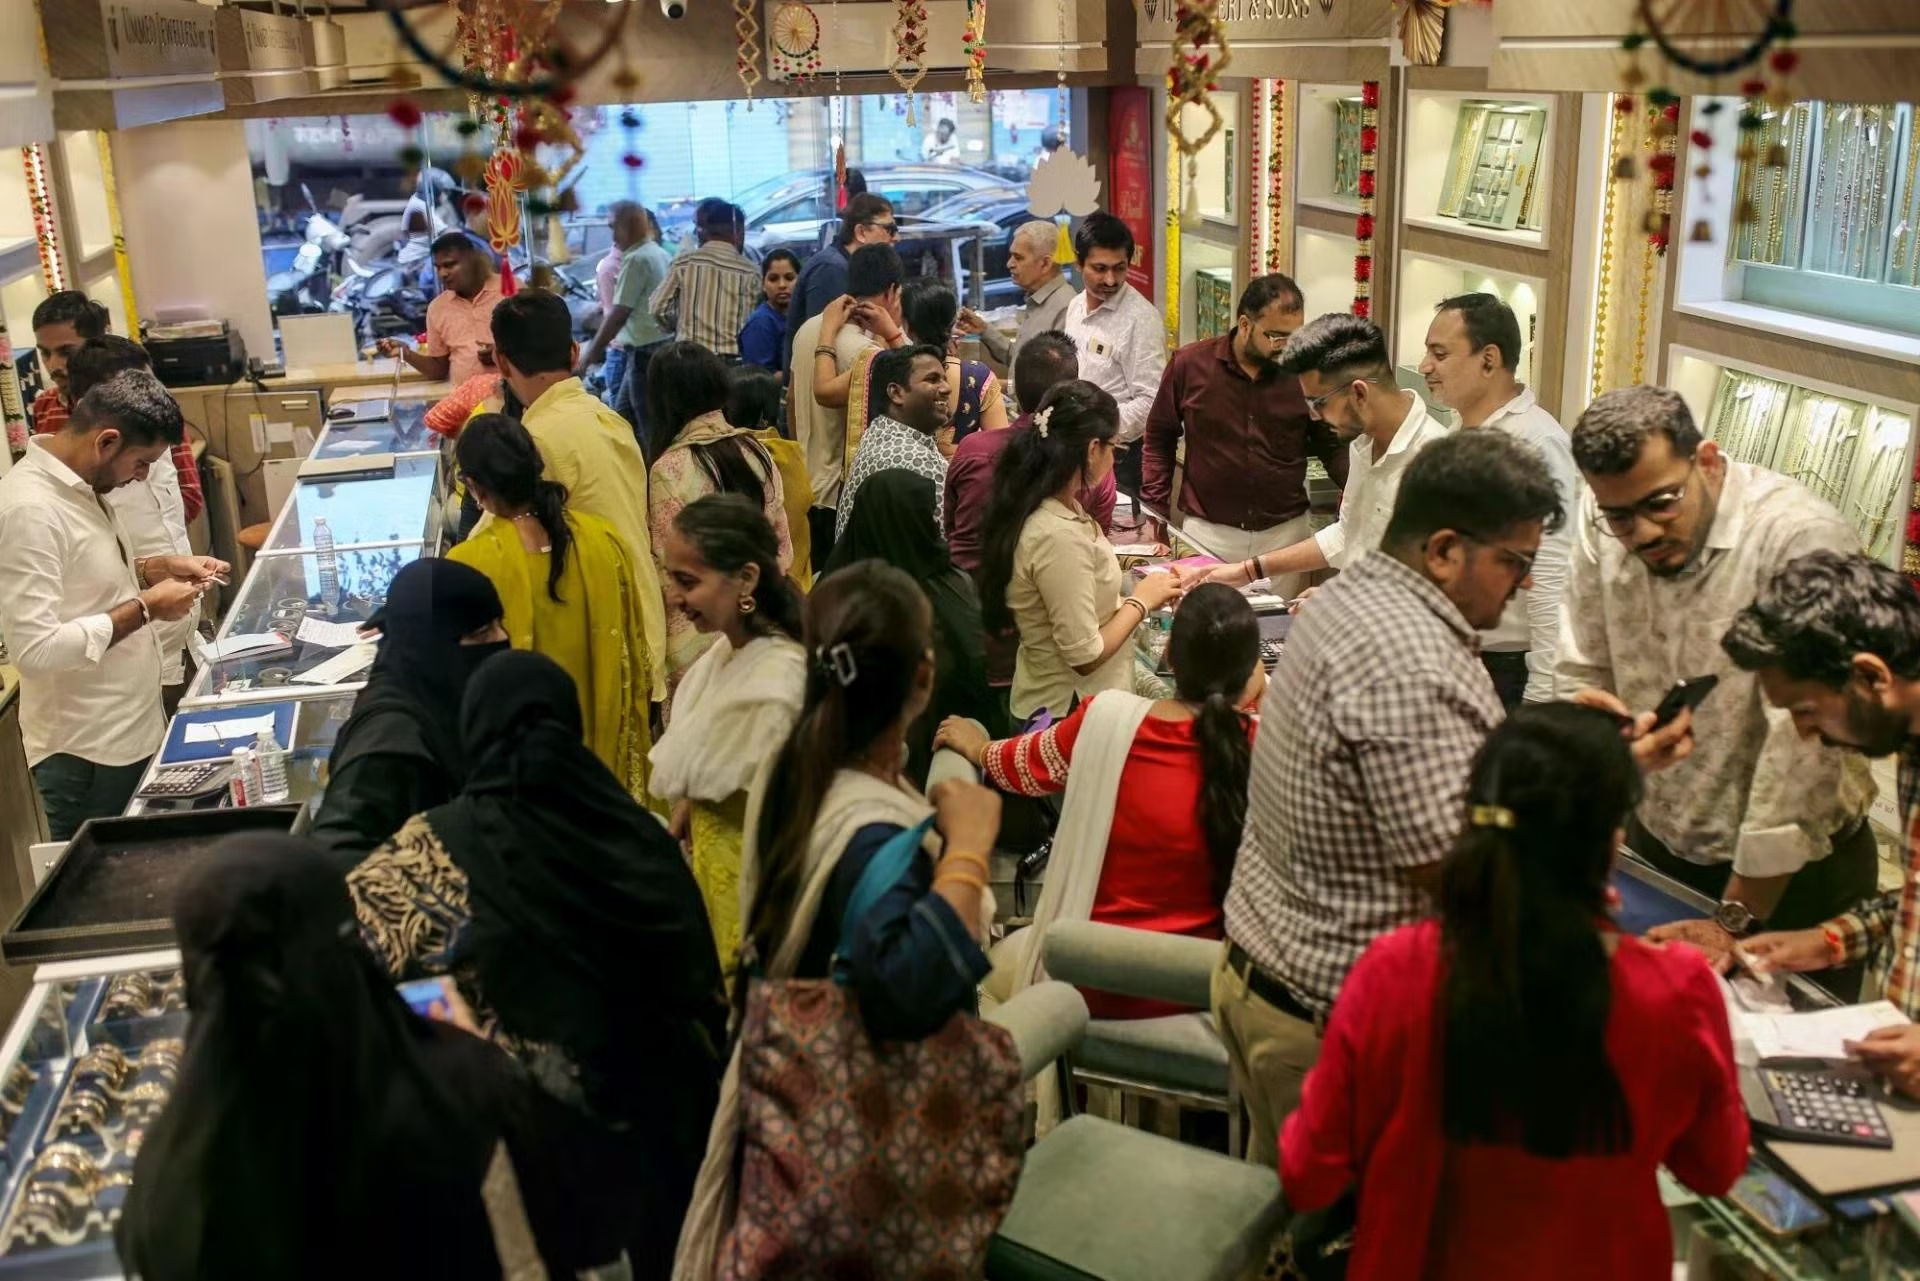
Trong những năm gần đây, làn sóng chi tiêu tiêu dùng đã góp phần giúp kinh tế Ấn Độ duy trì đà tăng trưởng kinh tế từ 7% trở lên, thuộc top những nền kinh tế lớn có tốc độ mở rộng nhanh nhất thế giới.
“Tiêu dùng thực sự tăng trưởng đã mang lại triển vọng rõ ràng, nhờ đó tôi nhận thấy khu vực tư nhân đang triển khai các khoản đầu tư”, Bộ trưởng Tài chính Ấn Độ Nirmala Sitharaman Sitharaman phát biểu vào tuần trước. Bà cũng bác bỏ những lo ngại cho rằng tiền lương tăng chậm có thể làm suy yếu nhu cầu tiêu dùng. “Tôi vẫn cho rằng triển vọng tiêu dùng của Ấn Độ sẽ không thay đổi”, Bộ trưởng nhấn mạnh.
Tuy nhiên, đà chi tiêu này lại khiến người dân phải đánh đổi bằng khoản tiết kiệm thấp hơn và nghĩa vụ trả nợ lớn hơn. Theo ước tính của công ty môi giới và đầu tư CLSA dựa trên dữ liệu chính thức, trong 12 tháng tính đến tháng 3/2025, khoảng 13% thu nhập hộ gia đình tại Ấn Độ được sử dụng để thanh toán các khoản nợ.
Tỷ lệ này đã tăng từ mức 10 - 11% trong phần lớn thập kỷ trước. Trong khi đó, tỷ lệ tương ứng tại Mỹ, Anh và Trung Quốc chỉ vào khoảng 8 - 9%, dù các hộ gia đình ở những nền kinh tế này có mức nợ so với thu nhập cao hơn đáng kể.
TÍN DỤNG DỄ TIẾP CẬN GIÚP TĂNG SỨC MUA
Khả năng tiếp cận tín dụng được cải thiện là một trong những động lực thúc đẩy hoạt động cho vay tăng mạnh. Ngành cho vay kỹ thuật số đang phát triển nhanh chóng tại Ấn Độ đã mở ra kênh mới cho các khoản vay giá trị nhỏ. Hiện nay, những khoản vay dưới 100.000 rupee chiếm hơn 2/3 tổng dư nợ của các công ty trong lĩnh vực này, tăng từ mức 55% cách đây 3 năm.
Như trường hợp của nhân viên nhà hàng Navjot Singh. Ở tuổi 25, anh khó có thể tự mua ngay một chiếc điện thoại iPhone đời mới với mức lương vào khoảng 50.000 rupee (521 USD) mỗi tháng. Vì vậy, anh chọn vay một khoản tiền nhỏ để sở hữu chiếc điện thoại mong muốn. Sau đó, Singh tiếp tục vay tiền mua máy chơi game PlayStation, tivi, đăng ký khóa học về rượu vang - đồ uống có cồn và cả chuyến đi về quê thăm gia đình.
Chẳng bao lâu sau, số tiền phải trả nợ mỗi tháng đã ngốn gần một nửa tiền lương của Singh. Để có tiền thanh toán các hóa đơn, anh phải hạn chế ăn uống bên ngoài, mua sắm quần áo, hủy thẻ hội viên phòng gym và cuối cùng từ bỏ cả việc chơi bida giải trí cuối tuần. “Vay tiền là cách dễ dàng để mua bất cứ thứ gì tôi muốn, với suy nghĩ đời người chỉ có một lần. Ban đầu, việc trả góp hàng tháng có vẻ rất thuận tiện, nhưng bạn không nhận ra mình có thể nhanh chóng bị cuốn vào vòng xoáy trả nợ như thế nào”, Singh than thở.
Câu chuyện của Navjot Singh cho thấy một điểm yếu tiềm ẩn đằng sau làn sóng tiêu dùng đang bùng nổ tại Ấn Độ, yếu tố góp phần thúc đẩy đà tăng trưởng của nền kinh tế lớn có tốc độ mở rộng nhanh nhất thế giới. Các khoản vay rẻ hơn cùng khả năng tiếp cận tín dụng dễ dàng hơn đã giúp hàng triệu người Ấn Độ ở tầng lớp trung lưu mới gia tăng chi tiêu.
Một trường hợp khác, như anh Vishal Gaikwad, sống tại một khu dân cư lao động ở vùng ngoại ô Mumbai, là người hiểu rõ hơn ai hết vòng xoáy vay nợ. Sau khi mất việc trong đại dịch Covid-19, anh bắt đầu vay tiền để trang trải các chi phí sinh hoạt hàng ngày và chi phí y tế cho cha mẹ đã cao tuổi. Hiện nay, người đàn ông 35 tuổi phải làm thêm công việc giao đồ ăn ngay khi kết thúc giờ làm tại văn phòng, chỉ để duy trì khả năng trả nợ cho 4 khoản vay riêng biệt. Các khoản nợ được tích lũy qua nhiều kênh, bao gồm các ngân hàng, một khoản vay đứng tên mẹ anh và khoản tiền vay thông qua một người bạn để trả hết nợ cho một chủ cho vay địa phương với lãi suất cao.
Những cột mốc quan trọng trong cuộc đời như kết hôn đã phải gác lại vô thời hạn. Từng đồng tiền dư ra đều được anh dành để trả lãi và thanh toán các hóa đơn y tế cho người mẹ đang đau ốm.
“Nếu không làm cả hai công việc, tôi sẽ rất khó trang trải cuộc sống, trong khi hiện tại mẹ tôi lại đau ốm thêm”, anh Gaikwad nói. Mặc dù vậy, bản thân anh chưa bao giờ nghĩ đến việc không trả được nợ. “Tôi sẽ trả lại từng rupee đã vay. Dù phải chịu đựng khó khăn đến mức nào”, anh quả quyết.
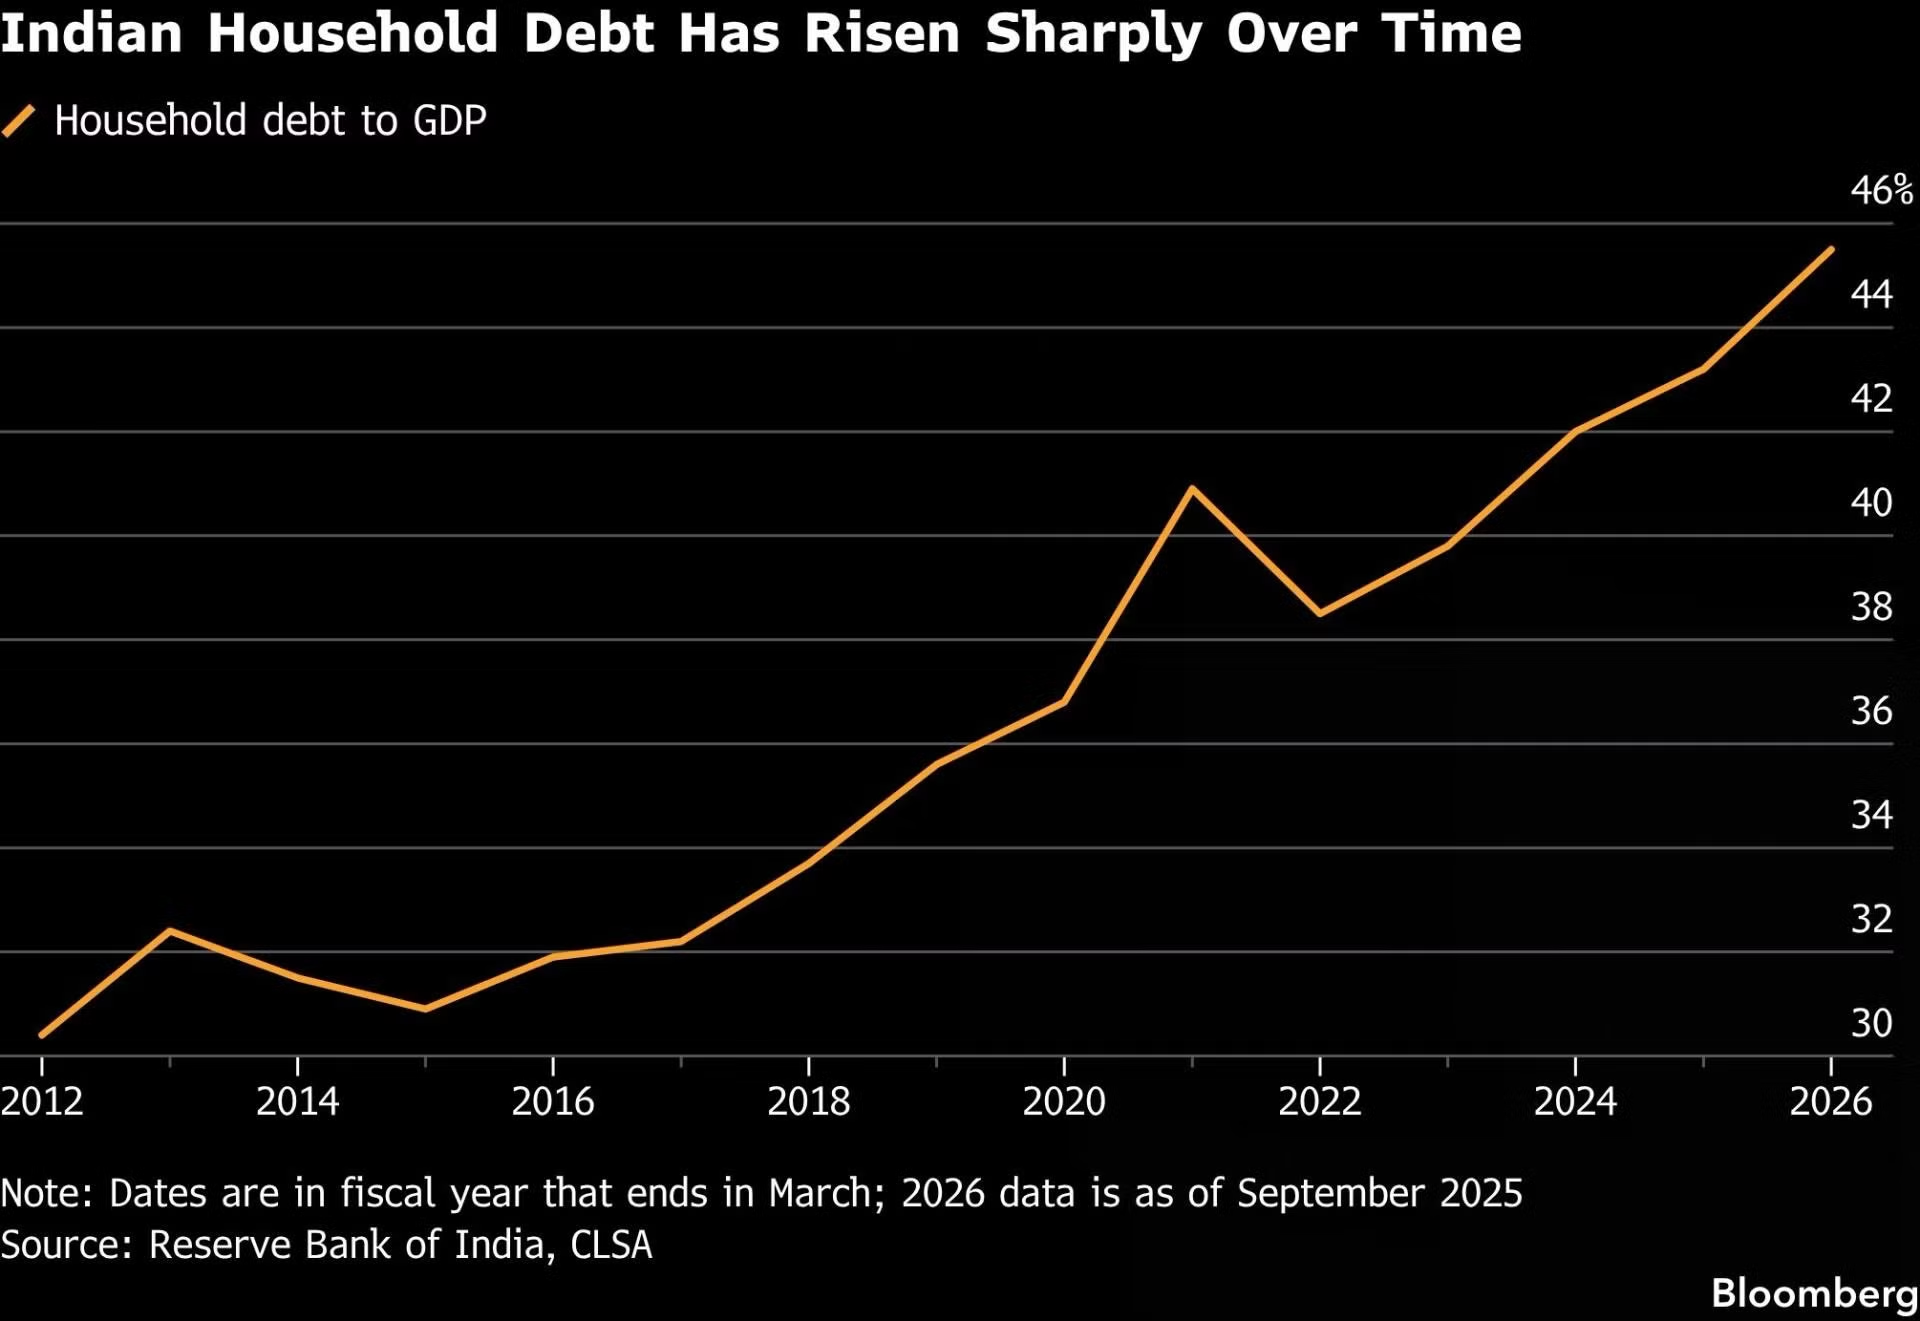
Theo dữ liệu của ngân hàng trung ương Ấn Độ, tổng dư nợ vay của các hộ gia đình đã leo 36% trong 12 tháng tính đến tháng 3/2026, đưa nợ tiêu dùng lên mức kỷ lục tương đương 46% tổng sản phẩm quốc nội (GDP). Con số này vẫn thấp nếu so với các hộ gia đình đang gánh nợ lớn tại những quốc gia như Mỹ và Australia. Nhưng theo ước tính của CLSA, nếu không tính các khoản vay thế chấp nhà ở, người tiêu dùng Ấn Độ nằm trong nhóm có khả năng xoay xở tài chính hạn chế nhất thế giới.
ÁP LỰC LÃI SUẤT TĂNG
Người tiêu dùng Ấn Độ hiện phải đối mặt với phép thử lớn nhất khi lãi suất bắt đầu tăng. Lãi suất điều hành của Ngân hàng Dự trữ Ấn Độ (RBI) hiện ở mức 5,5%, thuộc nhóm cao nhất châu Á, sau lần tăng đầu tiên trong gần 4 năm vào tháng trước. Các nhà kinh tế dự báo cơ quan này sẽ tiếp tục tăng lãi suất thêm 0,75 - 1 điểm phần trăm trong những tháng tới.
Ông Saurabh Mukherjea, nhà sáng lập công ty quản lý đầu tư Marcellus Investment Managers và tác giả cuốn sách Breakpoint: The Crisis of the Middle Class and the Future of Work (Điểm đứt gãy: Khủng hoảng của tầng lớp trung lưu và tương lai việc làm), nhận định làn sóng chi tiêu tại Ấn Độ sẽ đối mặt với phép thử thực tế lớn nhất khi trải qua một vài đợt tăng lãi suất.
Ông chỉ ra “ba mồi lửa tiềm tàng trong kho thuốc nổ” có thể chấm dứt cuộc vui tiêu dùng, gồm nhiều đợt tăng lãi suất liên tiếp, giá vàng lao dốc (do nhiều gia đình Ấn Độ sử dụng vàng làm tài sản thế chấp để vay tiền) và tình trạng mất việc làm trong nhóm lao động văn phòng.
Một số dấu hiệu cho thấy áp lực tài chính đang dần hiện rõ. Số liệu từ Trung tâm Tiến bộ Xã hội và Kinh tế cho thấy trong năm tài chính 2025 - 2026, tốc độ vay nợ tăng gấp khoảng 4 lần tốc độ tăng thu nhập khả dụng.
Dù tiền lương đã tăng, nhưng mức cải thiện thực tế sau khi tính đến lạm phát vẫn khá khiêm tốn. Số liệu dựa trên Khảo sát Lực lượng Lao động Định kỳ phản ánh, thu nhập bình quân của người lao động hưởng lương thường xuyên chỉ tăng chưa đến 4% theo giá trị thực trong 3 năm tính đến năm 2025.
Một dấu hiệu cảnh báo khác đến từ xu hướng vay tiền bằng cách thế chấp vàng. Các gia đình Ấn Độ thường sử dụng vàng trang sức làm tài sản bảo đảm để vay tiền khi gặp khó khăn tài chính. Theo tổ chức xếp hạng tín nhiệm và nghiên cứu Ấn Độ (India Ratings and Research), hình thức vay này đã tăng gần 45% trong 12 tháng tính đến tháng 3, gần gấp 3 lần tốc độ tăng trưởng tín dụng ngân hàng nói chung.
Ngay tháng trước, các công ty cho vay lớn như Bajaj Finance và Piramal Finance tiết lộ, ngày càng nhiều người vay đang gặp khó khăn phải thế chấp vàng để vay tiền trả những khoản nợ quá hạn tại các tổ chức tín dụng khác.
Một số ý kiến cho rằng, nhìn chung, cho đến nay chưa có nhiều bằng chứng cho thấy tình trạng căng thẳng trong việc trả nợ đã lan rộng, và RBI cũng chưa đưa ra cảnh báo về vấn đề này. Tỷ lệ nợ xấu tại các ngân hàng Ấn Độ đang ở gần mức thấp nhất trong nhiều thập kỷ. Các tổ chức cho vay cũng chuyển hướng hoạt động tín dụng cá nhân sang nhóm khách hàng có thu nhập cao hơn và hồ sơ tín dụng tốt hơn. Dù vậy, tình trạng nợ ngày càng gia tăng vẫn là một vấn đề đáng lo ngại, đặc biệt khi các hộ gia đình đang phải sử dụng cả tiền tiết kiệm lẫn tín dụng để duy trì mức chi tiêu.
“Dư nợ hộ gia đình đã leo thang rất nhanh trong vài năm qua. Tốc độ này gây bất ngờ và ở một mức độ nhất định, cũng vô cùng đáng lo ngại”, ông Dhiraj Nim, nhà kinh tế tại Ngân hàng ANZ, nhận định. “Câu hỏi quan trọng không hẳn là liệu nợ hộ gia đình đã trở nên không bền vững hay chưa, mà là liệu tăng trưởng tín dụng có thể tiếp tục hỗ trợ tiêu dùng với tốc độ tương tự những năm gần đây hay không”, ông nói.