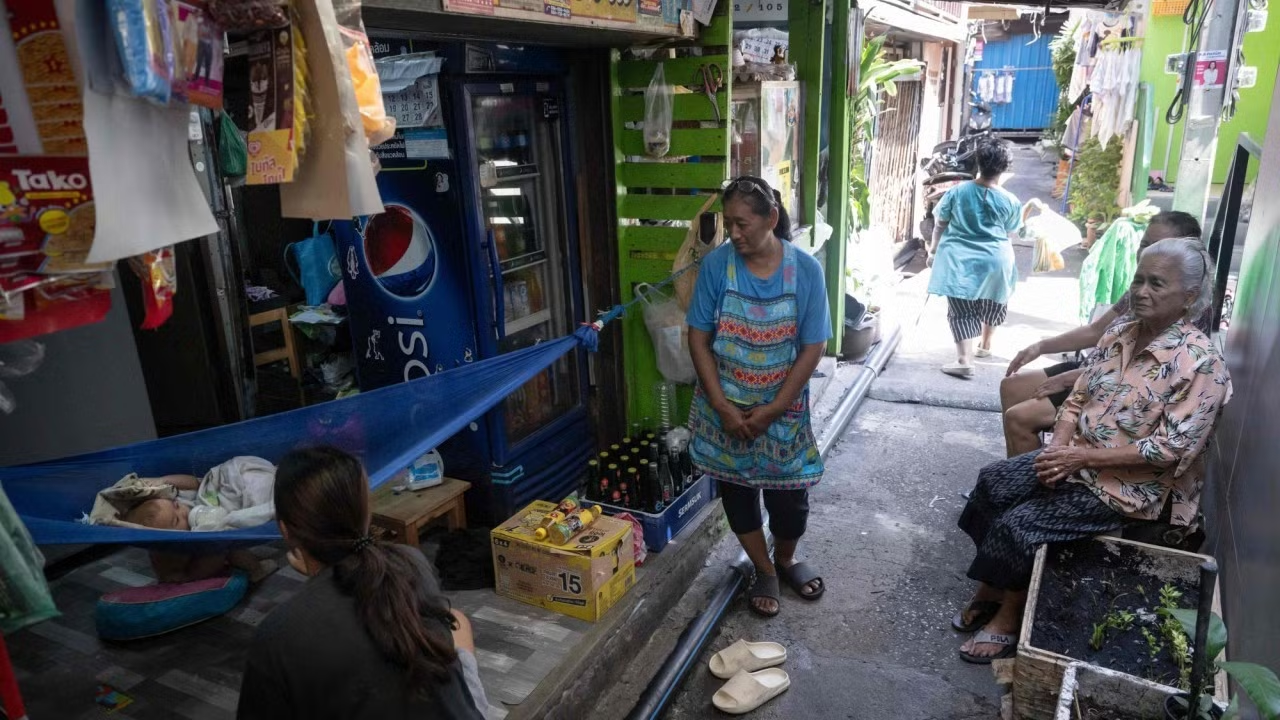
Thái Lan đang già hóa nhanh hơn khả năng đáp ứng của nền kinh tế, trong khi phần lớn người lao động chưa chuẩn bị đầy đủ cho giai đoạn nghỉ hưu.
Phát biểu tại buổi họp báo ngày 2/11, Tiến sĩ Pipat Luengnaruemitchai, chuyên gia kinh tế trưởng của Tập đoàn Tài chính Kiatnakin Phatra (KKP) cho biết khoảng 24% dân số Thái Lan hiện đã trên 60 tuổi. Tỷ lệ này được dự báo tăng lên khoảng một phần ba trong vòng 25 năm tới.
Tài liệu trình bày của KKP, dựa trên dữ liệu của Liên Hợp Quốc, cho thấy tỷ lệ người trên 60 tuổi tại Thái Lan có thể đạt 36% vào năm 2049. Trong khi đó, số người trong độ tuổi lao động phải hỗ trợ mỗi người cao tuổi được dự báo giảm từ 5,5 người hiện nay xuống còn 1,8 người vào năm 2060.
Điều khiến ông Pipat Luengnaruemitchai lo ngại nhất là dân số Thái Lan đã già hơn nhiều so với mức thu nhập của nền kinh tế. Độ tuổi trung vị của người dân nước này vào khoảng 41, tương đương Trung Quốc, nhưng GDP bình quân đầu người chỉ đạt khoảng 7.200 USD, bằng gần một nửa Trung Quốc.
Phần lớn quốc gia có cơ cấu dân số tương tự đều giàu có hơn đáng kể và sở hữu hệ thống an sinh xã hội vững chắc hơn. Bối cảnh kinh tế hiện tại càng khiến Thái Lan chịu thêm áp lực.
Tiến sĩ Pipat Luengnaruemitchai lưu ý thêm rằng Thái Lan là nền kinh tế duy nhất trong ASEAN có dân số suy giảm và dự kiến tăng trưởng kinh tế chỉ vào khoảng 2,5% trong năm nay. Ngay cả sau khi các dự báo được điều chỉnh, tốc độ này vẫn khiến Thái Lan trở thành nền kinh tế tăng trưởng chậm nhất châu Á, trong khi Đài Loan, Việt Nam và Malaysia đang mở rộng nhanh hơn nhiều.
MẠNG LƯỚI AN SINH XÃ HỘI CÒN MỎNG
Theo Tiến sĩ Pipat Luengnaruemitchai, các cuộc khảo sát cho thấy người dân Thái Lan chưa chuẩn bị tốt cho tuổi nghỉ hưu. Theo một khảo sát của Viện Nghiên cứu Hiệp hội Chuyên gia Định phí bảo hiểm, với 750 nhân viên khu vực tư nhân tham gia, 86% người được hỏi kỳ vọng sẽ nghỉ hưu theo đúng kế hoạch, nhưng trên thực tế chỉ có 5% làm được điều đó. Khoảng 73% bước vào tuổi nghỉ hưu với số tiền chưa bằng 60% nhu cầu tài chính cần thiết.
Phạm vi bao phủ của các quỹ hưu trí cũng còn hạn chế. Ông Pipat Pipat Luengnaruemitchai chia sẻ, chỉ khoảng 3,1 triệu người tham gia các quỹ dự phòng hưu trí (provident fund), trong tổng lực lượng lao động khoảng 50 triệu người, tương đương chưa đến 10%.
Nhiều người lao động chỉ dựa vào hệ thống an sinh xã hội. Nhưng khoản trợ cấp tối đa mà người lao động có thể nhận được vào khoảng 5.000-7.000 baht mỗi tháng nếu đóng góp trong suốt cuộc đời làm việc.
Do vậy, khoảng 70% thu nhập của người Thái trên 60 tuổi đến từ con cái hoặc việc tiếp tục đi làm, trong khi chỉ khoảng 7% dựa vào tiền tiết kiệm dành cho tuổi nghỉ hưu.
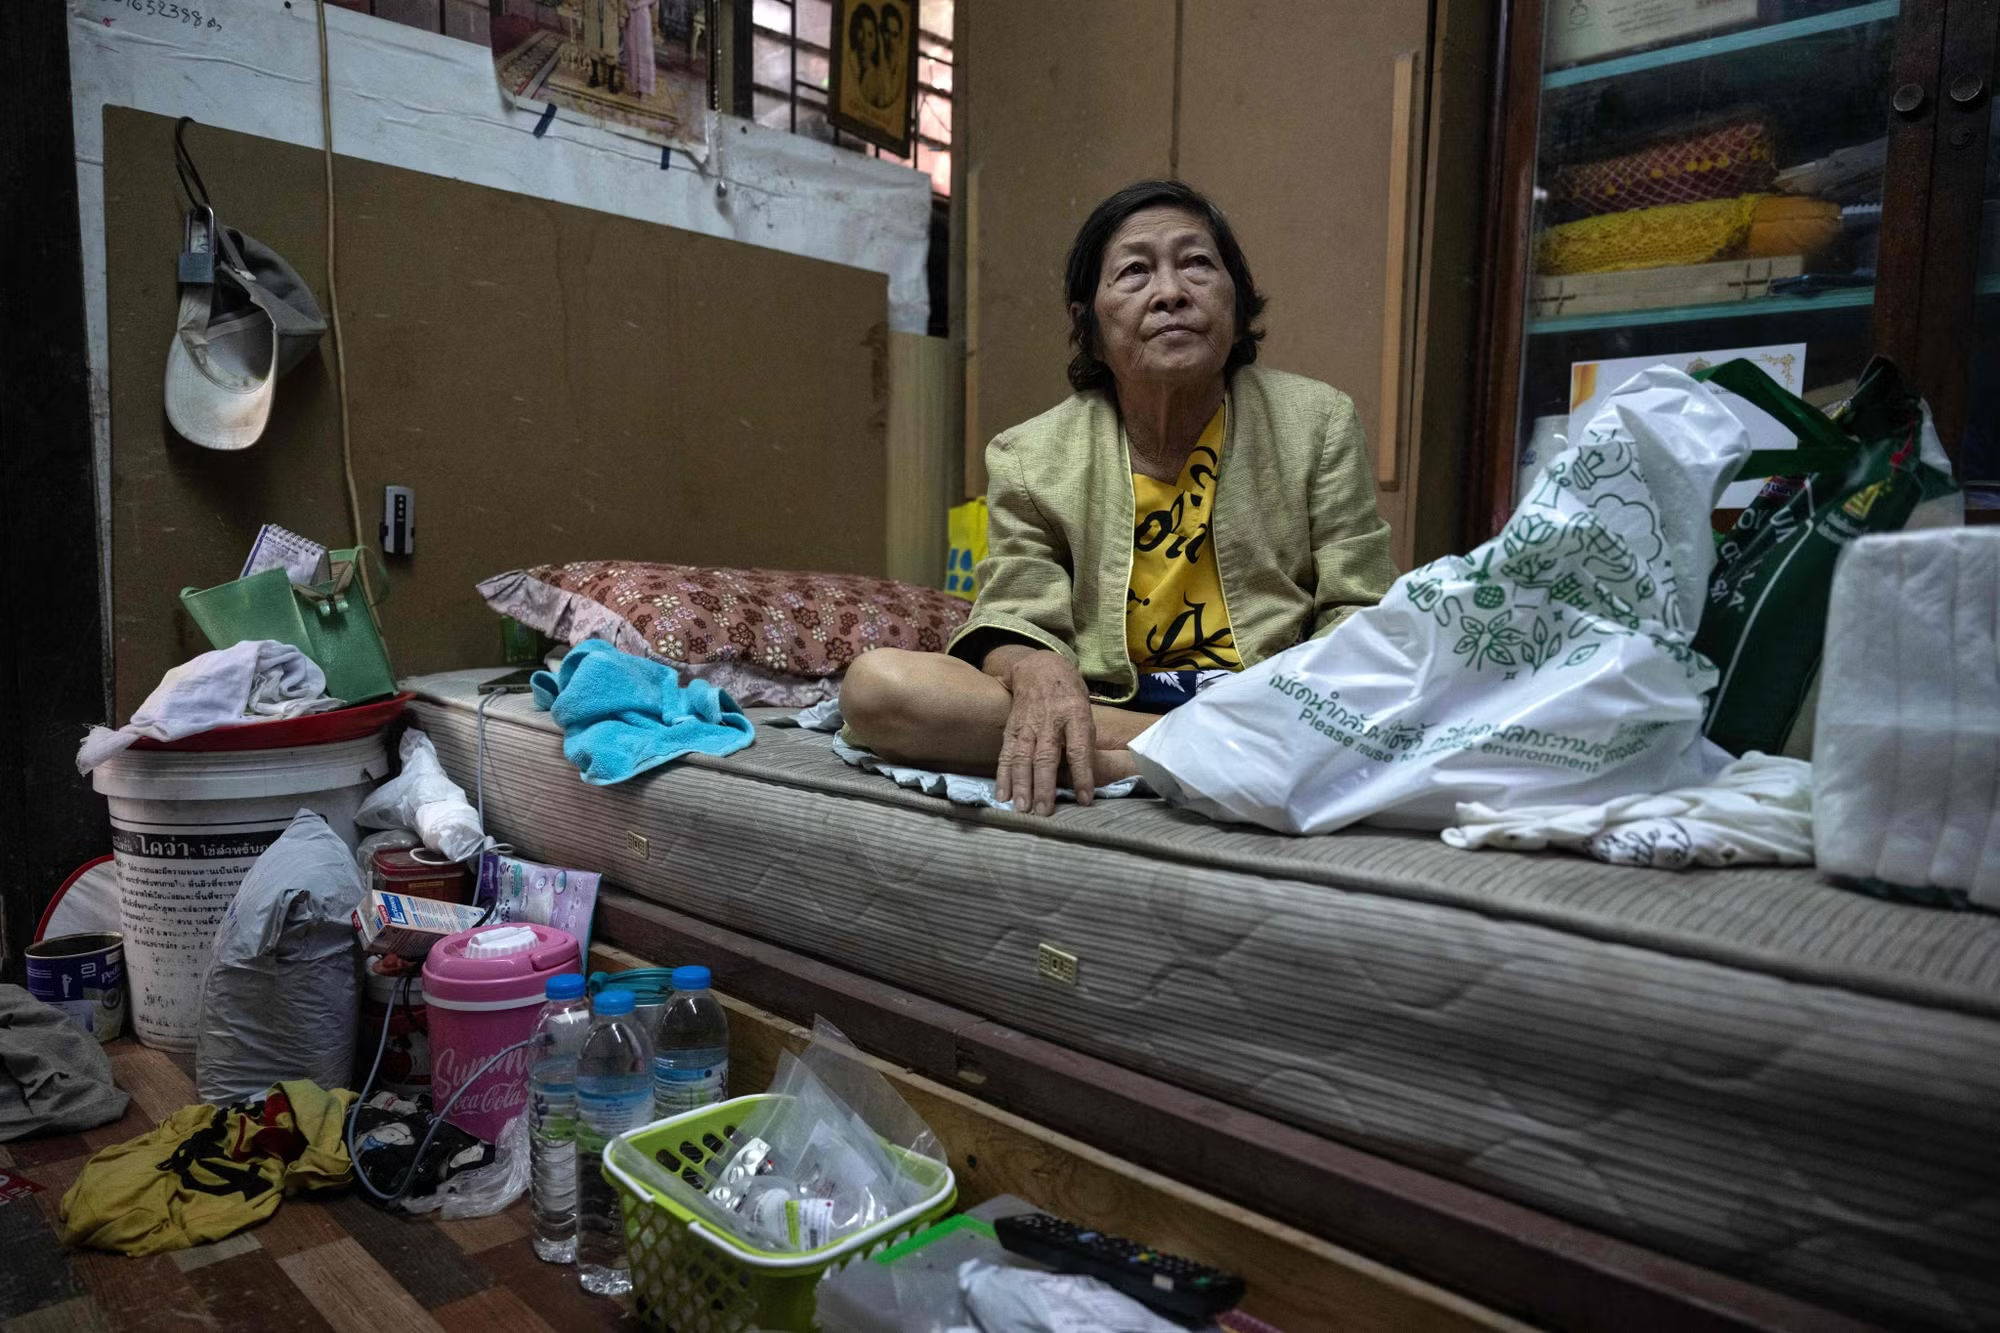
Ông Pipat Luengnaruemitchai cảnh báo mô hình này sẽ ngày càng khó duy trì khi mỗi người lao động phải gánh vác trách nhiệm hỗ trợ nhiều người cao tuổi hơn. Nhà nước khó có khả năng bù đắp toàn bộ khoản thiếu hụt này.
Quỹ an sinh xã hội được dự báo có thể thiếu hụt trong vòng 20 - 30 năm tới, khiến các nhà chức trách chỉ còn ba lựa chọn, đó là tăng mức đóng góp, nâng tuổi nghỉ hưu hoặc giảm mức trợ cấp. Ông Pipat Luengnaruemitchai cũng cho rằng chương trình chăm sóc y tế đồng chi trả 30 baht sẽ khó duy trì trong 15 - 20 năm tới.
Ông Narit Kosalathip, Giám đốc bộ phận tư vấn đầu tư cá nhân tại Công ty Chứng khoán Kiatnakin Phatra, nhận định rằng việc lập kế hoạch nghỉ hưu về cơ bản vẫn là câu chuyện thay đổi nhận thức của mỗi người, “nhưng điều đó lại không dễ dàng”, ông nói.
ĐẦU TƯ SỚM, ĐA DẠNG HOÁ VÀ GIẢM DẦN RỦI RO
Tiến sĩ Pipat Luengnaruemitchai đã đưa ra khuôn khổ ba bước để người dân chuẩn bị cho tuổi nghỉ hưu, gồm lập ngân sách, bảo vệ tài chính và đầu tư.
Ở bước đầu tiên, ông đề cập đến “quy tắc 4%”, dựa trên một nghiên cứu tại Mỹ cho thấy việc rút 4% số tiền tiết kiệm mỗi năm, có điều chỉnh theo lạm phát, mang lại khả năng cao để danh mục tài sản duy trì được trong 30 năm. Theo quy tắc này, số tiền tiết kiệm cần có khi nghỉ hưu tương đương khoảng 25 lần chi tiêu hàng, vậy tức là một người chi tiêu 60.000 baht (khoảng 45 triệu đồng) mỗi tháng sẽ cần khoảng 18 triệu baht (khoảng 13 tỷ đồng) để nghỉ hưu.
Nhưng ông nhấn mạnh đây chỉ là điểm khởi đầu. Những người muốn để lại tài sản thừa kế hoặc phải đối mặt với tốc độ tăng chi phí cao hơn mức lạm phát chung sẽ cần chuẩn bị nhiều tiền hơn.
KKP dẫn số liệu cho thấy chi phí y tế tăng khoảng 11% mỗi năm, chi phí chăm sóc người cao tuổi tăng 6% và chi phí giáo dục tại các trường tư tăng 7%. Với mức lạm phát chỉ 3%, khoản chi tiêu 720.000 baht mỗi năm ở thời điểm hiện tại có thể tăng hơn gấp đôi, lên khoảng 1,75 triệu baht sau 30 năm.
Về đầu tư, ông Pipat Luengnaruemitchai đưa ra ba khuyến nghị. Thứ nhất, hãy bắt đầu càng sớm càng tốt để tận dụng hiệu ứng lãi kép, đồng thời tiếp tục đầu tư ngay cả sau khi nghỉ hưu, bởi số tiền tiết kiệm có thể phải đáp ứng nhu cầu trong 20 - 30 năm. Thứ hai, cần giảm dần mức độ rủi ro của danh mục đầu tư khi tuổi nghỉ hưu đến gần. Thứ ba, nhà đầu tư nên mở rộng phạm vi đầu tư ra ngoài Thái Lan.
Theo tài liệu trình bày của KKP, danh mục tiết kiệm hưu trí tại Thái Lan vẫn tập trung quá nhiều vào thị trường trong nước, với 97% tài sản của các quỹ dự phòng hưu trí được đầu tư nội địa. Trong khi đó, Thái Lan chỉ chiếm 0,14% tỷ trọng của chỉ số MSCI All Country World Index (MSCI ACWI), đại diện cho thị trường chứng khoán toàn cầu.
Trong giai đoạn 10 năm từ tháng 8/2016 đến tháng 8/2026, chỉ số SET của thị trường chứng khoán Thái Lan đạt tỷ suất sinh lời bình quân hàng năm là 3,7%, thấp hơn nhiều so với mức 13% của cổ phiếu toàn cầu và 15,4% của chỉ số S&P 500.
Ông Pipat Luengnaruemitchai chỉ ra, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã vượt 5%, trong khi con số tương ứng tại Thái Lan chỉ nhỉnh hơn 2%. Ông thừa nhận đầu tư ra nước ngoài đi kèm rủi ro tỷ giá, nhưng cho rằng yếu tố này ít lo ngại hơn nếu xét trong dài hạn.
Theo ông, một kế hoạch đầu tư kéo dài 20 năm không nên phụ thuộc vào tình hình hoạt động của nền kinh tế Thái Lan trong riêng năm nay.
Việc giảm dần rủi ro trong danh mục đầu tư cũng rất quan trọng. Mô phỏng của KKP về một khoản đầu tư kéo dài 15 năm, kết thúc vào thời điểm thị trường chạm đáy trong cuộc khủng hoảng tài chính toàn cầu hồi tháng 2/2009, cho thấy danh mục được giảm dần rủi ro có giá trị cao hơn 25,1% so với danh mục không thực hiện điều chỉnh này. KKP lưu ý các con số trên được tính toán dựa trên dữ liệu chỉ số, không dựa trên hiệu quả của bất kỳ quỹ đầu tư cụ thể nào.