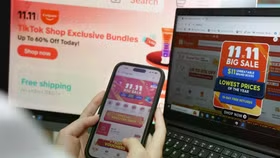
Tốc độ tăng trưởng nhanh chóng trên toàn cầu đã giúp ngành mua trước trả sau đạt được định giá 179,5 tỷ USD vào giữa năm 2022. Không chỉ gặt hái được lợi nhuận lớn mà dịch vụ thanh toán này còn có thể nhanh chóng mở rộng cơ sở khách hàng.
Juniper Research gần đây đã dự đoán rằng mua trước trả sau sẽ vượt qua mốc 900 triệu người dùng trên toàn cầu vào năm 2027, tăng từ con số 360 triệu của năm 2022. Mức tăng đột biến 150% này làm nổi bật lên nhu cầu ngày càng tăng của người tiêu dùng đối với các giải pháp tín dụng chi phí thấp và tính linh hoạt trong thanh toán.
Tuy nhiên, mua trước trả sau đến nay vẫn được xem là một dịch vụ khá non trẻ trên thị trường. Việc thúc đẩy dịch vụ phát triển quá nhanh để theo kịp nhu cầu cũng đã dẫn đến vô số rủi ro tiềm ẩn. Bên cạnh những vấn đề như trục trặc kỹ thuật, rò rỉ thông tin, thiếu hỗ trợ sau giao dịch thì nguy cơ đáng lo ngại nhất đối với người tiêu dùng là… vỡ nợ.
Rủi ro của mua trước trả sau đối với người tiêu dùng

Giống như thẻ tín dụng, người dùng mua trước trả sau dưới 25 tuổi là nhóm khách hàng có tỷ lệ vỡ nợ và nợ quá hạn cao nhất. Những lợi ích và ưu đãi của mua trước trả sau có khả năng “tiếp tay” cho thói quen chi tiêu không kiểm soát và hậu quả gây ra là những khoản nợ không thể chi trả, theo Juniper Research.
"Thật dễ dàng để bị cuốn vào các hình thức thanh toán đó. Bạn thấy các khoản thanh toán lẻ 20 USD mỗi lần và nghĩ nó chẳng là bao. Nhưng điều tiếp theo khi bạn mở mắt tỉnh dậy là khoản nợ lên tới 600 USD từ nhiều hoá đơn khác nhau,” Sam – một sinh viên tại Hoa Kỳ chia sẻ.
Thực tế cho thấy, mua trước trả sau kém minh bạch hơn nhiều so với các sản phẩm tín dụng truyền thống. Phần lớn là bởi dữ liệu công khai thưa thớt và thiếu báo cáo hoàn trả cho các cơ quan tín dụng. Điều này làm trầm trọng thêm nguy cơ nợ chồng chất hoặc gia hạn quá mức, cũng là rủi ro tài chính chính của mua trước trả sau. Gần 70% người tiêu dùng đã sử dụng dịch vụ đều thừa nhận rằng họ mua nhiều hơn dự tính khi dùng phương thức mua trước trả sau.
Các công ty mua trước trả sau cho biết họ không cung cấp cho khách hàng các khoản vay mới trừ khi đang trong quá trình thanh toán khoản cũ, song không có điều khoản nào giới hạn việc khách hàng tiếp tục vay ở đơn vị khác.
Bên cạnh đó, các cơ quan quản lý cũng có những lo ngại về cách mà nhà cung cấp dịch vụ mua trước trả sau xử lý các khoản phí trễ hạn, quyền riêng tư và tranh chấp của khách hàng. Chưa kể, trong trường hợp khách hàng muốn trả lại sản phẩm được mua theo phương thức này, thì việc hoàn tiền là khá phức tạp.
Các chính phủ vào cuộc
Hiện các nhà cung cấp mua trước trả sau chưa chịu sự giám sát giống như ngân hàng, nên các biện pháp bảo vệ người tiêu dùng lại càng ít. Do vậy, các nhà hoạch định chính sách đang nỗ lực tìm kiếm giải pháp và đặt ra tiêu chuẩn để duy trì được sự cân bằng giữa việc cho phép hình thức này hoạt động có hiệu quả với các bên đồng thời giữ cho tình trạng nợ tiêu dùng ở mức kiểm soát được.

Vào tháng 12/2021, Cục Bảo vệ Tài chính Người tiêu dùng Mỹ (CFPB) đã yêu cầu dữ liệu từ 5 công ty cung cấp dịch vụ mua trước trả sau hàng đầu ở nước này như Affirm, Afterpay, Klarna, PayPal và Zip. CFPB sau đó đã phát hành một nghiên cứu cho thấy số lượng khoản vay mua trước trả sau do 5 công ty phát hành đã tăng 970% từ năm 2019 đến năm 2021, chạm mốc 24,1 tỷ USD vào năm 2021.
“Không thể phủ nhận lợi ích của mua trước trả sau, nhưng những khoản vay này được thiết kế để khuyến khích người tiêu dùng mua nhiều hơn và vay nhiều hơn nữa”, CPFB lưu ý trong nghiên cứu. Đó là lý do tại sao CFPB đã công bố ý định điều chỉnh quy định đối với mua trước trả sau theo cách tương tự như thẻ tín dụng.
Các giám đốc điều hành trong ngành đã hoan nghênh nỗ lực của CFPB trong việc cải thiện quy định và bảo vệ người tiêu dùng. CEO Affirm Max Levchin đã ca ngợi nghiên cứu của CFPB là một bước tiến lớn đối với tính minh bạch trong tài chính. “Người tiêu dùng xứng đáng được có sự rõ ràng tuyệt đối,” ông Levchin viết trên Twitter.
Tương tự, Úc cũng đang xem xét các quy định chặt chẽ đối với xu hướng thanh toán mới nổi này. Các sản phẩm mua trước tra sau ở Úc hiện không được dựa theo luật tín dụng tiêu dùng và thay vào đó, nhiều nhà cung cấp mới chỉ tuân thủ quy tắc ứng xử của ngành. Tuy nhiên, chính phủ Úc gần đây đã ban hành một tài liệu tư vấn nhằm thu hẹp mọi lỗ hổng về quy định trên thị trường. Trong khi đó, mua trước trả sau nay cũng nằm trong phạm vi quản lý của Ủy ban Chứng khoán & Đầu tư Úc.
Tại Vương quốc Anh, chính phủ đã công bố ý định điều chỉnh quy định cho dịch vụ mua trước trả sau thông qua Cơ quan Quản lý Tài chính Anh. Cơ quan sẽ theo dõi sát sao những quảng cáo dễ gây hiểu lầm về khía cạnh cho vay của dịch vụ cũng như yêu cầu các nhà cung cấp thực hiện kiểm tra xem khách hàng có đủ khả năng vay tiền hay không. Các công ty như Klarna, Clearpay hay PayPal phải giải trình rõ cho người tiêu dùng thông tin về các khoản vay và cấp mức tín dụng hợp lý, trong khi đó người dùng sẽ có quyền đưa khiếu nại lên Dịch vụ Thanh tra Tài chính.
Ở châu Á, dịch vụ mua trước trả sau cũng đang nhận được nhiều sự chú ý từ các cơ quan đứng đầu. Ví dụ như tại Singapore, một bộ quy tắc ứng xử nhằm bảo vệ người tiêu dùng mới đây đã được giới thiệu rộng rãi. Trong đó, chính phủ yêu cầu các nhà cung cấp mua trước trả sau phải công bằng và minh bạch khi tính phí, đồng thời thực hiện đánh giá tín dụng đối với khách hàng. Bản thân khách hàng cũng sẽ bị đình chỉ thực hiện các giao dịch mua trước trả sau tiếp theo sau nếu quá hạn thanh toán nợ cũ. Bên cạnh đó, người tiêu dùng cũng có quyền thanh toán đầy đủ bất kỳ lúc nào mà không phải trả phí trả nợ trước hạn.